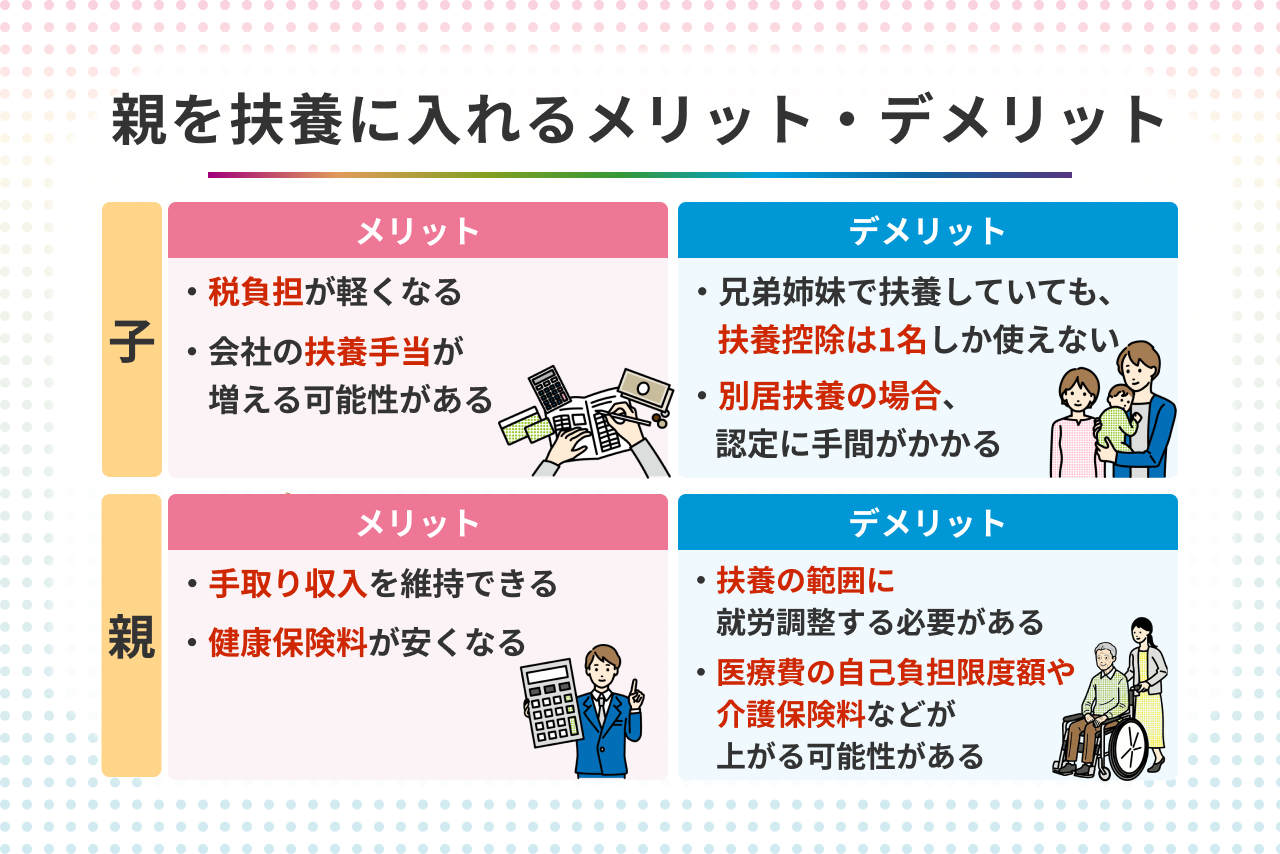
税金の控除額だけに目を奪われていると見落としてしまうのが、社会保障制度における「世帯主・被保険者の所得連動ルール」です。なかでも家計に致命的な打撃を与えるのが、高額療養費の自己負担限度額と親の医療費自己負担割合、そして介護保険料の負担増の3点です。
第一の罠は、病気や怪我で入院・手術をした際に支払う医療費の上限額です。別居の親が国民健康保険に単独加入しており住民税非課税世帯に該当していた場合、70歳以上であれば高額療養費の外来上限は月額8,000円、入院を含む世帯上限も月額2万4,600円程度に手厚く抑えられています。しかし、子どもの健康保険の被扶養者になると、自己負担上限額は「被保険者(子)の標準報酬月額」に基づいて算出されます。子が一般的な年収500万〜700万円クラスであれば月額限度額は約8万円、高所得者層であれば16万円を超えてしまいます。持病を抱えて入退院を繰り返す親の場合、年間数十万円もの医療費持ち出しが新たに発生する計算です。
第二の罠は、介護保険制度におけるセーフティネットの喪失です。特別養護老人ホームなどの施設入所やショートステイを利用する際、住民税非課税世帯であれば「特定入所者介護サービス費(補足給付)」が適用され、食費や部屋代の負担が大幅に軽減されます。ところが、子が親を税法上の扶養親族に組み入れたり、同一の生計維持関係を強調したりすることで、世帯の課税状況や扶養実態が影響を及ぼし、自治体の判定基準によっては補足給付の対象から弾き出されてしまうリスクが浮上します。一度外れてしまえば、毎月の介護施設利用料が5万〜8万円以上跳ね上がることも珍しくありません。
目先の節税で年間十数万円を浮かせたつもりが、親の病気や介護をきっかけに年間百万円近い出費増へ跳ね返ってくる――これこそが、制度の全容を見誤った際に生じる最大の悲劇です。

