ネット上の掲示板やSNS、知恵袋に集まる実際のユーザーボイスを精査すると、圧倒的な高評価がある一方で、現場ならではのシビアな意見も浮き彫りになっています。
【肯定的な評価】
「メインバンクをauじぶん銀行に移し、auカブコム証券のマネーコネクトとau PAY カードの引き落としを設定しただけで、毎月振り込まれる普通預金利息が目に見えて増えた。メガバンクに眠らせていたのがもったいなく感じる」(30代会社員・男性)
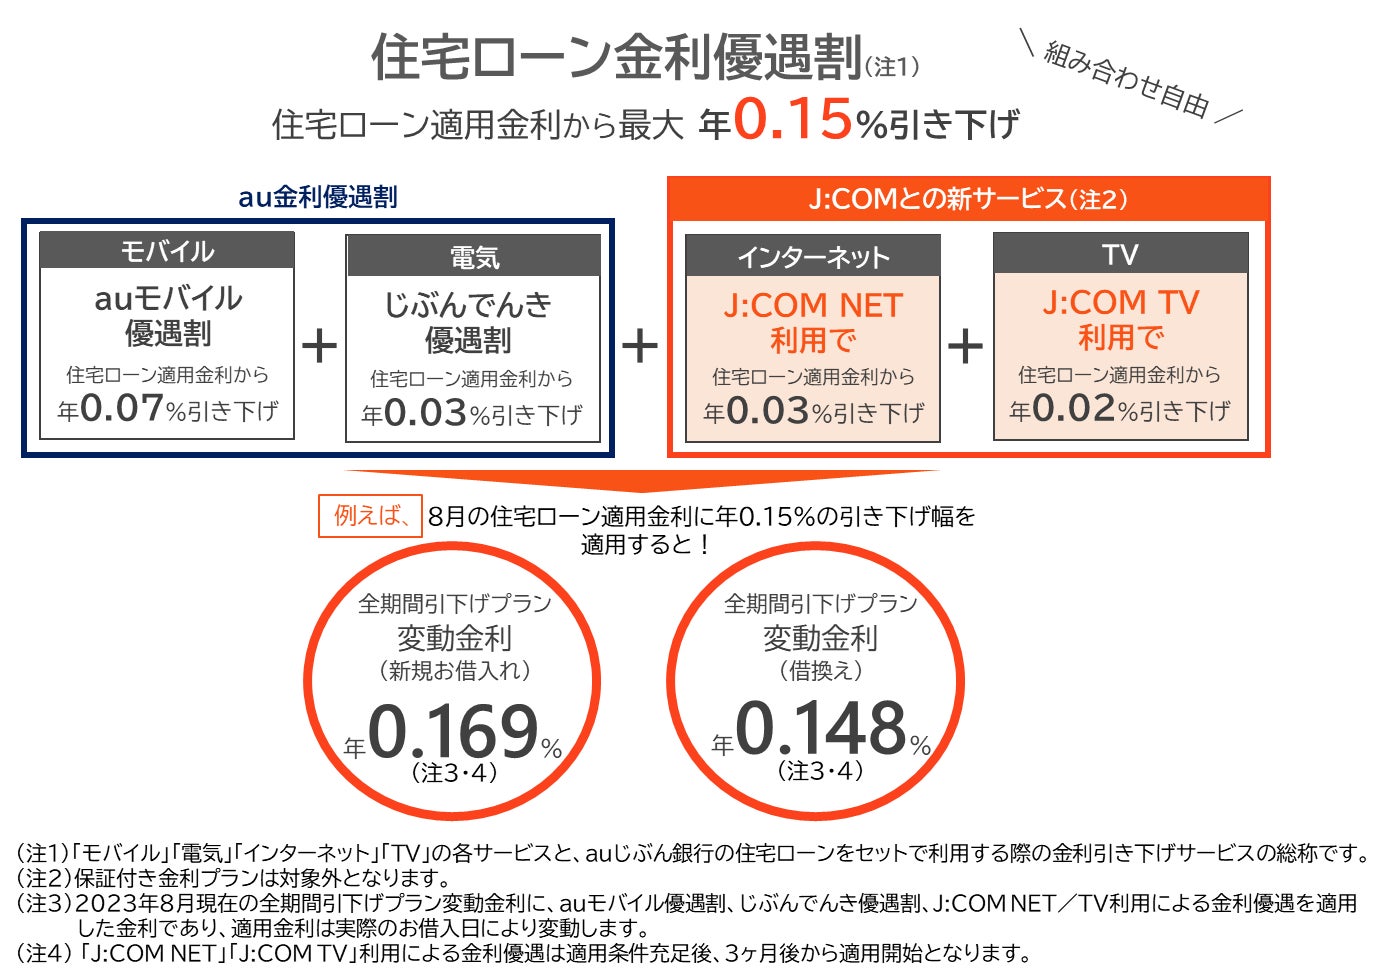
「住宅ローン契約時にじぶんでんきとau回線をまとめた。電気代自体も地域電力会社と同等か安く、金利も下がったため二重の節約になっている」(40代世帯主・女性)
【慎重・不満の声】
「au回線を他社格安SIMに乗り換えようとした際、住宅ローンの優遇金利が外れて返済額が上がってしまうため、通信会社の選択肢が縛られてしまう」(30代契約者・男性)
「証券会社との連携手続きや、複数アプリの認証設定がやや煩雑。ITやデジタルツールの操作に慣れていない人には最初のハードルが高い」(50代自営業・男性)
現場の声から見えてくるのは、「設定完了後のリターンは極めて高いが、サービス間の縛り(ロックイン)が心理的・実質的な制約になり得る」という現実です。

