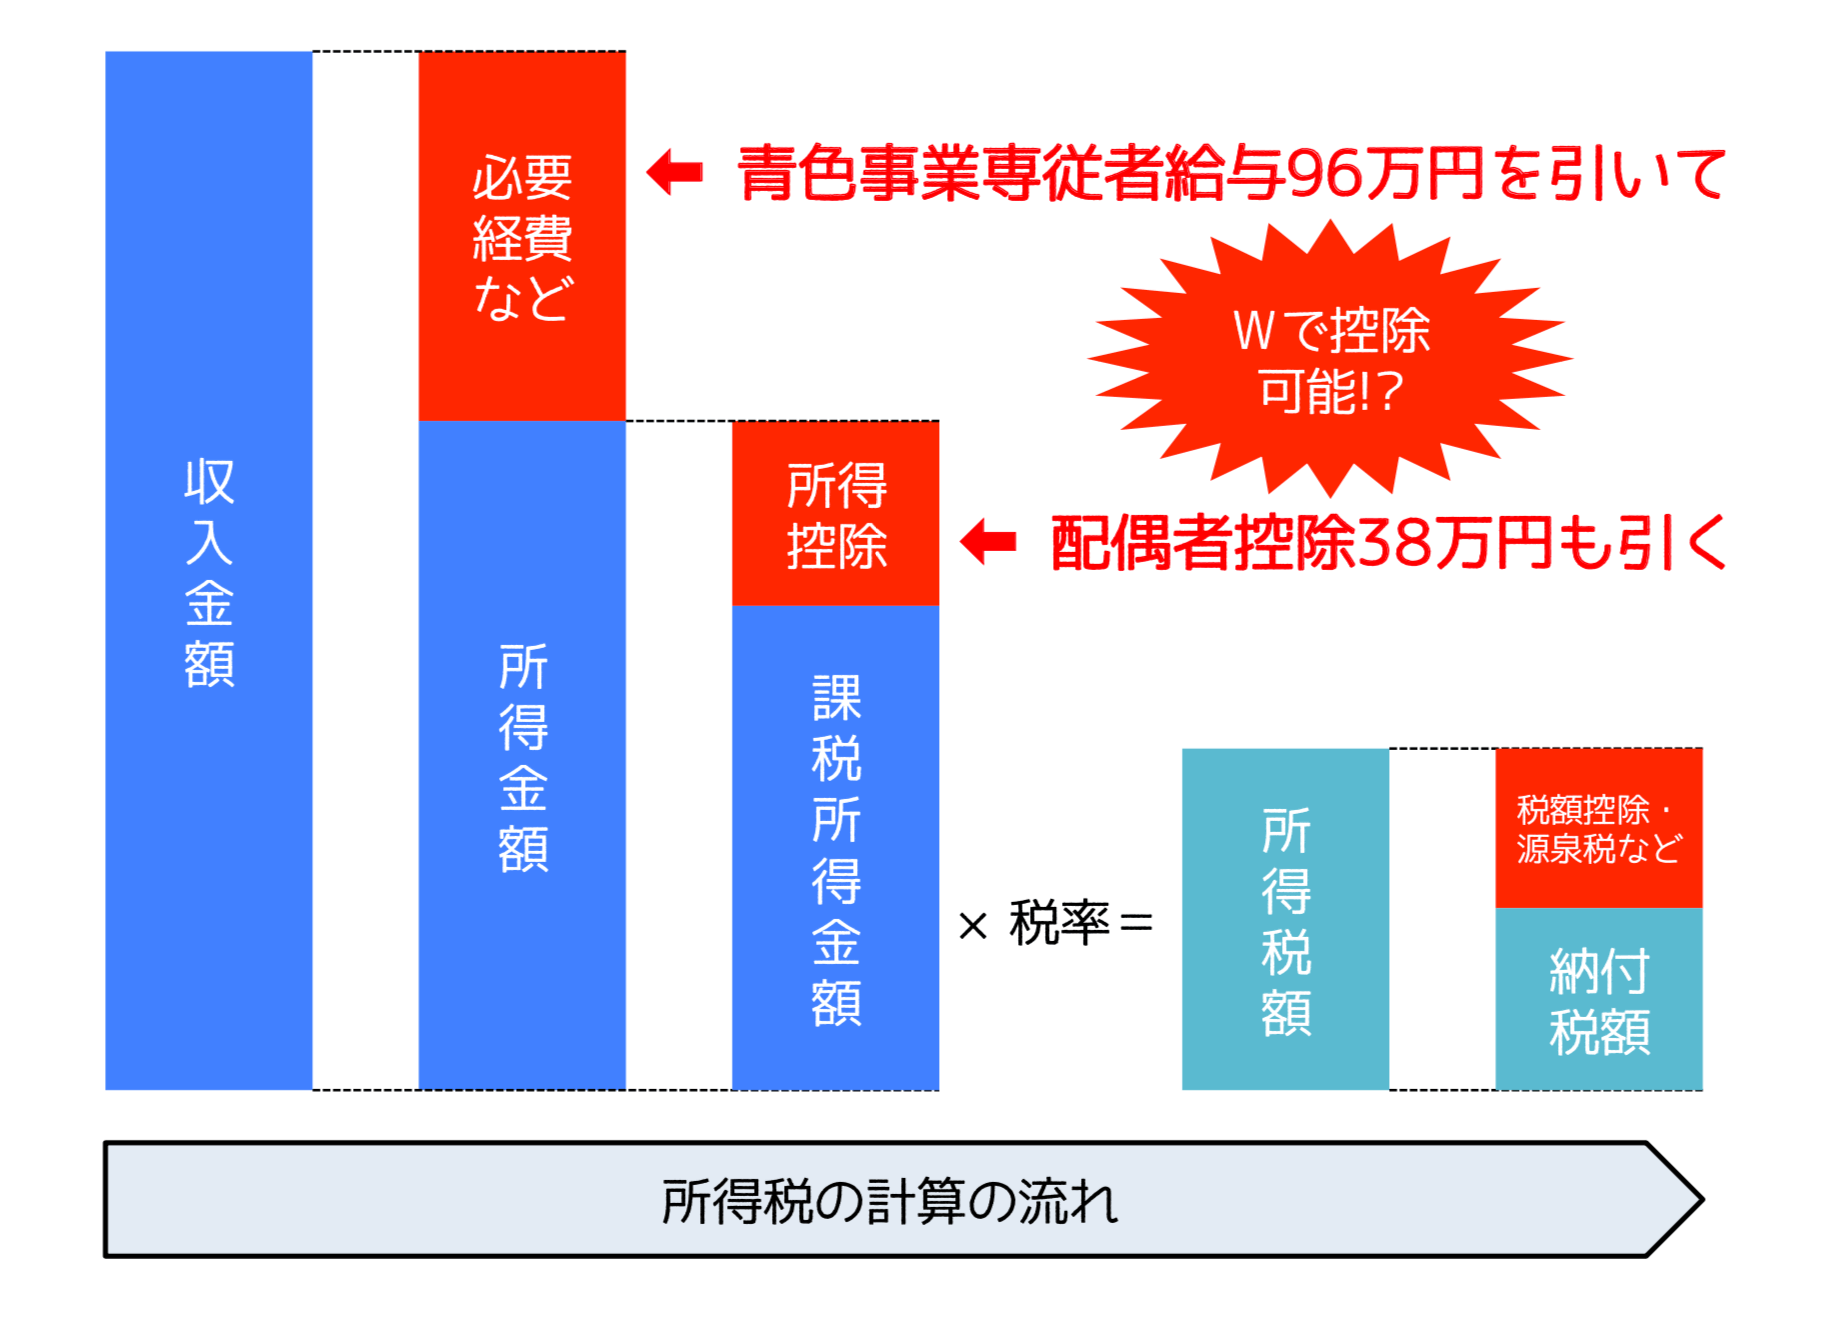
青色事業専従者制度を単なる「タックスプランニングの道具」としてのみ捉えることは、極めて危険なアプローチです。この制度の本質は、日本の伝統的な「家業一体型家族ビジネス」を税法が承認した仕組みであり、その運用の成否は「家族関係における心理的バウンダリー(境界線)」が保たれているかどうかに直結しています。
家族社会学の視点から見ると、昭和から平成にかけての自営業世帯では「夫が稼ぎ手であり事業主、妻は無給あるいは不透明な低賃金で酷使される従属的専従者」というパワーバランスが温存されてきました。現代においても、事業主である夫や親が「節税のために専従者にしてやる」という傲慢な意識を持ったり、逆に専従者側が「名前を貸しているだけだから仕事はしない」という依存関係に甘んじたりすると、家庭内に深刻な共依存関係と不信感が醸成されます。
精神分析や家族療法で説かれるように、健全な共同生活を維持するためには、家族としての愛情関係と、ビジネスパートナーとしての契約関係を明確に分ける「心理的境界線」が欠かせません。専従者給与を導入するなら、事業主は配偶者や親族を「都合の良い下請け」ではなく、「事業を共同運営するプロの従業員」としてリスペクトしなければなりません。具体的な業務分担を定義し、対価に見合う給料を本人の名義口座へ期日通りに振り込み、専従者自身が自立した経済的主体として自尊感情を持てる環境を整えること。これこそが、税務調査官に堂々と業務実態を主張できる最大の防壁となります。
青色事業専従者給与を選択すべき人・避けるべき人の明確な判断基準
【向いている人・選択すべき条件】
- 事業所得が年間500万円を超えており、事業主の所得税率が高い世帯
- 配偶者や親族が週30時間以上、記帳、受付、受発注など事業に不可欠なコア業務を担当している
- タイムカード、日報、専用メールアドレスなど客観的な労務提供の証跡を日常的に残せる環境がある
- 家族間でお金や業務に対する透明な対話ができ、互いに敬意を持ったビジネス関係を築ける
【おすすめできない・慎重になるべき人の条件】
- 事業所得が300万円以下で、配偶者控除(38万円)の適用を外れると節税メリットがほとんど出ない世帯
- 配偶者がすでに大手企業や優良企業でパート勤務しており、自ら社会保険に加入して手厚い保障を得ている
- 専従者の業務実態が「月数時間の領収書整理」や「電話番」程度にとどまっている
- 家庭内で生活費の管理が不透明であり、通帳やキャッシュカードを事業主が抱え込んでいる

