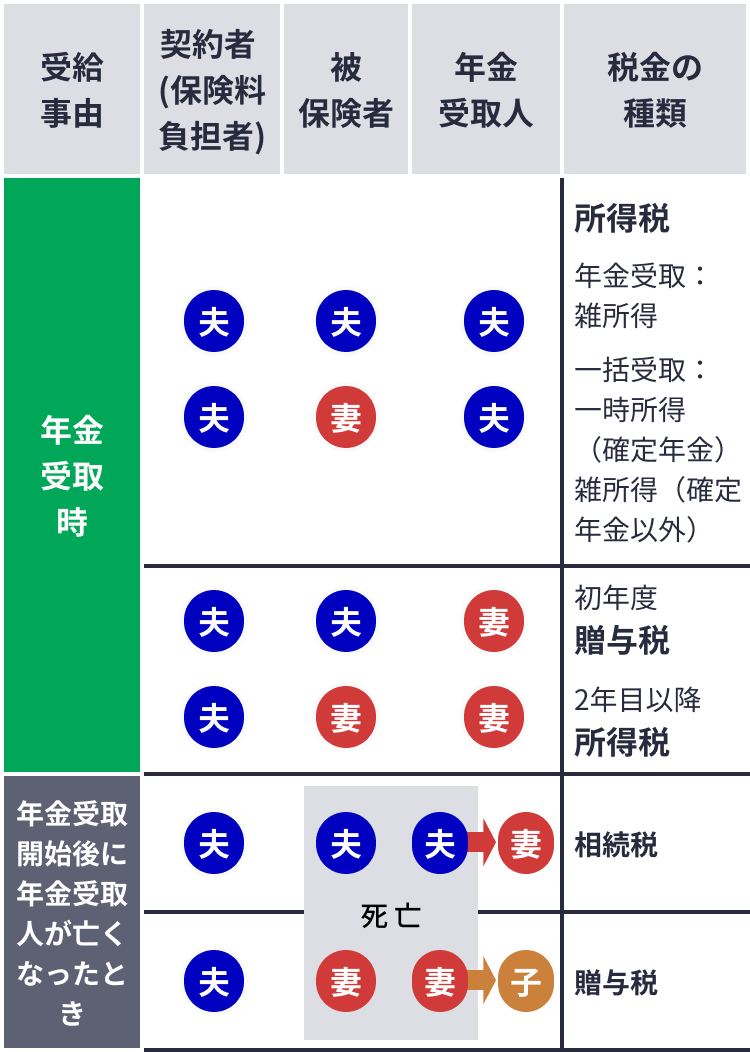
「自分は確定申告をする必要があるのか?」という疑問も検索上位を占めるテーマだ。制度上の基準は明確に線引きされている。
会社員の場合、個人年金保険の確定申告はいくらから必要になるかといえば、給与所得以外の所得(個人年金の雑所得や一時所得など)の合計が「年間20万円を超えた場合」だ。年金の受取額から対応する払込保険料を差し引いた差益が年20万円以下であれば、国税である所得税の確定申告は原則不要とされている。
一方、すでに退職して公的年金を受給しているシニア層については、年金受給者の個人年金保険確定申告における「確定申告不要制度」が適用される。公的年金等の収入金額が400万円以下であり、かつ公的年金以外の所得(個人年金の雑所得等)が20万円以下である場合は、所得税の確定申告を行う義務はない。
ただし、ここに全国民共通の極めて危険な盲点が存在する。「所得税の確定申告が不要」であっても、「住民税の申告」が免除されるわけではないという点だ。所得が20万円以下であっても、お住まいの市区町村へ住民税の申告を行わなければ、税務上は申告漏れとして扱われ、後から延滞金付きで督促される法的手続きが待っている。この所得税と住民税のルールの乖離を正しく把握しておく必要がある。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家族社会学や行動経済学の知見に照らし合わせると、個人年金保険を巡るトラブルの根底には「家族間における曖昧なお金の境界線(バウンダリーの欠如)」が存在する。「夫婦の財布は一緒だから妻名義で受け取っても問題ないはずだ」「子どもの将来のために子どもを受取人にしておこう」という悪意なき善意が、税法上の厳格な贈与基準と衝突し、手痛いペナルティを食らうのだ。親族間であっても法的には独立した経済主体であるという境界線を強く意識しなければならない。
これら全ての税務要因を踏まえた、個人年金保険に向いている人・慎重になるべき人の明確な選別基準は以下の通りだ。
【個人年金保険をおすすめできる人】
・新NISAやiDeCoの非課税枠をすでに満額使い切っており、余剰資金の安全な退避先を探している人
・自制心による貯蓄が苦手で、強制的な口座引き落としでなければ資産形成ができない性格の人
・契約者・被保険者・受取人を全て「本人同一名義」に設定し、受取時に一時金(一時所得)として50万円特別控除を活用する計画を立てられる人
【加入に慎重になるべき・見直しを検討すべき人】
・契約者と受取人の名義を安易に分けて設定している人(即座の名義変更または受取人変更の検討が必須)
・老後の受取時に公的年金収入が多く、雑所得の追加によって健康保険料や介護保険料の負担割合引き上げに直面するリスクが高い人
・インフレ局面に弱く、固定金利で長期資金を拘束される流動性リスクを許容できない人

