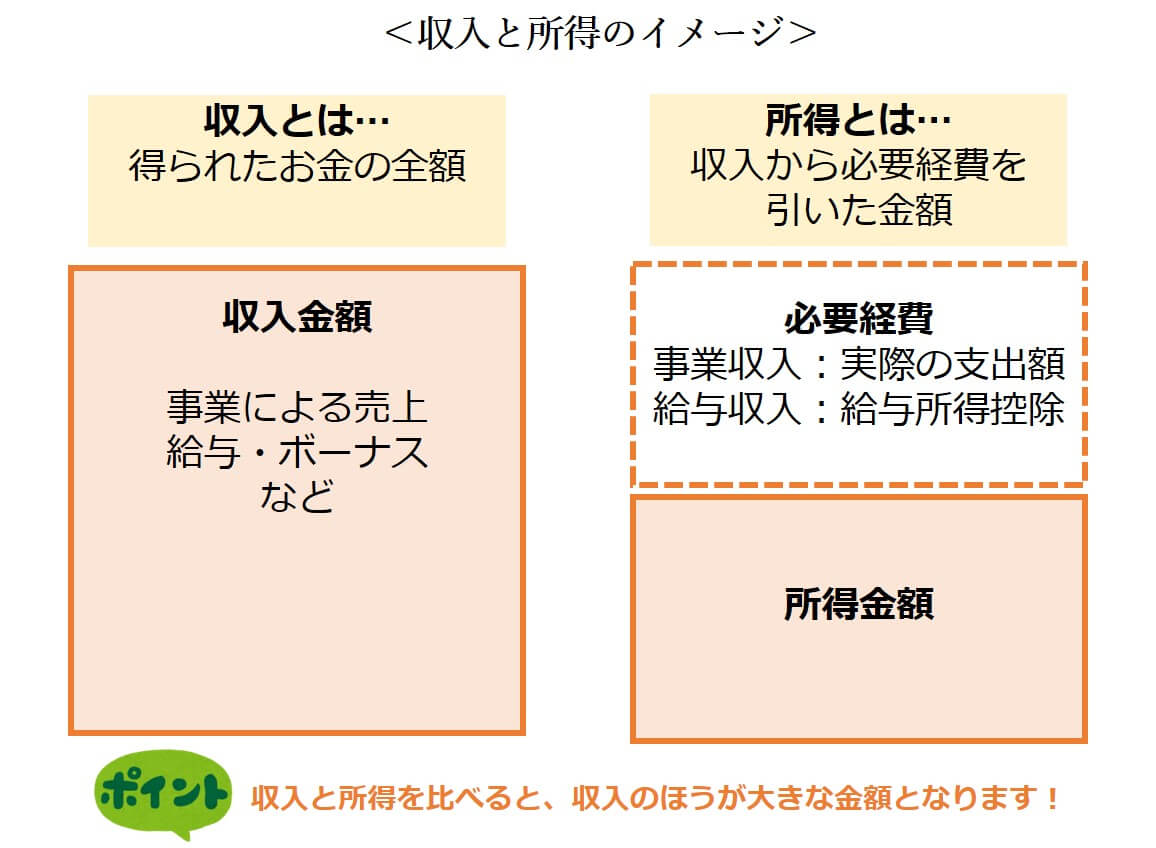
日本の家計と労働市場を長年取材してきたジャーナリストの視点から見ると、多くの生活者が「103万円の壁」や「130万円の壁」という言葉に過剰に縛られ、自らの稼ぐ可能性を自ら狭めている実態が見て取れます。これは家族社会学や行動経済学で指摘される「損失回避バイアス」と「制度依存による心理的バウンダリー(境界線)」の典型例と言えます。
「税金を取られたくないから働く時間を抑える」という選択は、一見すると賢明な家計防衛に見えます。しかし、収入と所得の構造を冷静に分析すれば、所得税は「控除を超えた利益部分」にしか課されません。例えば年収が103万円から105万円に微増したとしても、課される所得税は超過した2万円に対する5%(わずか1,000円)程度に過ぎず、手取りが額面以上に減る現象は税制単体では生じません。
手取りが逆転する真の主因は、税金ではなく「社会保険料(厚生年金・健康保険)の発生」です。しかし、社会保険への加入は将来受け取る老齢厚生年金の増額や、病気休業時の傷病手当金という手厚いセーフティネットの獲得を意味します。目先の数万円の手取り減少に怯えてキャリア形成を放棄するのではなく、世帯全体の可処分所得を長期的に最大化する視点を持つべきです。
制度を理解したうえでの「向いている人・慎重になるべき人」の判断基準
【扶養を外れて稼ぎ切るべき人】
・年間で160万円〜200万円以上の労働時間を確保できる人
・将来の自分名義の年金額を増やし、経済的自立を確立したい人
・キャリアアップやスキル習得を通じて、中長期的に昇給が見込める人
【扶養内(控除枠内)に留まる調整が合理的な人】
・介護や育児などの家庭環境により、年間就労時間が物理的に上限に達している人
・年収が106万円〜130万円の社会保険加入ボーダーライン寸前で頭打ちになる人
・配偶者の勤務先から支給される「家族手当(配偶者手当)」の支給条件が厳格な年収制限を設けている人

