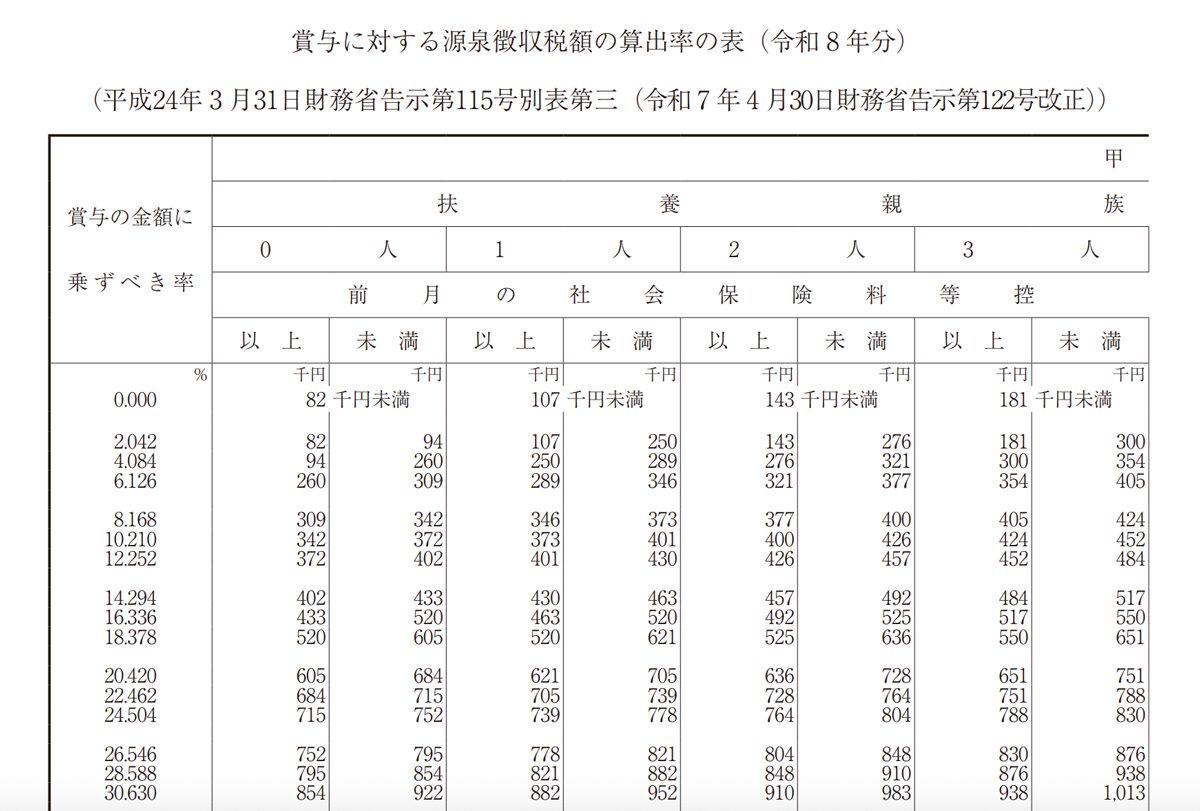
賞与から天引きされる所得税を割り出す際、企業の経理担当者は国税庁が公表している「賞与に対する源泉徴収税額の算出率の表」を必ず参照します。この税率表の仕組みを理解することが、手取り激減の違和感を解消する第一歩となります。
算出の手順は極めて機械的です。まず、賞与が支給される前月に支払われた給与から、健康保険料や厚生年金保険料などの社会保険料を差し引いた金額を算出します。これが税務上の専門用語である「前月の社会保険料等控除後の給与等の金額」です。この金額を縦軸に取り、自身が提出している扶養控除等申告書に記載された「扶養親族等の数」を横軸に合わせて交差した箇所を探すと、そこに「賞与の金額に乗ずべき率(%)」が指定されています。
例えば、前月の社会保険料等控除後の給与が30万円で扶養親族が0人の場合、適用される算出率は6.126%(復興特別所得税を含む)となります。一方で、前月にたまたま繁忙期で多額の残業手当や深夜手当が上乗せされ、前月の社会保険料控除後給与が45万円に跳ね上がっていたとします。すると税率テーブルのランクが上がり、算出率は12.252%へと一気に倍増します。
「前月に死ぬ気で残業した結果、翌月のボーナスにかかる税率テーブルまで引き上げられ、手取りの増加実感が消え去ってしまった」という給与計算の悲劇は、まさにこの算定メカニズムによって引き起こされています。賞与そのものの成果ではなく、前月の働き方によって税率が左右される点に、多くの生活者が直感的な理不尽さを覚える背景があります。

