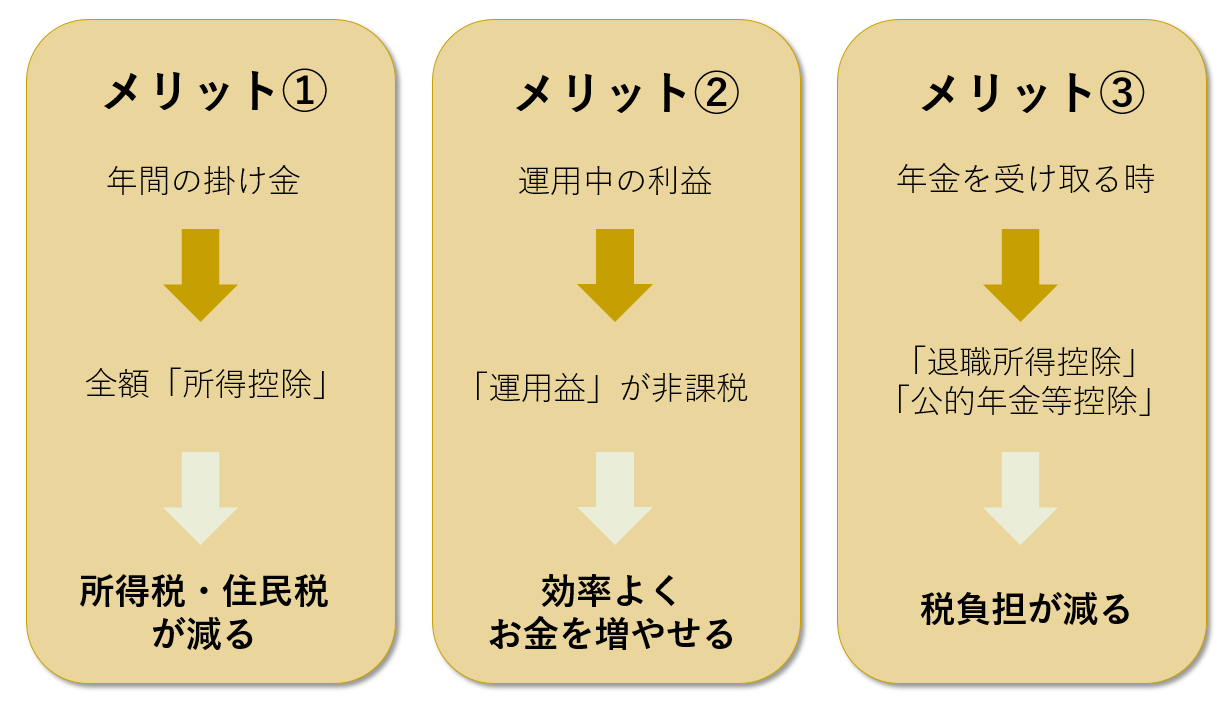
iDeCoに関する最大の誤解は「受け取るときもすべて非課税になる」という思い込みです。実際には「課税の繰り延べ(後払い)」に過ぎず、受取方法に応じた税制ルールが適用されます。
一時金として一括で受け取る場合は「退職所得控除」が適用されますが、勤務先から支給される退職金と受取時期が近い場合、合算されて控除枠をオーバーし、多額の所得税・住民税が課される仕組みになっています。また年金形式で分割受給する場合は「公的年金等控除」の対象となりますが、公的年金と合算されることで所得が増加し、老後の健康保険料や介護保険料の自己負担割合が跳ね上がる隠れたペナルティが存在します。
受取時の税制は年々見直しの議論が進んでおり、「拠出時の節税額」と「受取時の納税額+社会保険料増額分」を総合的に比較しなければ、トータルで得をしたかどうかの正確な判定は下せません。
【プロの結論】行動経済学と家計防衛から導く判断基準
行動経済学には「メンタル・アカウンティング(心の会計)」という概念があります。人間はお金に無意識のラベルを貼り、用途ごとに心理的な価値を変えてしまう傾向があります。「老後資金だから絶対に使わない」と割り切れる高所得層にとって、iDeCoの強制的な資金拘束は資産を浪費から守る優れた心理的防壁として機能します。
しかし、家計の基礎体力が整っていない世帯にとって、流動性を極限まで奪う制度設計は毒薬になりかねません。家計防衛の観点から見れば、まずは新NISAでいつでも動かせる「流動性の高い資産」を十分に築いた上で、自身の課税所得に応じた節税メリットが確実に手数料と流動性リスクを上回ると確信できる場合にのみ、iDeCoの活用を検討すべきです。

