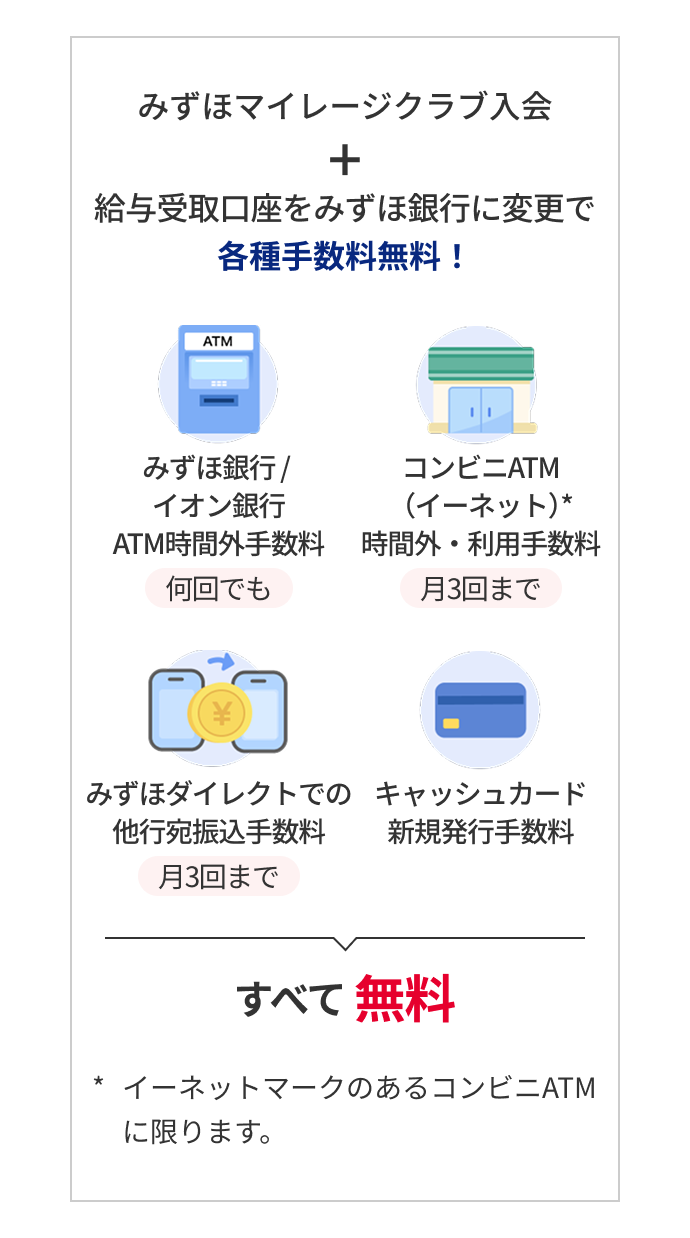
利用者が最も陥りやすい落とし穴が、「街中のセブン-イレブンに設置されたセブン銀行ATMで出金し、しっかりと手数料を引かれる」というパターンです。大手コンビニチェーンの中で圧倒的な店舗数を誇るセブン-イレブンが、なぜみずほマイレージクラブの無料化対象から外れているのか、その背景にはメガバンクと流通系銀行との熾烈な提携関係とコスト構造が存在します。
みずほ銀行は歴史的に、ファミリーマートなどに設置されている「イーネット(E-net)」の主要出資元であり、ローソン銀行とも強固な業務提携網を構築してきました。一方で、セブン銀行は独自のATMプラットフォーム事業として完全に自立した採算モデルを確立しています。提携銀行側がセブン銀行に対して支払うATM接続料(プラットフォーム利用コスト)は極めてシビアに設定されており、銀行側にとっては無料特典を付与するほどコスト負担が膨らむ構図となっています。
かつて行われた手数料体系の抜本的見直し(いわゆるサービスの合理化・改悪の経緯)において、みずほ銀行は自社負担の重いセブン銀行ATMを優遇対象から完全に除外しました。公式広報資料や業界関係者の証言を総合すると、店舗ネットワークの維持コストを圧縮し、自行直営インフラおよび主要資本提携先であるイーネットへ顧客を誘導する明確な意図が読み取れます。「コンビニATMならどこでも無料になる」という漠然とした思い込みは、現代の銀行取引においては決定的な損失を招く要因となります。

