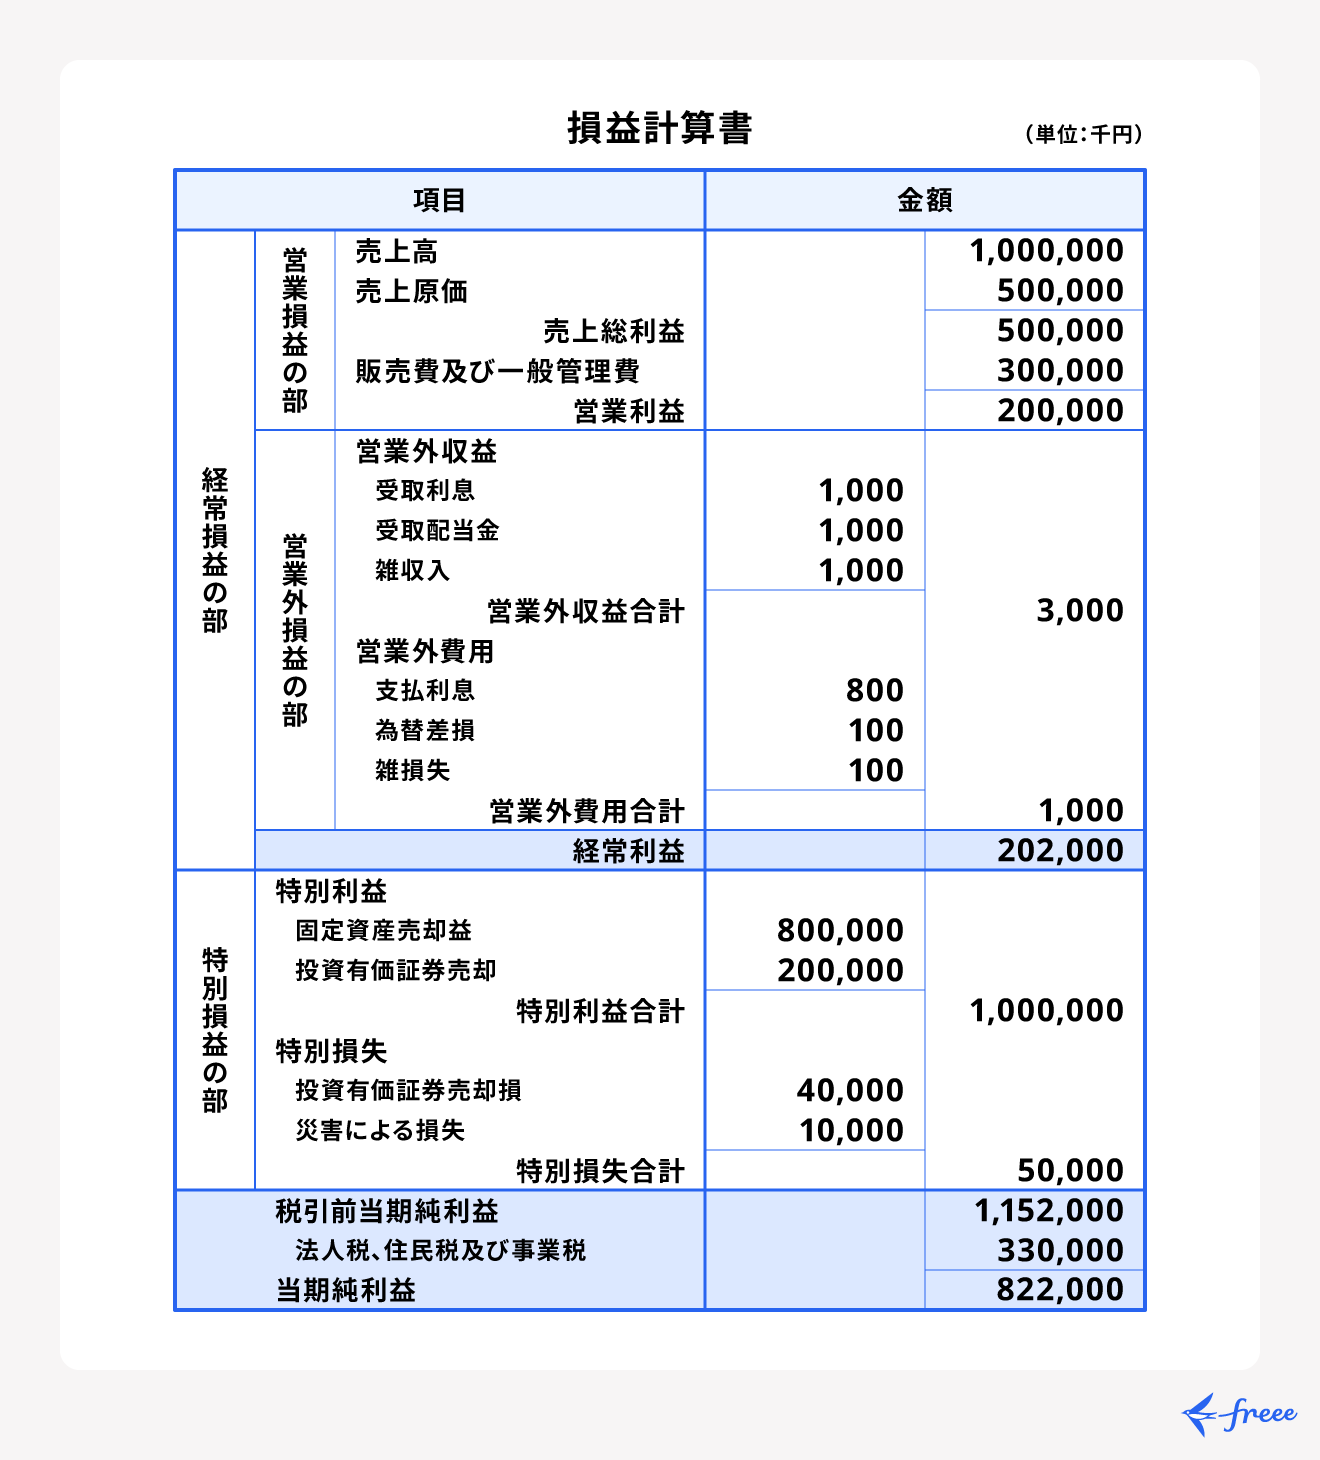
損益計算書と貸借対照表は、別個に存在する独立した書類ではなく、コインの裏表のように一体となって企業の真実を伝えています。フロー(稼ぐ力)を損益計算書で測り、ストック(蓄えられた体力)を貸借対照表で確かめ、その結節点である「当期純利益から利益剰余金への環流」を追うことで、決算書の数字は単なる記号から有機的なビジネスのストーリーへと昇華します。
数字の表面的な増減に惑わされることなく、財務三表の立体的なつながりを意識してビジネスの構造を見抜く視点こそが、不透明な経済環境を生き抜くための最も確かな羅針盤となります。 (出典: 損益 計算 書 貸借 対照 表 違い(Yahoo!ニュース))
詳細を見る詳細を見る詳細を見る
