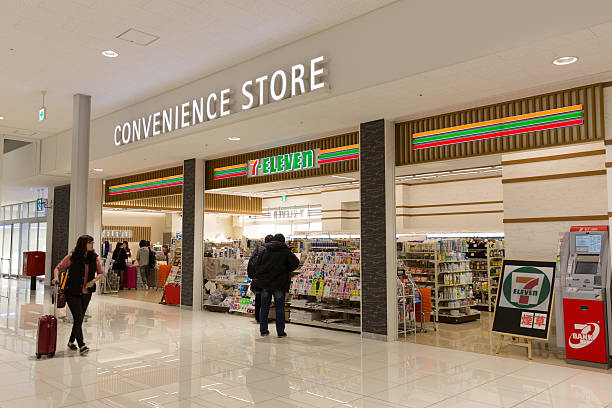
世界が絶賛する日本のコンビニ!大手3社比較と2026年の劇的進化の基本情報から最新動向までをわかりやすく整理しました。
現在の日本のコンビニエンスストア業界は、上位3社による寡占状態が続いています。日本フランチャイズチェーン協会の最新統計をベースにしたコンビニ市場規模2026年最新データによると、全店売上高は約11兆8,000億円から12兆円規模で推移しており、国内店舗数は約5万6,000店と高水準で安定しています。
全国のコンビニ店舗数ランキングにおける大手3社のシェア構造と各チェーンの特徴は、以下の通り明確な色分けがなされています。
チェーン名国内店舗数・シェア主力強み・最新戦略編集部の見解・評価セブン-イレブン約21,500店
(シェア約38%)圧倒的な日販の高さ、PB「セブンプレミアム」、高密度集中出店(ドミナント戦略)王者としての商品力は健在。海外ファンドからの再編要求を受け、グローバル経営改革が焦点。ファミリーマート約16,300店
(シェア約29%)ファミチキ等の看板フード、「コンビニエンスウェア(衣料品)」、デジタルサイネージ広告衣料品やメディア事業など非食品領域への拡張で若年層・女性層の支持率が急上昇。ローソン約14,600店
(シェア約26%)KDDIとの資本業務提携による通信×リアル融合、ウチカフェスイーツ、からあげクン三菱商事とKDDIの共同経営体制へ移行。通信・データ・ヘルスケア連携で次世代店舗化を牽引。その他
(ミニストップ・セコマ等)約3,600店
(シェア約7%)店内加工ファストフード(ミニストップ)、地域密着・自社調達(セイコーマート)局地戦での熱狂的ファン獲得。特に北海道のセコマは顧客満足度首位を維持。
コンビニ大手3社シェア比較において、セブン-イレブンは1店舗あたりの平均日販(1日の売上高)で約65万〜70万円と業界トップを維持し続けています。一方、ローソンは通信キャリア大手KDDIの資本参入により、Ponta経済圏とスマートフォンの連携を強化。ファミリーマートはアパレルや店頭メディア化で新たな収益軸を確立するなど、追撃体制を強固にしています。