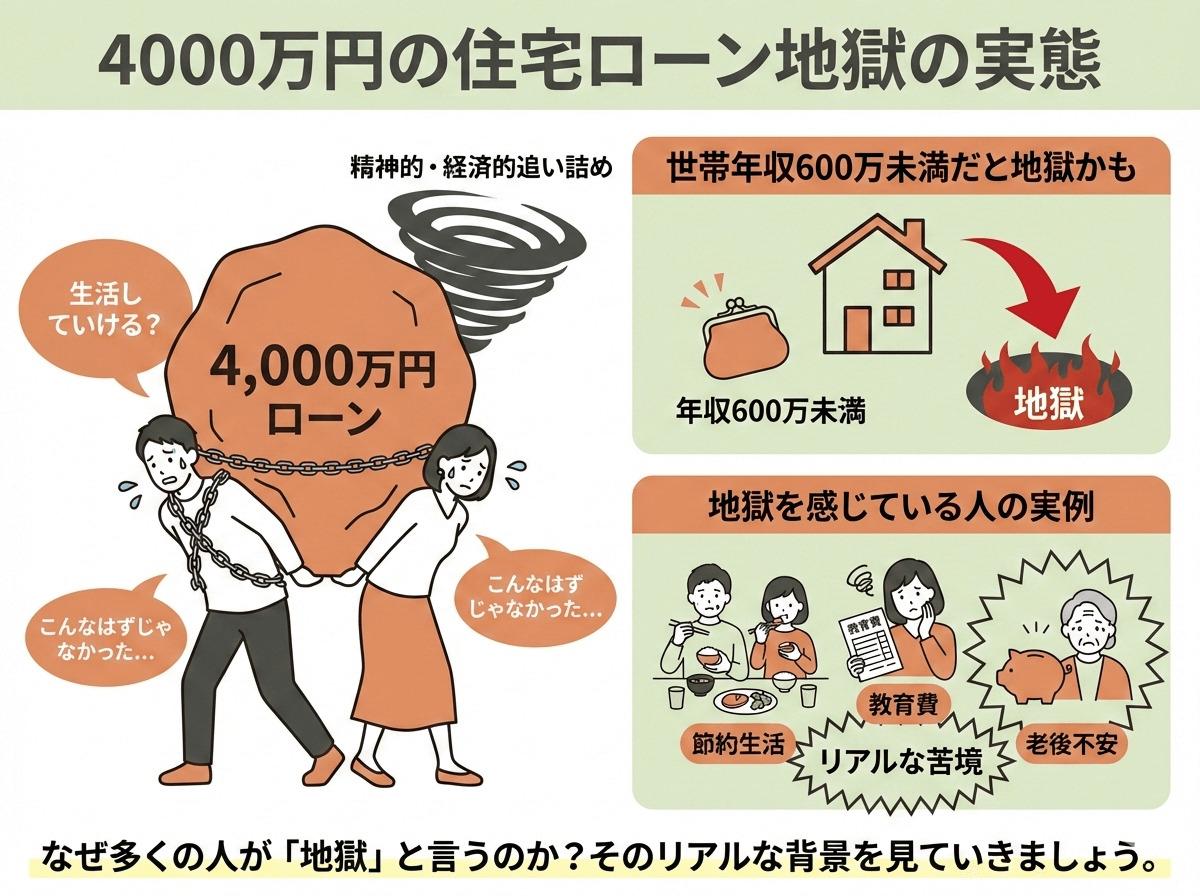
住宅ローン4000万がきつい理由とは?年収別返済額と金利上昇の落とし穴に関する気になる情報を初心者にも親しみやすくまとめました。要点を確実におさえることができます。
住宅ローン4,000万円を35年元利均等返済(変動金利0.7%/固定金利1.9%想定、ボーナス払いなし)で借り入れた場合、年収ごとに家計のゆとりがどう変化するのかを具体的に検証します。
一般的に安全とされる住宅ローンの返済負担率の目安は、額面年収比で20〜25%以内、手取り年収比で25〜30%以内です。以下のデータ比較表は、年収ごとの手取り額と実際の返済負担率を可視化したものです。
額面年収(手取り月収目安)変動0.7%時の月返済額(手取り比率)全期間固定1.9%時の月返済額(手取り比率)家計の安全性・編集部の見解年収500万円
(手取り月収:約26万円)約10.7万円
(手取り比 41.1%)約13.1万円
(手取り比 50.3%)極めて危険。単身年収500万円での4000万円借入は維持費や突発費用の発生で即座に家計破綻を招く恐れが高い。年収600万円
(手取り月収:約31万円)約10.7万円
(手取り比 34.5%)約13.1万円
(手取り比 42.2%)警戒ゾーン。子どもが1人の場合でも教育費積立が困難になりやすく、副収入や節約が不可欠。年収700万円
(手取り月収:約36万円)約10.7万円
(手取り比 29.7%)約13.1万円
(手取り比 36.3%)標準レベル。変動金利なら維持可能だが、車保有や私立進学を伴う場合は入念なキャッシュフロー管理が必要。年収800万円
(手取り月収:約41万円)約10.7万円
(手取り比 26.0%)約13.1万円
(手取り比 31.9%)安全圏。適切な貯蓄計画を維持すれば固定金利でも無理なく返済可能。突発的な支出にも耐性がある。
年収500万円で住宅ローン4000万円を組む場合、手取り月収に対する住居費比率は40%を超えます。食費、光熱費、通信費を払うと手元に残る資金はわずか数万円となり、冠婚葬祭や医療費などの突発的な出費に耐えられません。年収600万円で住宅ローン4000万円であっても、子どもが2人以上いる家庭では大学進学期の学費負担に耐えきれなくなるケースが頻発しています。