「親から住宅購入資金を借りた」「兄弟の事業再建のために無利息でまとまった現金を融通した」といった家族間のやり取りでは、外部の第三者以上に深刻な税務リスクが潜んでいます。国税局や税務署の視点では、家族間の曖昧な貸し借りは「返済する見込みのない贈与の隠れ蓑」とみなされやすいためです。
日本の税法上、1人あたり年間110万円を超える財産の贈与を受けた場合、受贈者には贈与税の申告・納税義務が発生します。親子間で「出世払い」「ある時払いの催促なし」といった口約束でお金を渡してしまうと、税務署から「返済期日も利息も定められておらず、実質的にあげたもの」と判断され、高率な贈与税(みなし贈与)が追徴課税されるケースが多発しています。
税務調査で借入れであることを正当に立証し、追徴課税を防ぐためには、以下の4条件を厳格にクリアしておく必要があります。
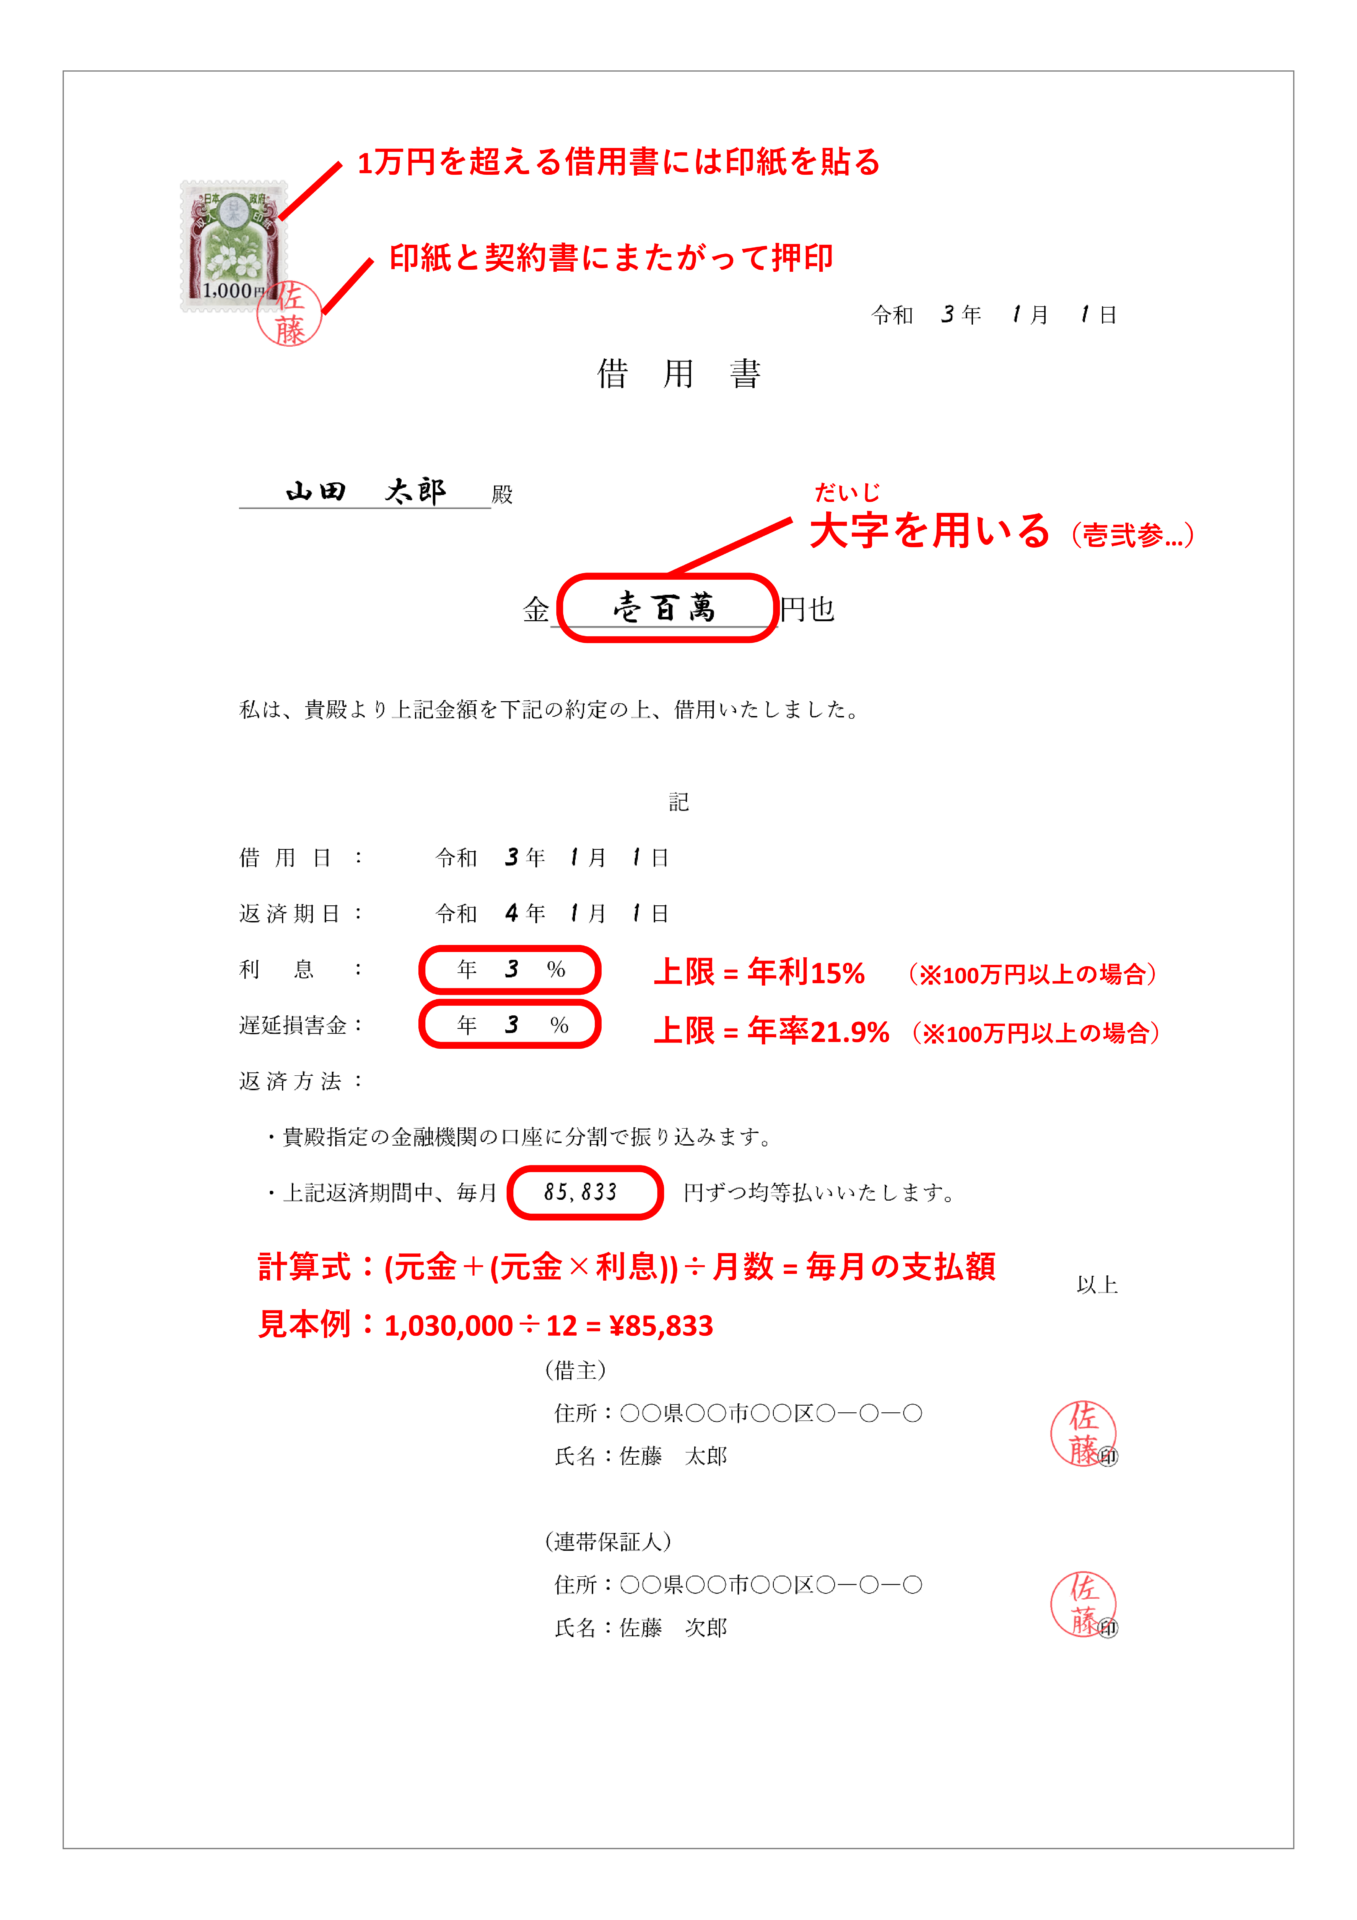
- 明確な借用書の存在:借入金額、返済期日、返済方法、利息の有無を明記した書面を作成・保管しておくこと。
- 客観的な返済能力の証明:借主の年収や生活費から見て、設定された返済額を無理なく払い続けられる現実的な計画であること(毎月手取り20万円の人が毎月18万円返済する計画などは否認されます)。
- 銀行振込による返済実績の可視化:返済は手渡しの現金ではなく、必ず銀行口座間の振込で行い、通帳に明確な送金履歴(エビデンス)を残し続けること。
- 相場から乖離しない金利設定:無利息の貸し借り自体は違法ではありませんが、数千万円単位の融資で利息がゼロの場合、「利息相当分の利益を贈与された」とみなされるリスクがあります。年0.5〜1.0%程度でも適正な金息を設定しておくのが税務上極めて安全です。
もう一点、知っておくべき決定的な法改正ポイントが「借用書の消滅時効」です。2020年4月施行の民法改正により、個人間の金銭貸借の消滅時効期間は「権利を行使することができることを知った時から5年間」または「権利を行使することができる時から10年間」に統一されました。身内だからと催促も返済もせず5年が経過すると、借主が時効援用の意思表示をした瞬間に返済請求権が法的に消滅してしまいます。時効の進行を止めるためには、内容証明郵便による催告や、借主から「1,000円でも一部返済させる(債務の承認)」といった定期的なアクションが必要です。

