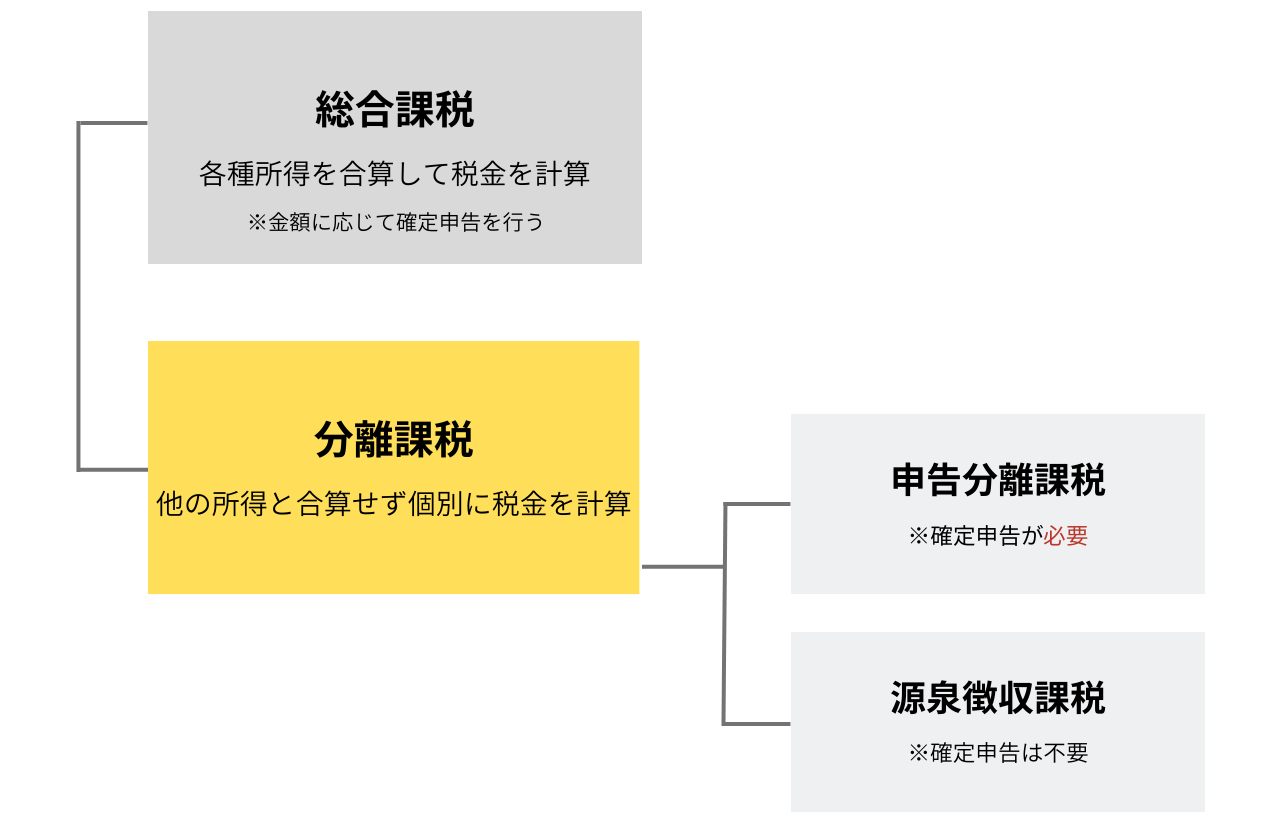
「総合課税と分離課税のどちらを選ぶべきか」という問いが最も熱を帯びるのが、上場株式等の配当金を受け取った際の手続きです。平成21年1月1日以後に支払いを受ける上場株式の配当所得について、国税庁の確定申告制度では「総合課税」「申告分離課税」「申告不要(特定口座での源泉徴収)」の3者択一が認められています。
どちらが得になるかを決定づける最大の要素は、上場株式等の配当控除と税率比較です。総合課税を選択した場合、国内株式の配当金であれば法人税との二重課税を調整するための「配当控除」が適用されます。これにより、所得税側で配当金額の10%、住民税側で2.8%の税額控除を受けることができます。
所得税の課税所得が小さく、適用される税率が低い納税者の場合、配当控除を差し引いた実質税率は申告分離課税の20.315%を大幅に下回ります。具体的には、課税所得金額が330万円以下であれば、総合課税を選んで配当控除を適用させたほうが手取り額は確実に多くなります。
一方、株式投資で年間を通じて売買損失(キャピタルロス)が出ている場合は、配当所得について申告分離課税を選ぶべきです。確定申告における損益通算と繰越控除のルールにより、株式の譲渡損失と配当利益を相殺し、源泉徴収された税金の還付を受けられます。相殺しきれなかった損失は、翌年以降最長3年間にわたって繰り越すことが可能です。総合課税ではこの株式損失との損益通算が一切認められないため、損失が出ている局面では申告分離課税一択となります。

