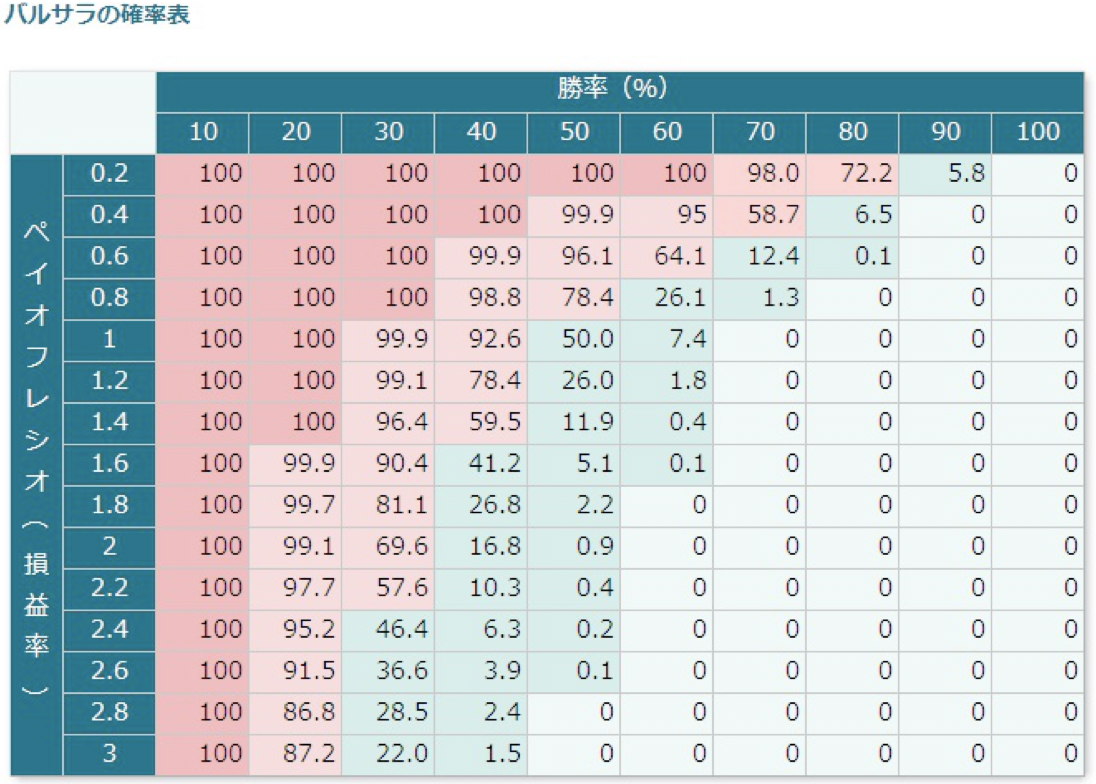
「なぜ勝率が極めて高いトレーダーが相場から退場するのか」という疑問の答えは、勝率が高くても負ける理由を数学的に証明したバルサラのモデルに集約されています。多くの初心者は「勝率70%」「勝率80%」という甘美な数字に惹かれますが、トレードの期待値は勝率単体では決まりません。1回あたりの平均利益と平均損失の比率である「損益率(ペイオフレシオ)」が無視されているケースがほとんどだからです。
典型的な失敗例が、いわゆる「コツコツドカン」です。小さな利益を9回積み重ねて9万円を稼いでも、損切りを躊躇した10回目の取引で10万円の損失を出せば、トータル収支はマイナスに転落します。勝率は90%ですが、損益率は0.1を下回り、資金管理の観点からは極めて破滅的な状態に陥っています。
相場には「連敗」が確率論的に必ず訪れます。勝率80%の優れた手法であっても、1,000回トレードを繰り返せば4連敗や5連敗に遭遇する確率は決して低くありません。1回の取引で総資金の20%を失うリスクを取っていれば、わずか4〜5連敗で口座は壊滅します。勝率の高さに慢心し、リスクリワードのコントロールと1回あたりの損失額の制限を怠ることこそが、全財産を失う決定的なメカニズムです。

