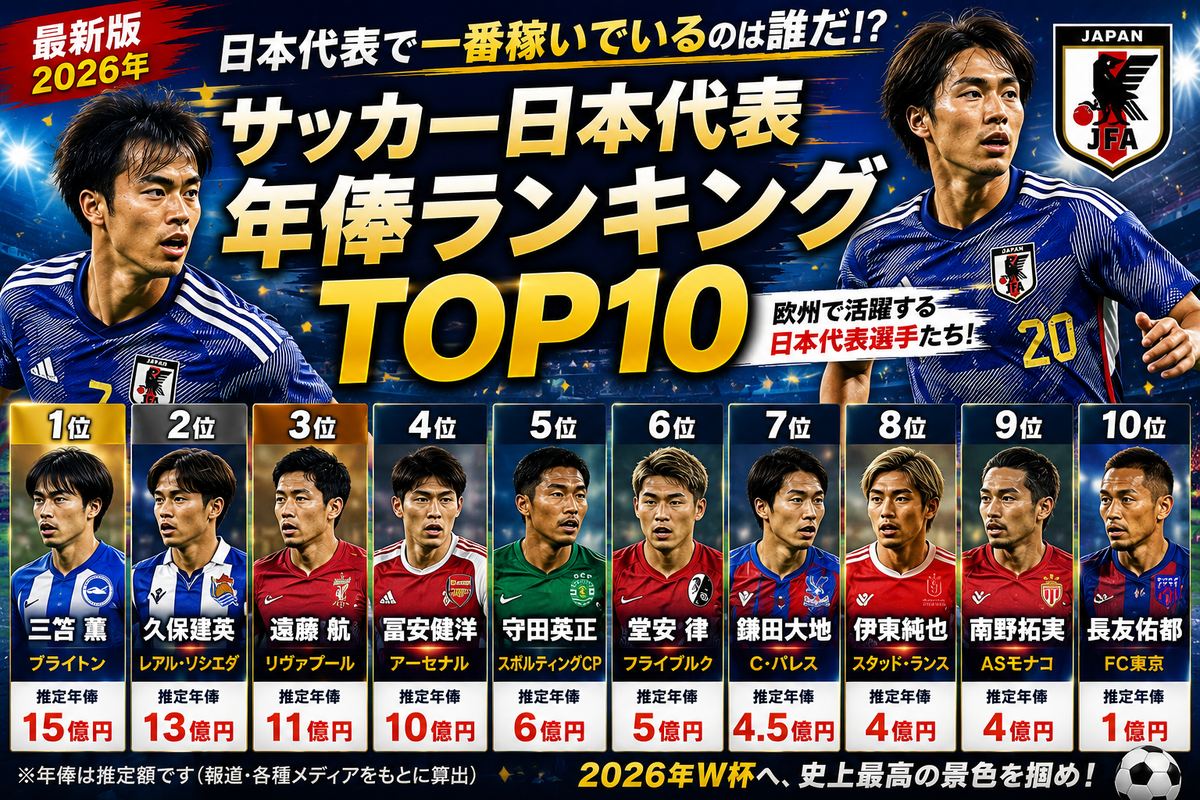
額面の年俸がいかに華々しく見えようとも、プロサッカー選手の懐事情を正確に把握するには「税金」と「経費」の構造を理解しなければなりません。日本のプロサッカー選手はクラブの従業員ではなく、個人事業主(個人事業主型専属契約)としてクラブと契約を交わしています。
日本国内で高額な年俸を受け取る場合、所得税の最高税率45%に住民税10%が加算され、課税所得に対する実質税率は約55%に達します。つまり、仮に年俸1億円の契約を結んでいたとしても、所得控除を差し引いた後の手取り額はおよそ4,500万〜5,000万円程度まで圧縮されます。
さらに、選手自身のパフォーマンスを維持・向上させるための経費負担も小さくありません。現役選手や関係者への取材から見えてくる主な支出項目は以下の通りです。
- 代理人(エージェント)報酬:契約年俸の3%〜10%程度を代理人へ支払うのが通例。
- 専属スタッフ費用:専属パーソナルトレーナー、理学療法士、管理栄養士などの雇用費(年間数百万円〜1,000万円超)。
- 自主トレ・身体ケア費用:オフシーズンの海外合宿費用、酸素カプセルや特殊治療器の導入費用。
- 道具・コンディショニング維持費:スパイク以外のサプリメント、特別食の調達コスト。
かつてJ1・J2でプレーした元選手の手記には、「額面2,000万円で契約した年、税金の前払い分を計算に入れておらず、翌年の住民税通知を見て青ざめた」「怪我で出場給が途絶えれば、専属トレーナーへの支払いで貯蓄が瞬く間に目減りしていく」といった生々しい告白が綴られています。固定給だけでなく、勝利給や出場給といったインセンティブの増減が激しいため、日頃から徹底したキャッシュフロー管理が求められます。

