手放しで絶賛されることが多い共済ですが、調査報道のメスを入れると見過ごせない「制度上のデメリット」が浮き彫りになります。ここを理解せずに加入すると、将来大きな後悔を生む原因になりかねません。
1. 60歳・65歳・70歳で保障が激減する「年齢の壁」
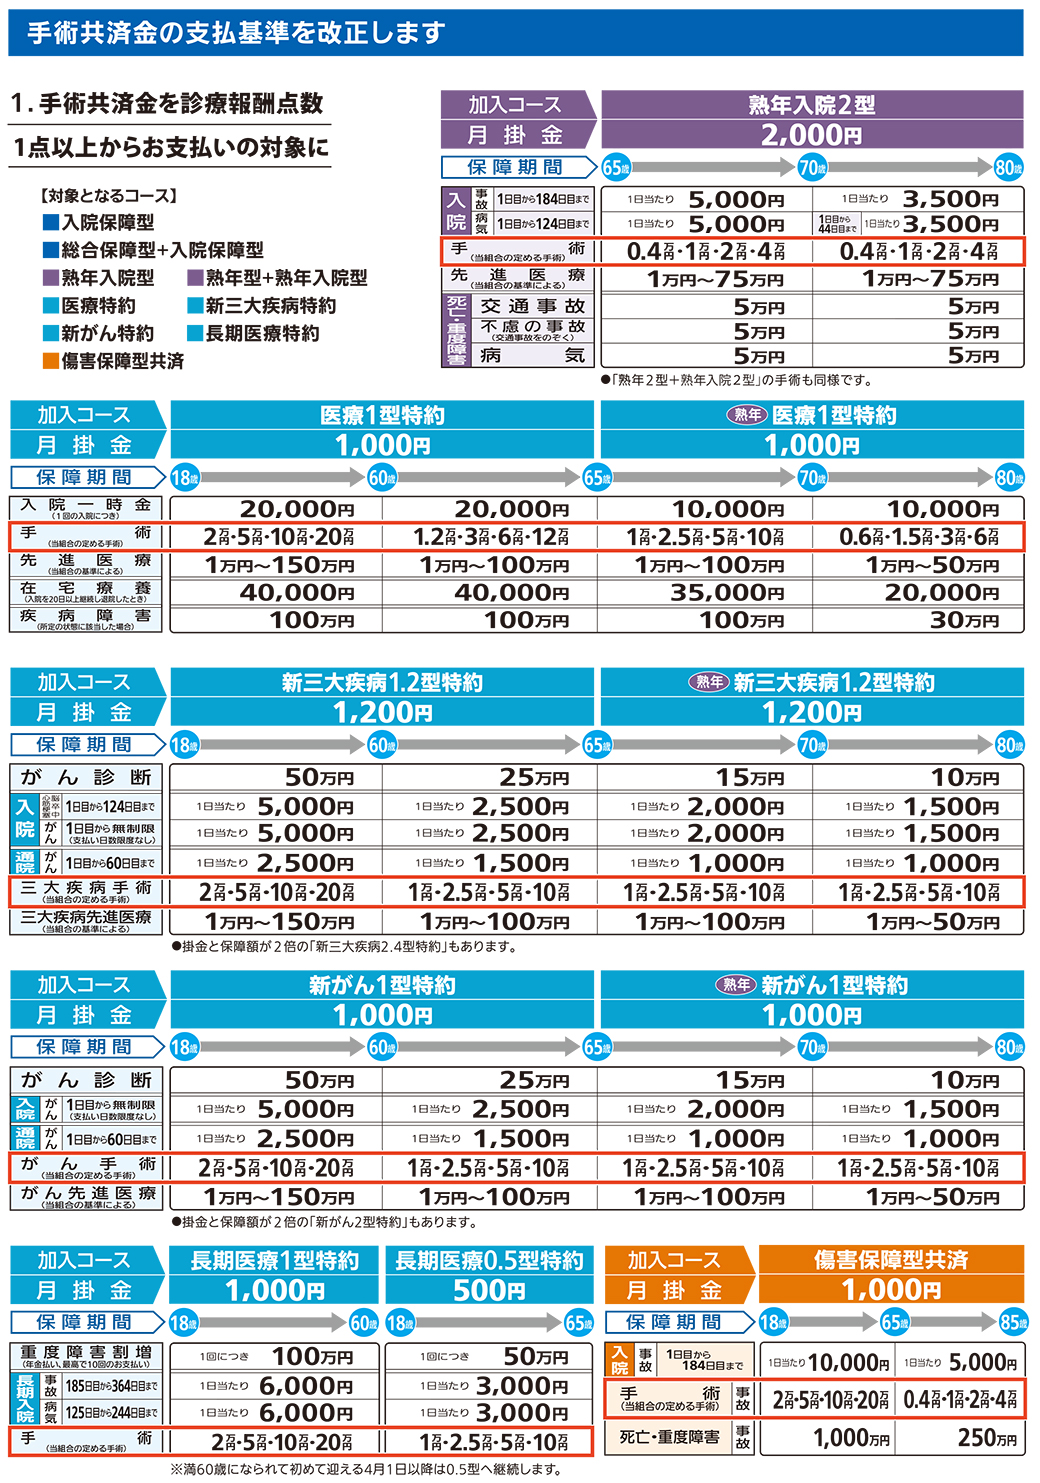
県民共済最大の盲点は、掛金が一律である代わりに年齢とともに保障額が自動的に縮小していく仕組みです。主力である「総合保障型」は満65歳で満了となり、以降は自動継続で「熟年型」へ移行します。しかし、病気や入院のリスクが跳ね上がる70代・80代になると、入院日額や死亡保障が若い頃の半分以下に減額されます。満85歳を超えると保障そのものが終了するため、超高齢社会において完全に無保険状態へ突入するリスクが存在します。
2. 先進医療や三大疾病一時金の弱さ
民間医療保険では常識となりつつある「先進医療特約(通算2,000万円まで実費保障)」や「がん診断一時金(100万〜200万円の一括給付)」と比較すると、県民共済の給付設計は日額給付がベースです。陽子線治療や重粒子線治療など数百万円単位の自己負担が発生する高度治療に対しては、共済単体ではカバーしきれないケースがあります。
3. 加入条件・年齢制限と「告知義務」の厳格さ
加入条件は「千葉県内に居住地があること、または千葉県内の事業所に勤務していること」に加え、年齢制限として総合保障型は満18歳〜満64歳までの健康な方が対象です。ネット上では「共済は告知が緩い」という誤解が散見されますが、告知項目がシンプルであることと審査基準が甘いことは同義ではありません。持病や既往症を隠して加入した場合、給付金請求時に告知義務違反として契約解除となり、共済金が一切支払われないトラブルに発展します。全国生協連系列では大手民間のような「引受基準緩和型」の選択肢が少ない点も注意が必要です。

