Q1:個人年金保険を一括で受け取るのと、毎年年金として受け取るのは結局どちらがお得ですか?
A1:税金面および社会保険料の負担抑制という観点からは、大半のケースにおいて「一括受取」の方が手取りが多くなり有利です。一括受取であれば「50万円特別控除」が使え、さらに課税対象が2分の1に圧縮されるためです。一方、年金形式は「雑所得」として毎年の所得を押し上げ、住民税や健康保険料を長期にわたって引き上げる要因になります。まとまった資金を自己管理できるのであれば、一括受取を選択した上で新NISA等の非課税口座に預け替える戦略が合理的です。
Q2:個人年金保険の年金を毎年もらっていますが、確定申告をしなくてもバレませんか?
A2:確実に把握されます。生命保険会社は、契約者に対して年間一定額以上の年金や一時金を支払った場合、税務署へ「支払調書」を提出する法的義務を負っています。支払調書には受取人の氏名・住所・マイナンバー・支払金額・払込保険料が克明に記載されているため、税務署は受取事実を完全に把握しています。申告を怠ると、無申告加算税や延滞税が課されるリスクがあります。
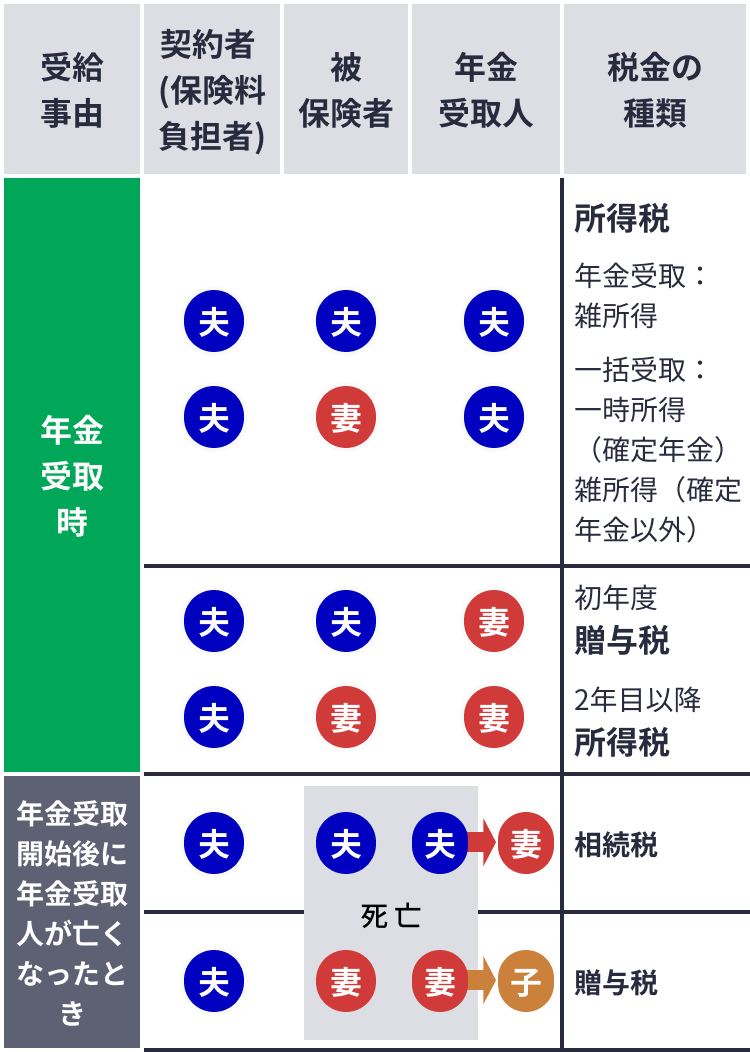
Q3:夫が契約者で保険料を払い、受取人を専業主婦の妻にしています。受取時にどうなりますか?
A3:極めて注意が必要です。契約者と受取人が異なると、年金受給開始時に契約者(夫)から受取人(妻)へ年金受給権が移転したとみなされ、初年度に高額な贈与税が課税されます。さらに2年目以降の年金受取には所得税も関係してくるため、手続きが複雑化し税負担が跳ね上がります。受給開始前であれば、受取人を契約者本人(夫)へ変更することで贈与税の直撃を回避できます。至急、保険会社窓口で名義確認を行ってください。
Q4:配偶者控除や扶養控除への影響はありますか?
A4:影響を及ぼします。パート勤務などをしている配偶者が個人年金保険を受け取った場合、その年の「合計所得金額」に個人年金の利益(雑所得または一時所得)が合算されます。この合算所得が一定基準(合計所得金額48万円以下など)を超過すると、配偶者控除の対象から外れたり、扶養控除が受けられなくなったりして、世帯主側の税負担が増加する連鎖が発生します。

