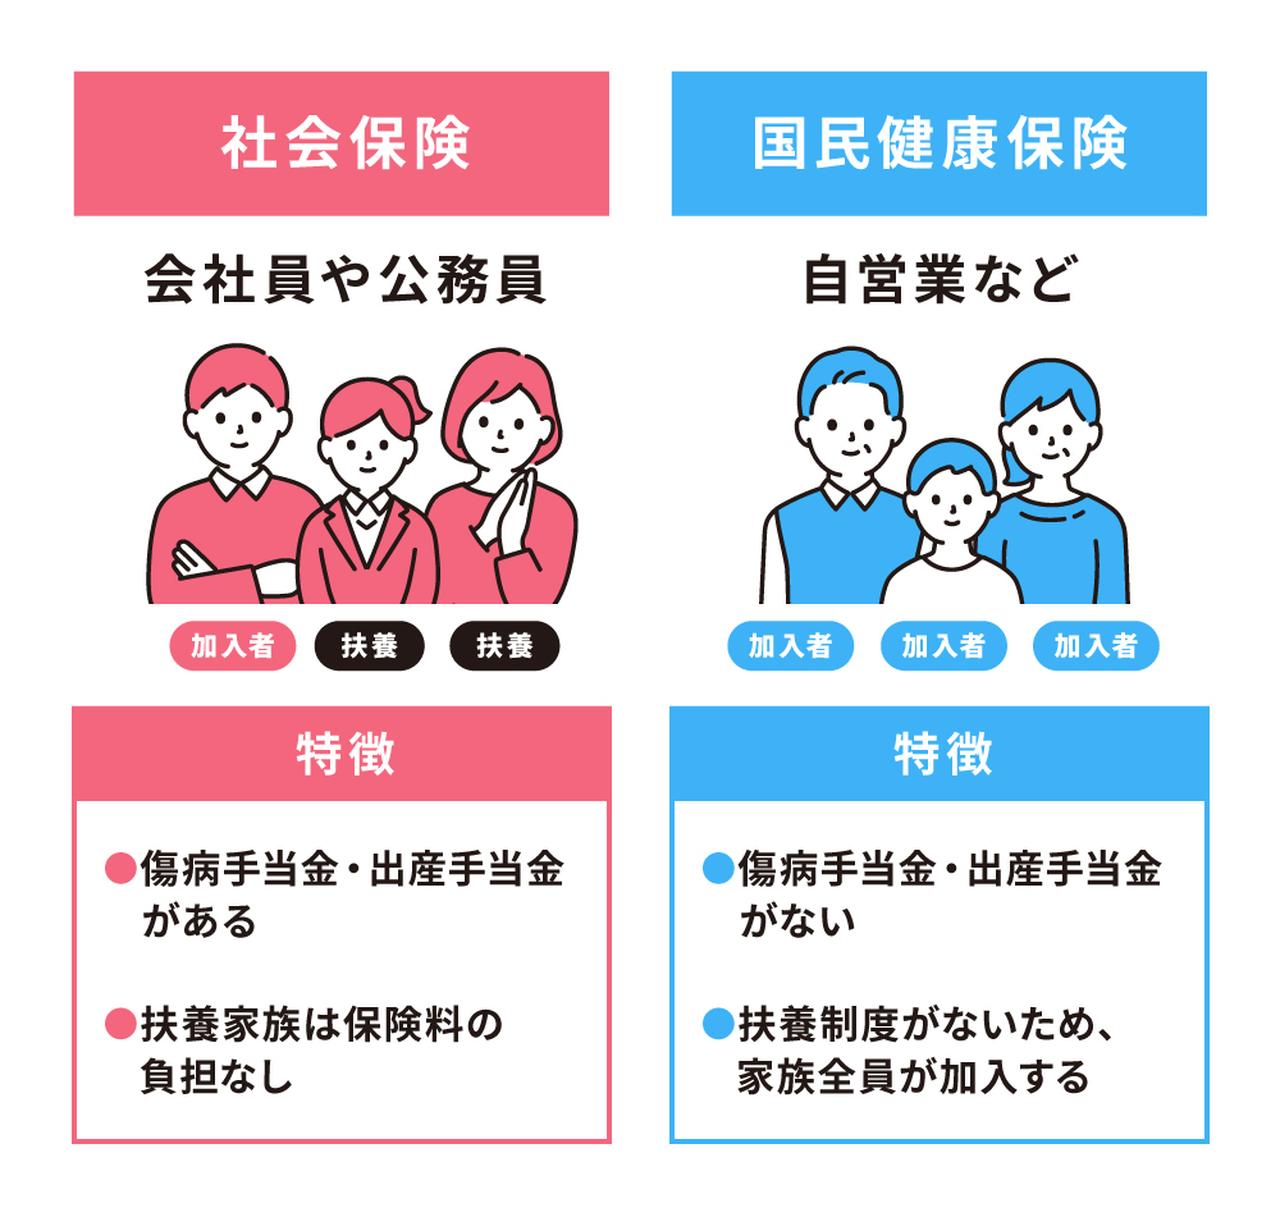
会社を退職した際、誰もが直面するのが健康保険の切り替えです。ここでの選択を誤ると、年間で10万円以上の差が生じることも珍しくありません。退職後の健康保険選び最新情報として、選択肢は次の3つに絞られます。
第1の選択肢は社会保険の任意継続です。退職前の健康保険に最長2年間継続加入できる制度で、保険料は全額自己負担(これまでの2倍)になります。ただし、任意継続には「標準報酬月額の上限」が設定されているため(協会けんぽの場合、上限標準報酬月額は約30万円前後)、在職時に高給を得ていた人ほど国保より保険料を大幅に抑えられるメリットがあります。
第2の選択肢は国民健康保険への切り替えです。前年の所得が低かった場合や、退職後に収入が激減して減免申請の対象になる場合は国保の方が安くなる可能性があります。
第3の選択肢は家族の社会保険の扶養に入ることです。年収見込みが130万円未満(60歳以上または障害者は180万円未満)などの条件を満たせば、保険料負担は「完全無料」となります。条件に合致するならば最も経済的メリットが大きい選択肢です。
退職後の任意継続と国保を比較する際は、必ず退職前に「会社の人事・総務担当」に任意継続時の保険料試算を依頼し、同時に「居住地の市区町村窓口」で国保の年間試算額を出してもらい、数字を突き合わせて判断してください。

