額面とは?手取りとの違いや給料の計算式と引かれる税金を徹底解説の具体的な内容に迫る! わかりやすい言葉でご紹介しています。
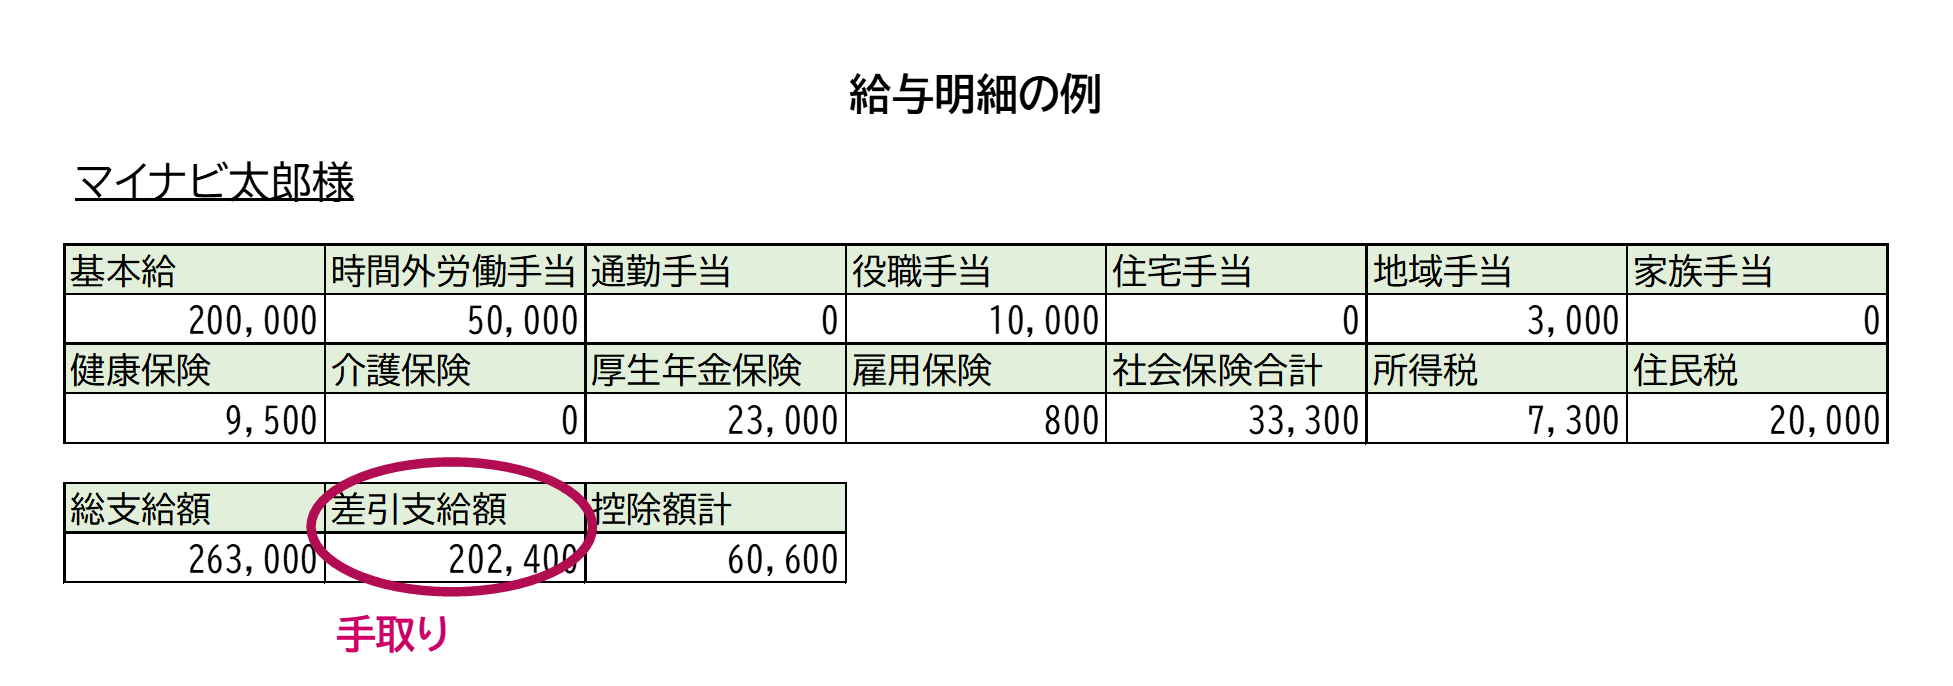
一般的な会社員の場合、手取りの割合と計算式は「額面のおよそ75%〜85%」が目安とされます。年収が上がるにつれて所得税の累進課税率が上がるため、高所得者ほど手取りの割合(手取り率)は低下します。
月々の給与における具体的な着地額と、年収ベースでの手取りシミュレーションをまとめた比較表が以下です。
額面金額(月給・年収)実際の手取り額目安手取りの割合(目安)主な控除・家計管理の注意点額面20万円(年収240万円)約15.8万〜16.5万円約80%〜82%社保控除約3万円、税金約1万円。一人暮らしの場合は固定費の抑制が最優先課題。額面30万円(年収360万円)約23.5万〜24.5万円約78%〜81%社保控除約4.5万円、税金約1.5万円〜2万円。生活防衛資金と投資のバランスを組める水準。額面40万円(年収480万円)約30.5万〜32.0万円約76%〜80%社保控除約6万円、税金約3万円。40歳以上は介護保険料が加わり控除額がさらに増加。額面50万円(年収600万円)約37.5万〜39.5万円約75%〜79%税負担の伸びが顕著に。ふるさと納税やiDeCo等の所得控除活用が節税効果を発揮。
※上記は単身・扶養なし、標準的な保険料率を前提とした概算値です。配偶者控除や扶養親族の有無、居住地域によって実際の控除額は前後します。
たとえば額面20万の手取り額は約16万円となり、約4万円が手元に残る前に差し引かれます。また額面30万の手取り額は約24万円で、毎月約6万円が控除されます。年間で換算すると、額面360万円に対して手取りは約280万〜290万円となり、実に70万円以上が税金や社会保険料として納付されている計算です。