Suica領収書の出し方完全解説!モバイル・券売機からインボイス対応までの注目ポイントを分かりやすくまとめてご紹介します。
オフィスの精算窓口で突き返されるトラブルの大半は、「チャージの領収書」と「移動の利用履歴印字」の混同に起因しています。この2つは税務上、まったく別の性質を持っています。
項目詳細・数値データ一般的な基準・相場編集部の見解・評価チャージ領収書入金金額(最大20,000円)の受領証明前払金(未消費)としての扱い私用利用と混ざるため、単体では交通費経費として否認されるリスク大履歴印字(利用明細)直近最大100件/26週間以内の乗降駅・利用額旅費交通費の実費証明事業用移動の確定証明として最も信頼性が高く、税務調査対策に必須定期券購入領収書1・3・6ヶ月分の区間指定購入額通勤手当・旅費交通費区間・有効期限・購入金額が完全記載され、単体で確定証憑となる駅ナカ物販レシート購入品目・消費税率(8%・10%)・インボイス登録番号会議費・消耗品費等決済手段がSuicaであっても、通常の適格簡易請求書として即日機能
企業の経理実務において、Suicaチャージの領収書をそのまま「旅費交通費」として精算することは原則として認められません。なぜなら、チャージした電子マネーはコンビニでの買い物や私的な飲料購入にも利用できるため、入金時点では「資産(前払金)」の移動に過ぎないからです。
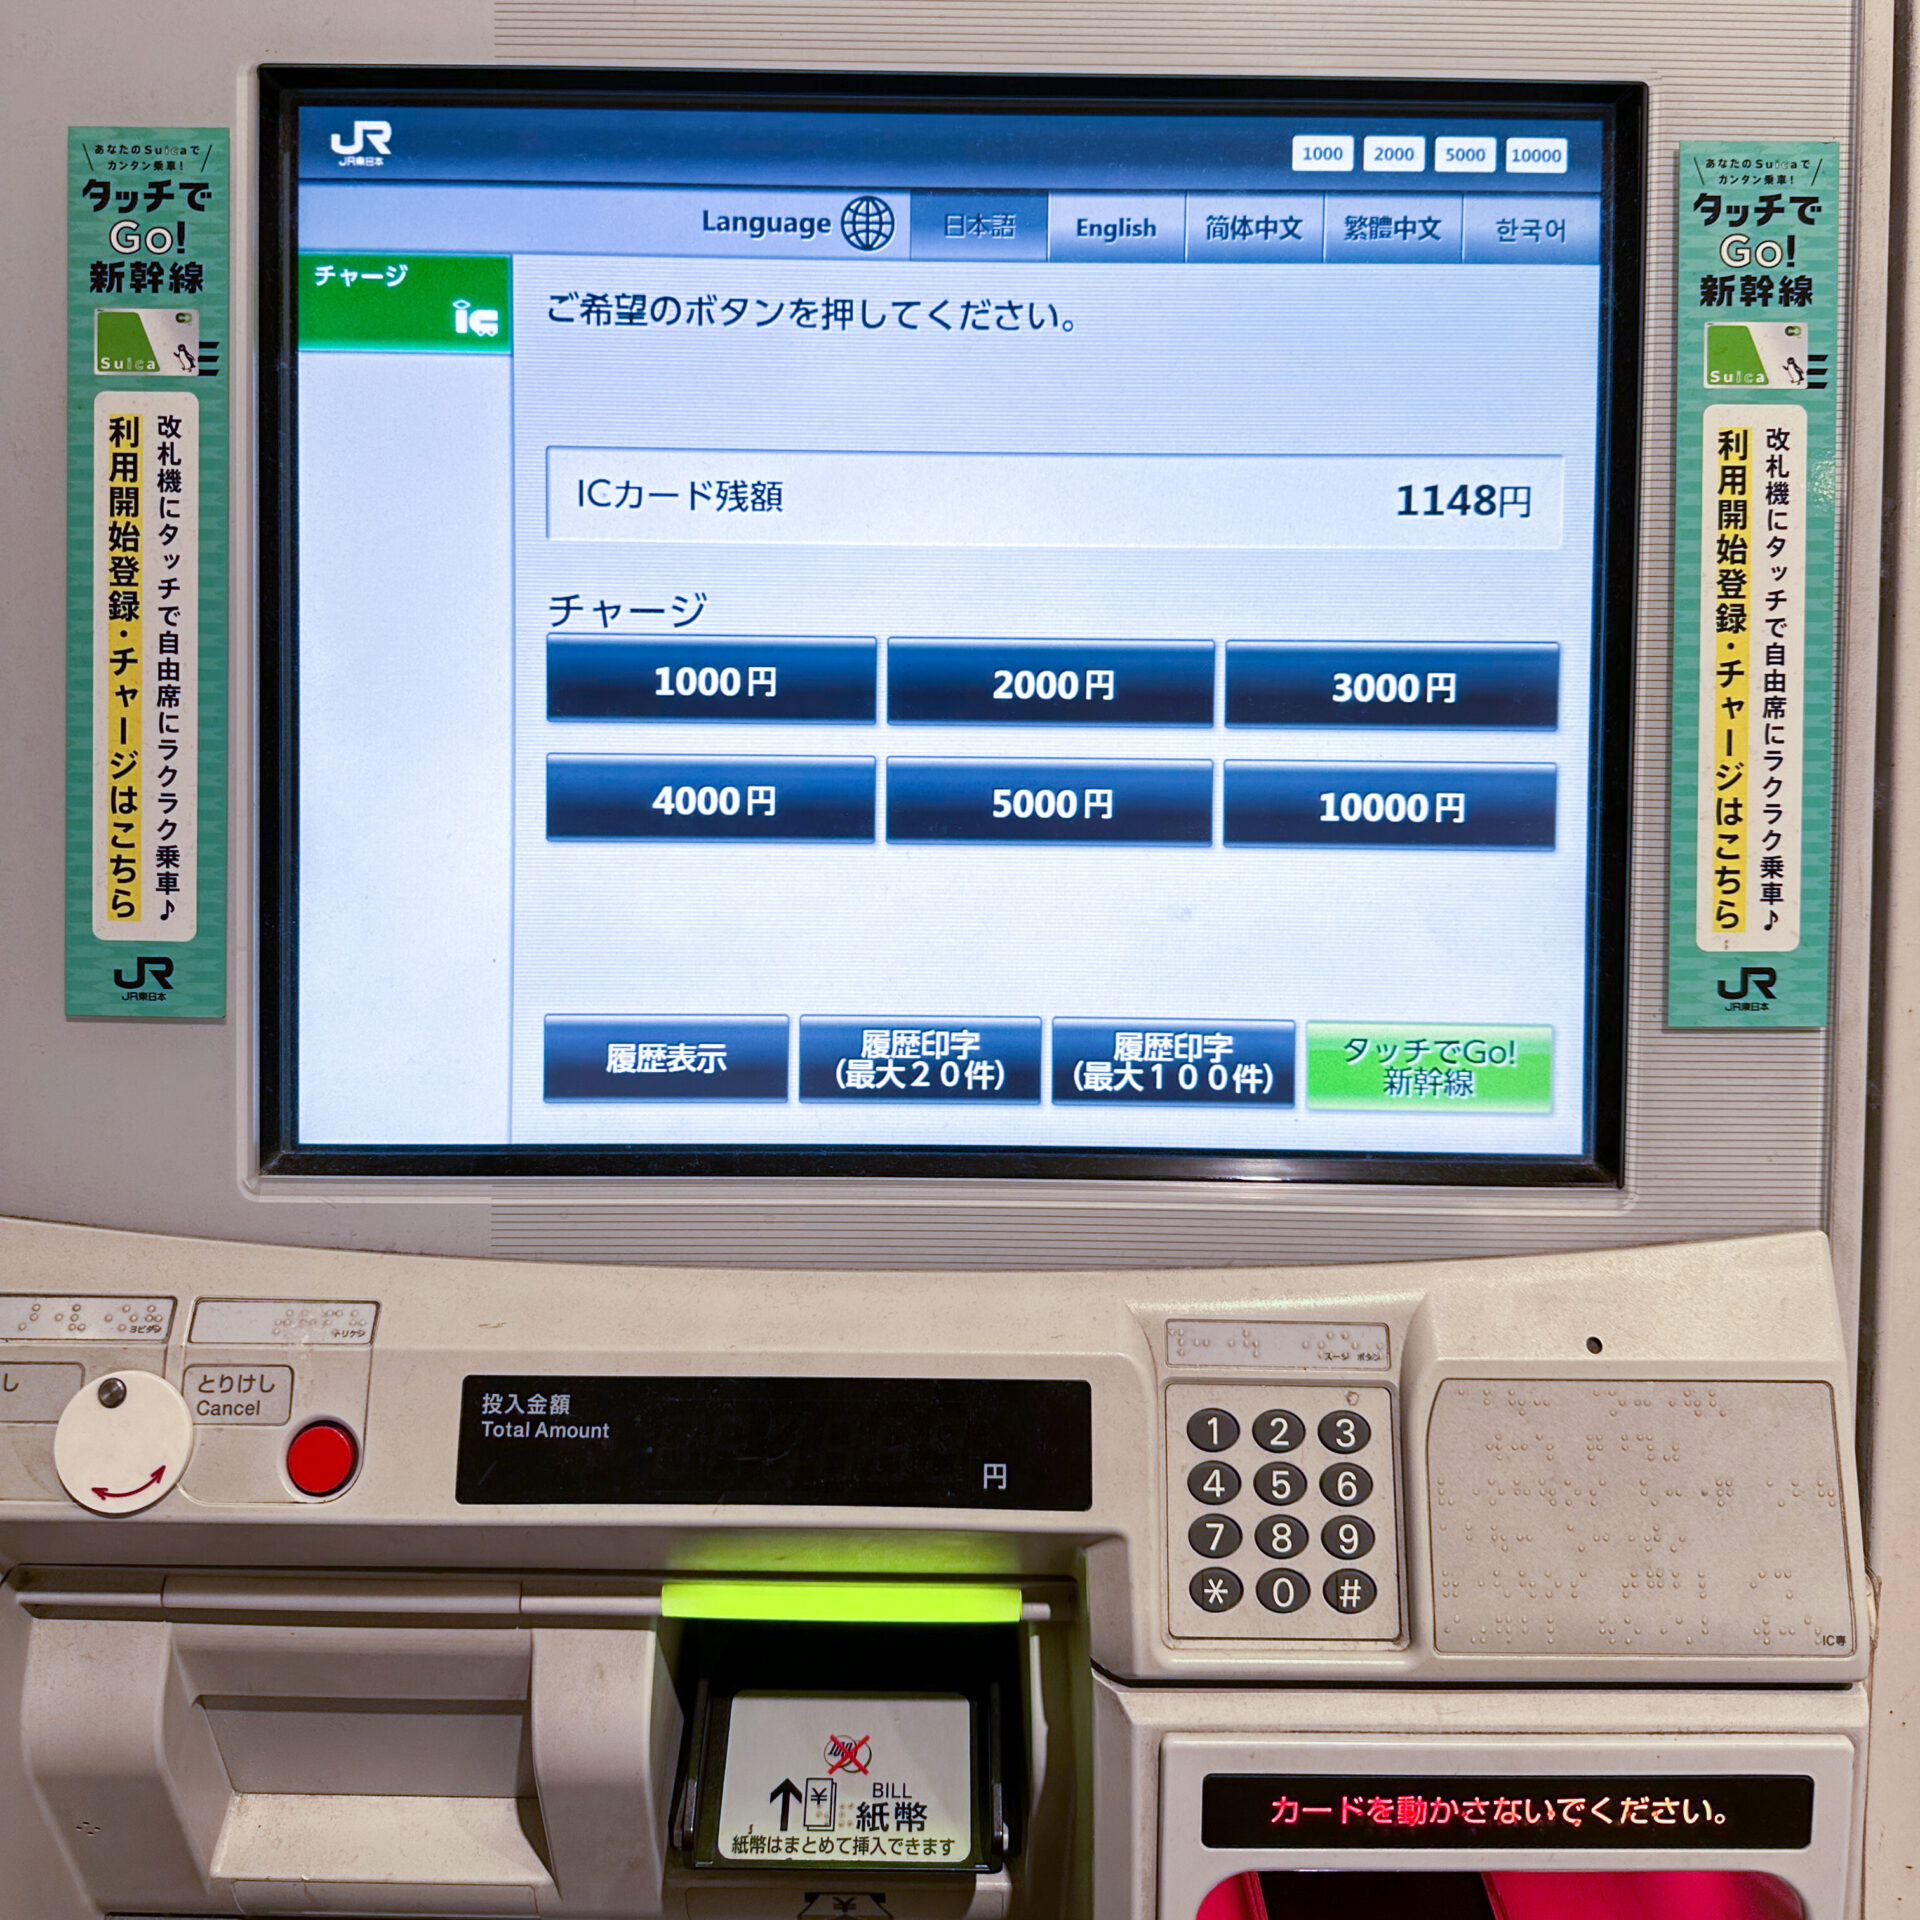
移動にかかった費用を経費計上するためには、「どこからどこへ移動し、いくら差し引かれたか」を示す利用履歴印字が本来の証明書類となります。駅の券売機で「履歴表示・印字」を行うか、モバイルSuicaの利用明細画面を出力し、業務上の移動であることを裏付ける社内出張伝票などとセットで保管するのが経理規程上の鉄則です。