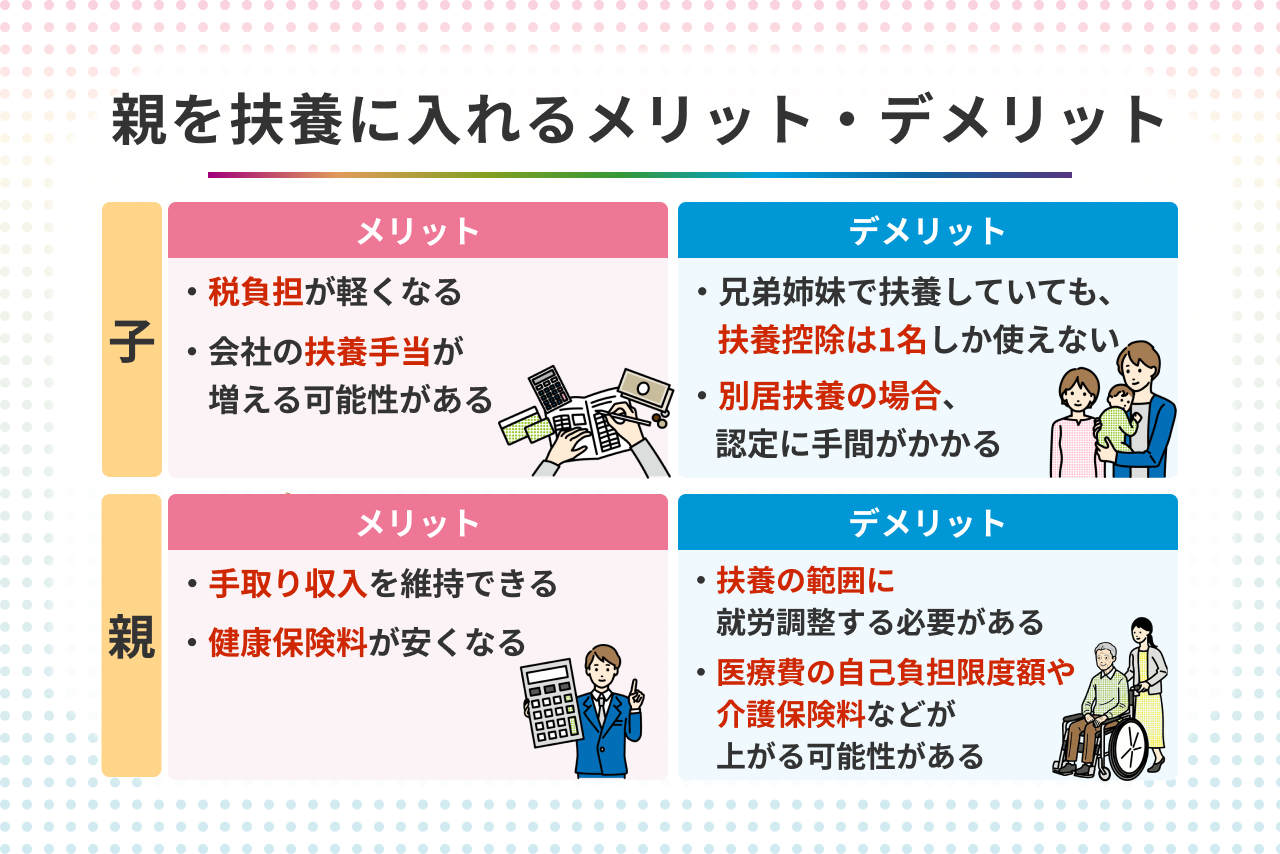
別居の親を扶養に入れるべきか否か。その最終判断を下すためには、感情論や安易な節税意識を完全に排除し、冷徹な親を扶養に入れる損得判定を行う必要があります。家族関係の歪みを防ぎ、世帯全体の手取りを守るための客観的基準は以下の通りです。
親を扶養に入れて「得をする人」の条件
第一に、「税法上の扶養控除のみ」を利用する世帯です。親が健康で日常的な医療費がほとんどかからず、年金受給額が158万円以下(65歳以上の場合)であれば、確定申告での親扶養手続きや勤務先の年末調整で扶養親族として申告するだけで、親の医療負担を動かさずに子どもの税金を合法的に下げられます。また、親が75歳以上の場合はすでに後期高齢者医療制度に組み込まれているため、健保の扶養に入る余地自体がなく、税金の扶養控除のみを純粋に享受できるため損得の計算は極めてシンプルになります。
親を扶養に入れると「大損する人」の条件
一方、絶対に避けるべきなのは「親に持病があり定期的な通院や入院の懸念があるケース」、あるいは「要介護認定を受けておりデイサービスや介護施設を利用しているケース」で、安易に健康保険の扶養に入れようとすることです。高額療養費の限度額引き上げや特定入所者介護サービス費の喪失による破壊力は、子の節税メリットを軽々と凌駕します。
家族社会学や心理学の観点からも、重要な教訓が存在します。子が親の生活をすべて抱え込もうとする行為は、一見すると美徳に見えながら、内実としては健全な「心理的バウンダリー(自立の境界線)」を破壊し、家族間の共依存関係を固定化させる危険を孕んでいます。経済的な支援を証明するために親の資産やプライベートな支出まで子が過剰に監視・管理する構造は、親の尊厳を傷つけ、親子関係そのものを破綻へと導く引き金になりかねません。
経済的支援は必要最低限の形にとどめ、親自身が自立した年金生活者として国の公的支援や減免制度をフル活用できる環境を残しておくことこそが、結果として双方の人生と家計を守る賢明な選択となります。

