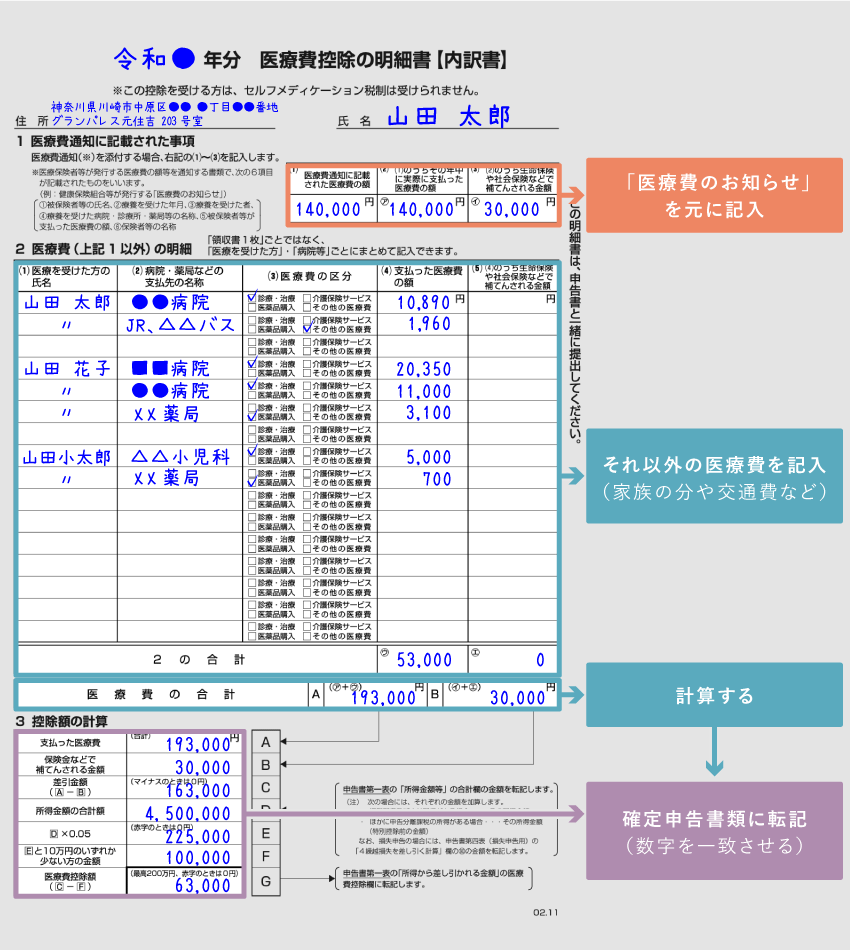
医療費控除という制度は、単に「払った税金の一部を取り戻す還付申告」にとどまりません。超高齢社会と社会保障費の増大が続く日本において、自身と家族がどれだけの医療リソースを消費し、自己負担を強いられているのかを客観的に可視化する「家計の防衛ツール」でもあります。
しかし、すべての人が確定申告で医療費控除を行うべきかというと、労力対効果の観点から慎重な見極めが必要です。申告を積極的に行うべき人と、あえて見送るべき人の判断基準は以下の通りです。
【医療費控除を絶対にやるべき人】
- 1年間の世帯合算医療費が10万円(※総所得金額が200万円未満の場合は総所得の5%)を確実に超えている家庭:本人だけでなく、生計を一にする配偶者や子どもの分、さらには仕送りをしている田舎の両親の医療費も合算できます。所得が最も高い人がまとめて申告することで、所得税の税率差を利用した大きな節税効果が得られます。
- 歯科矯正、インプラント、出産、先進医療など、高額な自費診療を受けた人:一発で数十万円〜数百万円の控除枠が発生するため、翌年の住民税も含めると数万〜数十万円単位の手取り増につながります。
【慎重に判断すべき・セルフメディケーション税制を検討すべき人】
- 医療費の合計が10万円前後で、所得税率が低い(5〜10%)層:手間をかけて書類を集め、数千円程度の還付金のために何時間も費やすのはタイムパフォーマンスの面でおすすめできません。
- 大きな病気はしていないが、ドラッグストアで風邪薬や花粉症治療薬、湿布などを頻繁に購入している家庭:この場合は「セルフメディケーション税制(特例)」を選択する方が賢明です。対象となるスイッチOTC医薬品の年間購入額が1万2,000円を超えた部分(上限8万8,000円)が所得控除されるため、通常の医療費控除の足切りライン(10万円)に届かない世帯でも確実に減税メリットを享受できます。※通常の医療費控除との重複適用はできないため、どちらか有利な方を試算して選ぶ必要があります。

