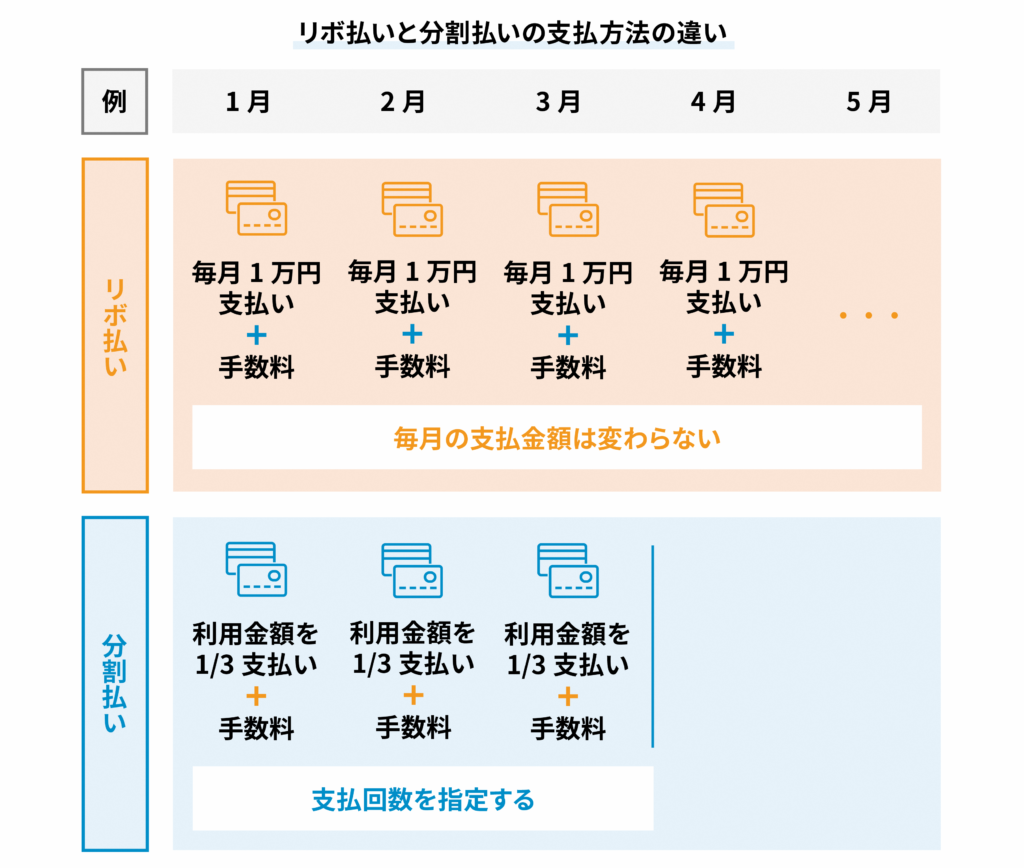
「今月は手元の資金に余裕がないから、とにかく毎月の引き落とし額を抑えたい」と考えたとき、一見して魅力的に映るのはリボ払いです。しかし、ここに消費者を惑わす最初の心理的トラップが潜んでいます。両者の最大の違いは、「支払回数を固定するか」それとも「毎月の支払金額を固定するか」という管理軸のベクトルにあります。
分割払いは、購入した商品ごとに「3回」「6回」「12回」「24回」といった具合に支払回数を指定します。購入代金に所定の手数料を加えた総額を均等に割って支払うため、指定した月数が経過すれば確実に支払いは終了します。支払いが終わるゴールが契約の瞬間に可視化されている点が特徴です。
一方のリボ払いは、どれだけ買い物を重ねても、事前に設定した「毎月1万円」「毎月2万円」といった一定額のみを口座から引き落としていきます。たとえば30万円の最新パソコンを購入した場合でも、設定を月1万円にしておけば、翌月の引き落としは1万円(+手数料)で済みます。財布への瞬間的なダメージを最小化できるという意味では、確かに「目先の支払いが最も楽になる」のはリボ払いです。しかし、その甘い錯覚の裏側で、返済のゴールが何年も先へと強制的に遠のいている冷酷な事実に気付かなければなりません。

