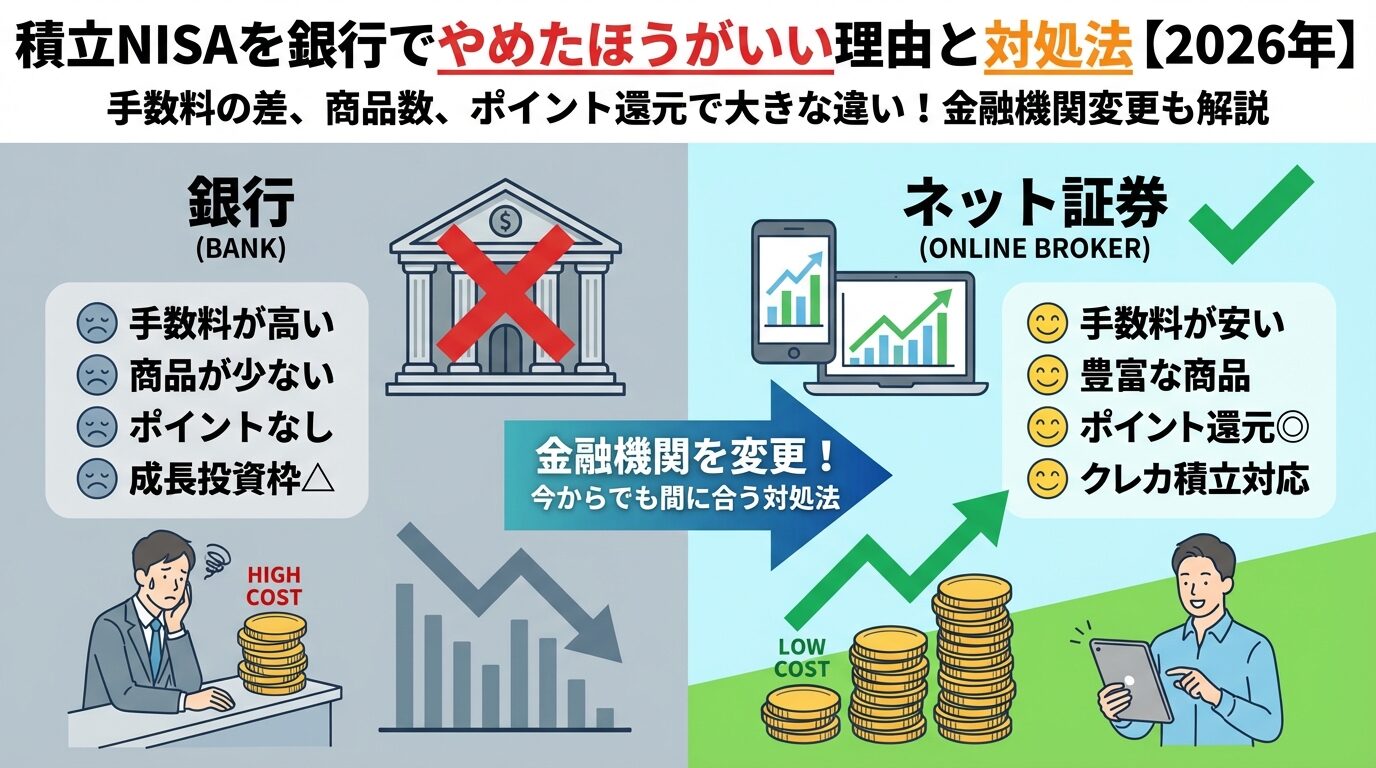
積立Nisaはやめたほうがいい?大損した人の共通点と新Nisaの真実に関する疑問を詳しくまとめました。最新データをご覧ください。
感情論を排し、客観的な事実に基づいて制度と運用の実態を整理します。旧制度から新NISAへの移行によって何が変わり、どのようなコスト構造が存在するのかを把握することは、誤った判断を回避するための第一歩です。
項目詳細・数値データ一般的な基準・相場編集部の見解・評価非課税保有期間無期限化(旧制度は最長20年間)旧つみたてNISAは20年制限あり売却を急ぐ制度的理由が完全に消失。長期保有が極めて有利に。新NISAつみたて投資枠年間120万円(月額最大10万円)旧制度は年間40万円(月約3.3万円)枠の拡大に煽られ、家計に見合わない過大な積立設定をするリスクに注意。つみたてNISA手数料と信託報酬優良インデックス型:年0.05%〜0.15%前後対面型窓口投信:年1.0%〜2.0%超ネット証券の低コスト投信を選ばなければ、長期リターンが大幅に削られる。クレカ積立還元水準楽天証券・SBI証券:0.5%〜最大3.0%(カード種別による)各社ポイント還元競争は適正化傾向ポイントはおまけに過ぎない。ポイント改悪を理由に運用をやめるのは本末転倒。元本割れ確率(過去データ)保有1年:約30%〜40%前後
保有20年以上:ほぼ0%(世界分散時)金融庁公表資料等に基づく実績値「途中でやめると損をする」統計的根拠。時間の経過が最大のリスクヘッジ。