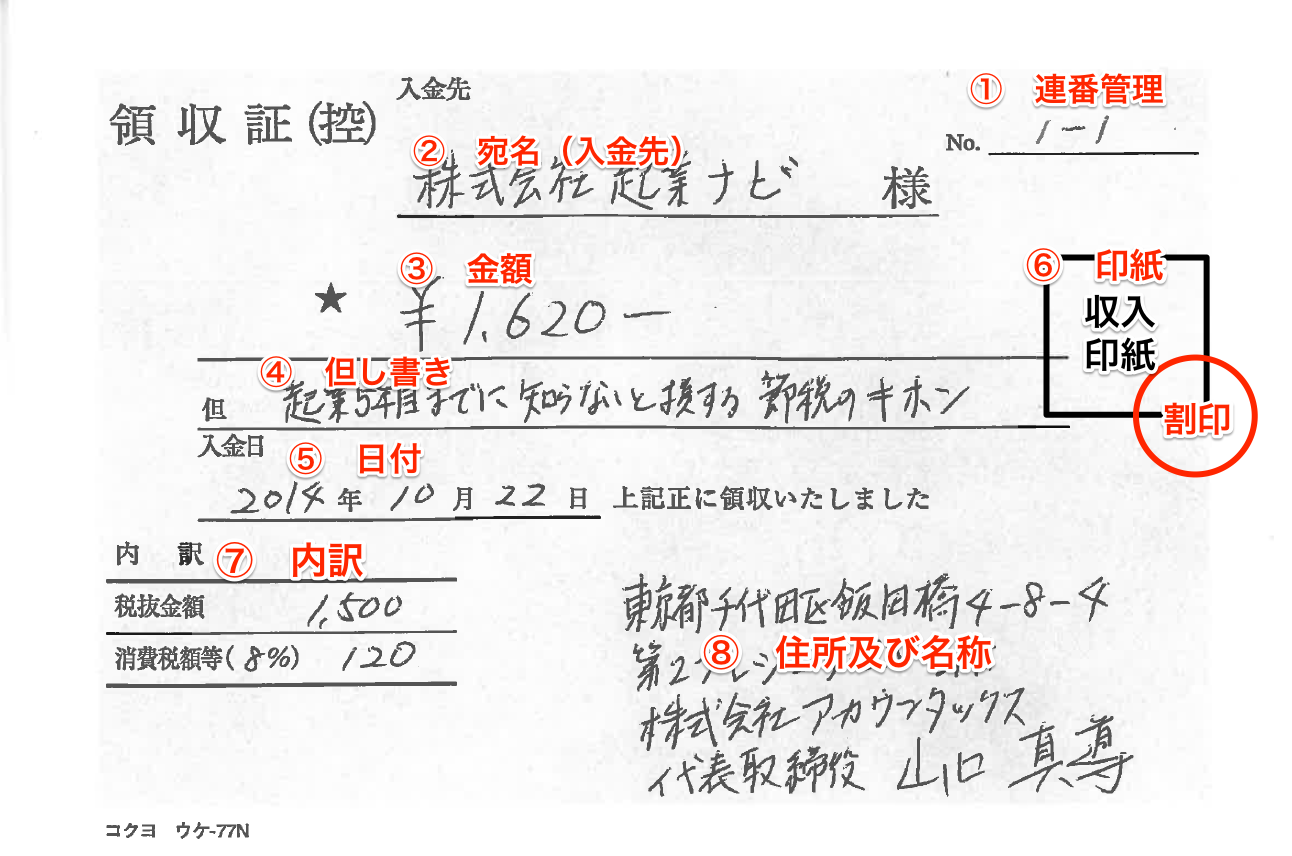
現場で最もトラブルが多発するのが「宛名」と「但し書き」の曖昧な記入です。実務において「宛名:上様」「但し書き:お品代」で処理しようとするケースが散見されますが、これは税務リスクを極めて高める行為です。
宛名は「上様」ではなく「正式名称」が原則
適格簡易請求書が認められる業種(飲食業、小売業、タクシー等)を除き、一般的なBtoB取引において宛名を「上様」や「空欄」にすることは認められません。宛名は必ず会社名(株式会社を略さず記載)や屋号、個人事業主の氏名などの正式名称を正確に記入してください。「宛名なし」の領収書は、誰が支払ったのかを客観的に証明できないため、企業の内部監査で経費精算を差し戻される主要因となります。
但し書きの「お品代」が否認される背景
但し書きに「お品代として」「代金として」と記載する手法は、税務署の調査官から見れば「事業に関係のない私的な買い物を隠蔽しているのではないか」という疑念を生む温床となります。但し書きでお品代がNGとされる理由は、使途の妥当性を第三者が検証できない点にあります。
税務調査で指摘を受けないためには、以下のように取引実態が具体的に伝わる文言を記載しなければなりません。
- ×「お品代として」 → ○「セミナー資料用書籍代として」「オフィスクリーニング代として」
- ×「ご飲食代として」 → ○「お取引先様(〇〇社)との打ち合わせ飲食代として」
- ×「お花代として」 → ○「創立記念式典用スタンド花代として」

