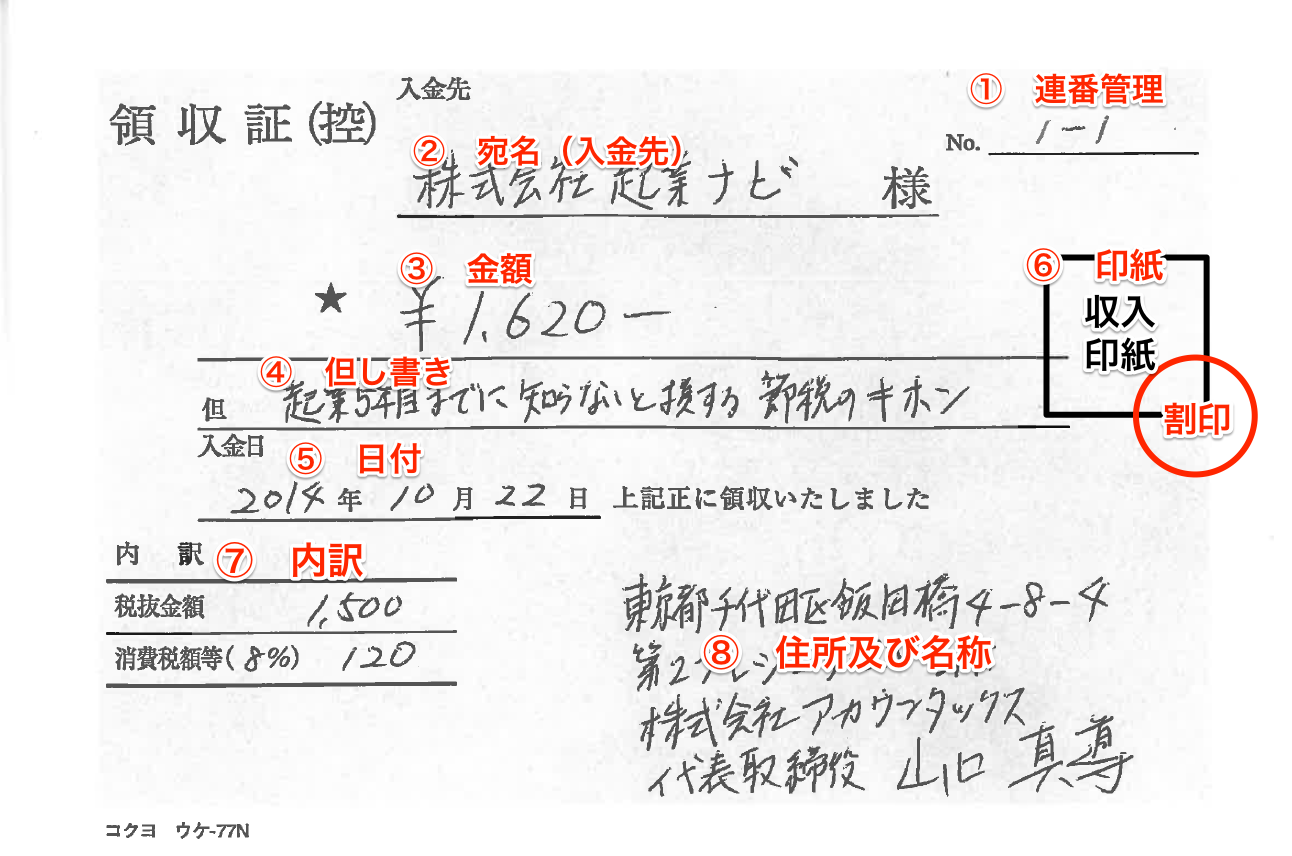
手書き作業において書き損じは避けられない事象ですが、その訂正手順を誤ると領収書の証拠能力が消滅します。
最もやってはならないNG行動は、修正液・修正テープ・消せるボールペンの使用です。これらを使用して修正された領収書は、誰がいつ改ざんしたのかを判別できないため、税務調査および企業の経理監査において100%無効として扱われます。
日付や宛名、但し書きを軽微に誤記した場合は、以下の手順で訂正を行うことが法的な基本作法です。
- 誤った箇所に定規を用いて二重線(赤または黒)を引く。
- 二重線に重なるように、発行者欄に押印したものと同じ印章(訂正印)を押す。
- 余白の分かりやすい位置に正しい情報を正確に記入する。
ただし、「金額欄」を書き間違えた場合は、二重線による訂正を行わず、必ず新規に書き直す(再発行する)のが現代ビジネスにおける鉄則です。金額の訂正がある領収書は、社内不正や横領を疑われる原因となるため、受取側の経理部門で受領を拒絶されるケースが一般的です。
書き損じた用紙を処理する際は、破って捨てるのではなく、用紙全体に大きく「無効」または「×」と朱書きし、複写式の控え帳簿にそのままホチキス等で貼り付けて残すようにしてください。通し番号(ナンバー)が飛んでいると、税務調査官から「領収書を破棄して売上を除外(脱税)したのではないか」という嫌疑をかけられるリスクを防ぐためです。

