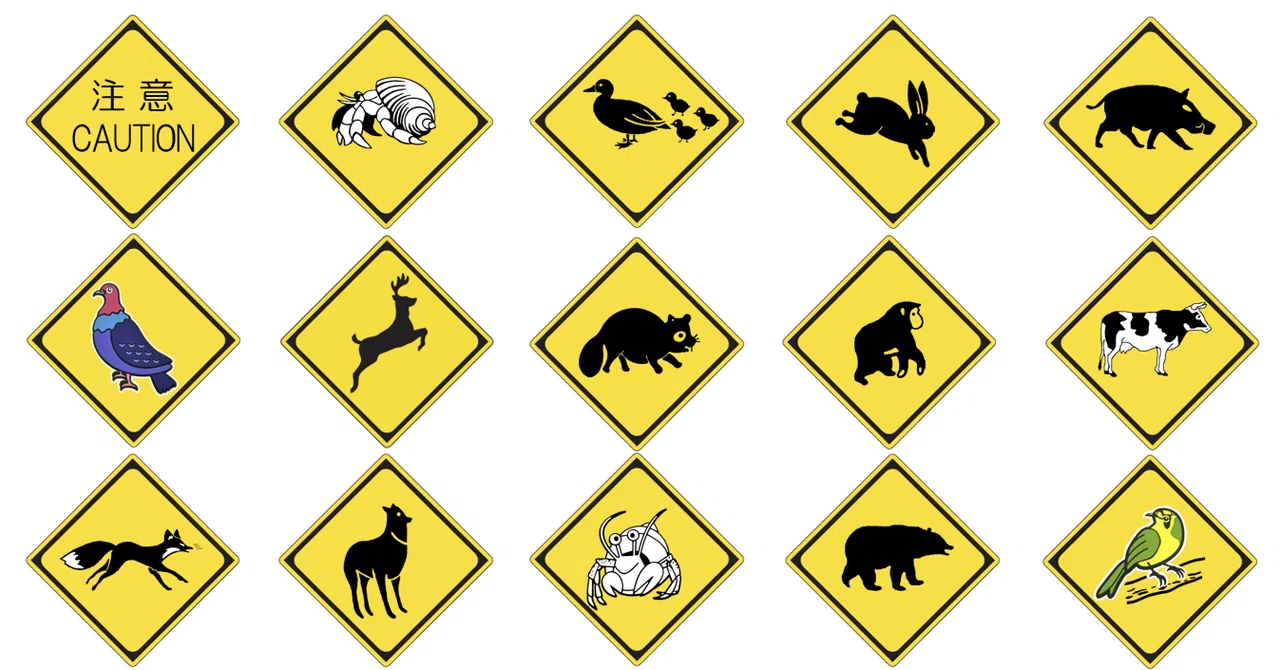
インターネット上やドライバーの間には、動物注意標識に関するいくつかの根深い誤解が存在します。万が一事故を起こした際、その誤った知識が深刻なトラブルを引き起こすケースが後を絶ちません。
誤解1:「警戒標識には法的効力がないから無視しても過失は問われない」
動物注意標識は「規制標識(一時停止や最高速度)」とは異なり、標識そのものに違反したことによる直接の罰則(反則金や違反点数)は定められていません。この点を根拠に「ただの努力義務」「法的効力はない」と軽視するドライバーが少なくありません。 しかし、これは交通法務の観点から見て極めて危険な解釈です。道路交通法第70条には「安全運転の義務」が定められています。事故の現場検証や裁判において、動物注意標識の存在は「野生動物の飛び出しを客観的に予見できたはずの環境証拠(予見可能性の補強)」として扱われます。標識が存在する区間での事故は、運転者が減速や前方注視を怠ったとして、重い過失を認定される要因となるのです。
誤解2:「動物と衝突しても道路管理者に損害賠償を請求できる」
「危険な動物が飛び出してくるのに、フェンスを張っていない道路管理者が悪い」として、自治体や高速道路会社へ修理費用を請求しようとするドライバーがいます。 過去の裁判例において、野生動物の道路侵入に対する道路管理者の国家賠償法第2条(道路の瑕疵)責任は、ほぼ一貫して否定されています。野生動物の行動を完全に予測・遮断することは技術的・予算的に不可能であり、「不可抗力」と判断されるためです。動物との衝突事故は、対向車や歩行者がいない限り、法的には「単独の自損事故(物損事故)」として処理されます。
誤解3:「車両保険に入っていればどんな契約でも補償される」
野生動物との衝突事故で最もトラブルになりやすいのが、自動車保険の適用範囲です。 車両保険には主に「一般型(オールリスク型)」と「エコノミー型(車対車+限定危険)」の2種類があります。多くの損害保険会社において、野生動物は「車」とは認められないため、自損事故(単独事故)の扱いになります。その結果、エコノミー型の契約では野生動物との衝突事故による車両修理費用が保険金支払いの対象外となるケースが多発しています。山間部を走行する機会が多いドライバーがエコノミー型を選択している場合、全損事故でも補償が一銭も出ないという最悪の事態に直面しかねません。
【判例から読み解く】同乗者や後続車を巻き込んだ場合の責任所在
野生動物を避けようとして急ブレーキをかけ、後続車に追突された場合や、ガードレールに激突して同乗者を死傷させた場合、ドライバーは「緊急避難」を主張することがあります。しかし判例では、動物注意標識が設置された道路において、動物の飛び出しは予見できた事象とみなされやすく、前方不注視や安全速度違反としてドライバー側の過失割合が重く算定される傾向にあります。

