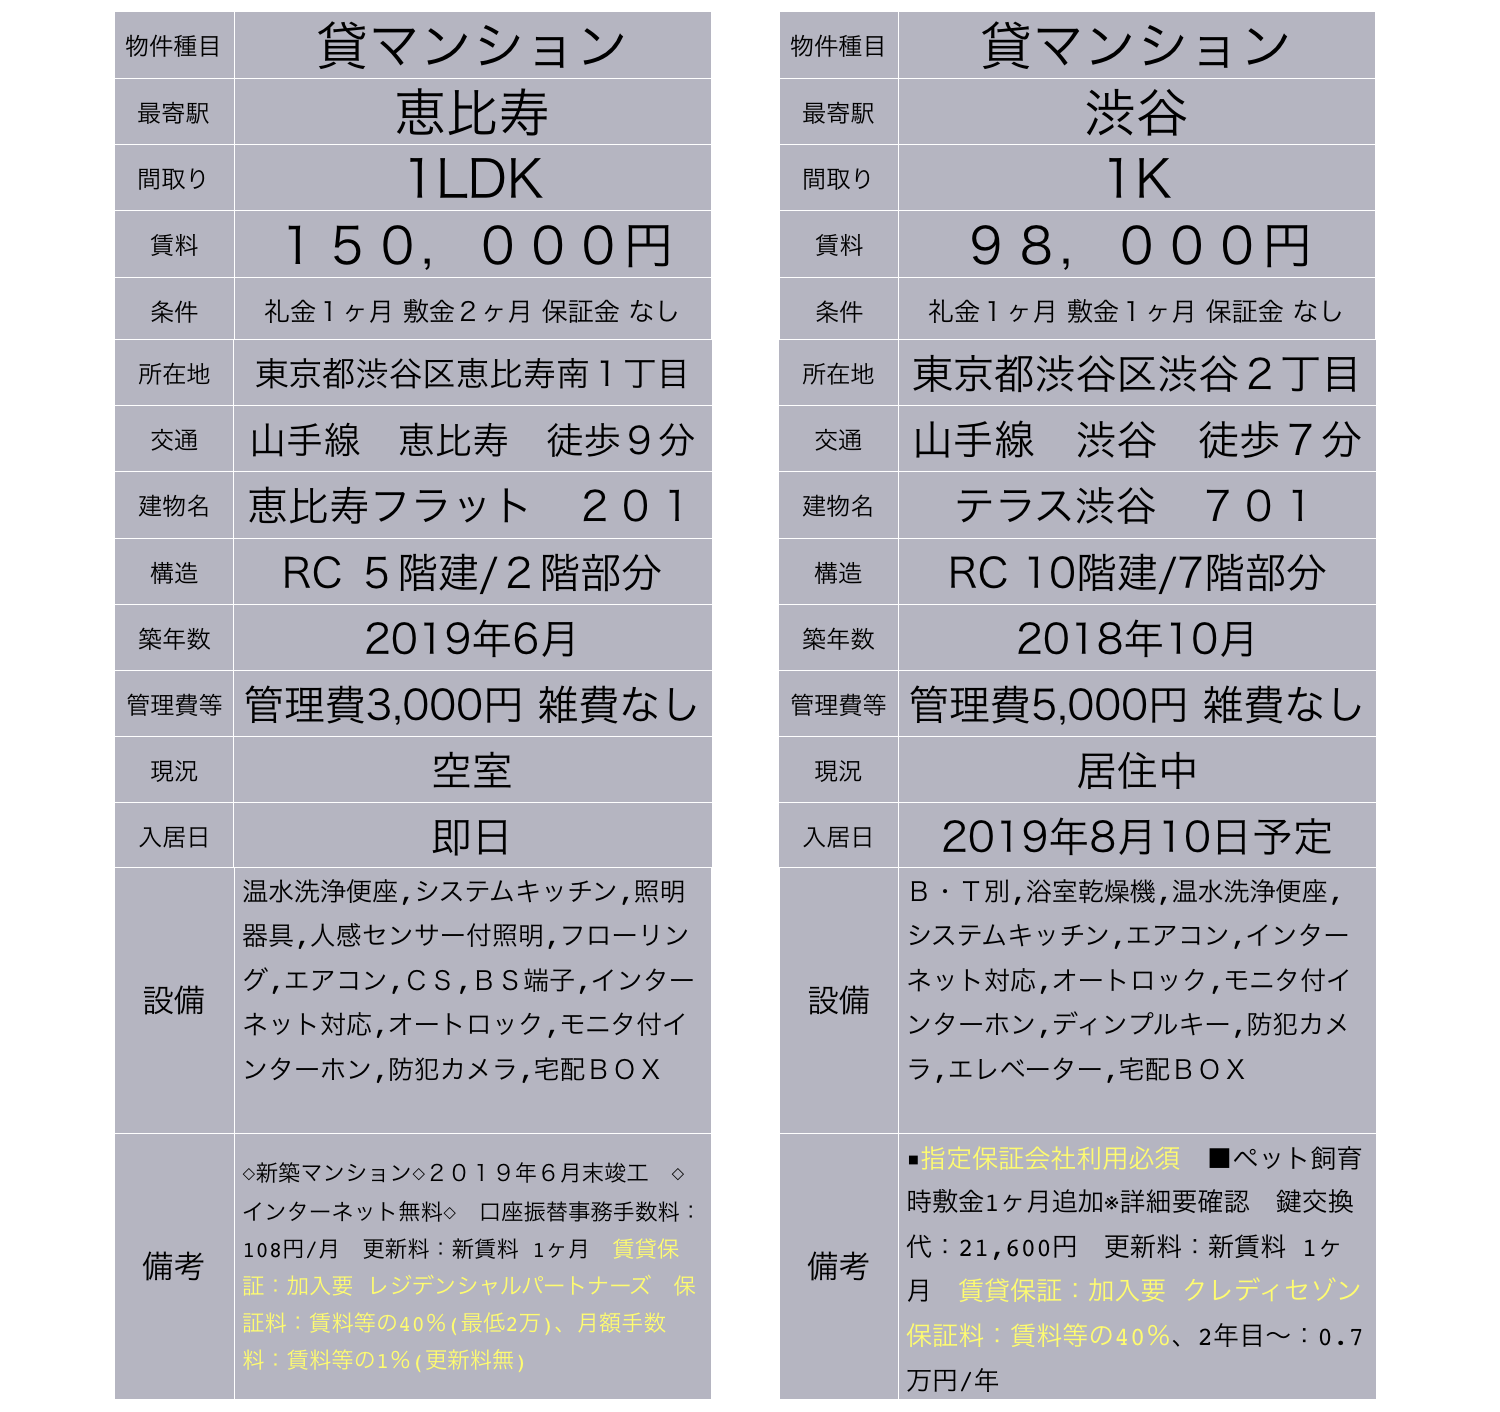
「大手企業に勤務する実父が連帯保証人になれるのに、なぜ保証会社を外せないのか」という相談は、不動産仲介の現場で日常茶飯事となっています。連帯保証人との違いを比較すると、個人である連帯保証人は病気・定年退職・逝去によって支払い能力が突然喪失するリスクを孕んでいます。一方、家賃債務保証会社は法人の組織力として安定した立て替え能力と回収ノウハウを持っています。
保証会社が完全に必須化された決定打は、2020年4月に施行された民法改正です。この法改正により、個人が連帯保証人になる契約を交わす際、保証する金額の上限となる「極度額(例:家賃の24ヶ月分など)」を書面で明確に設定することが義務付けられました。これにより、身内であっても「上限数百万円に及ぶ借金を背負うことと同じ書面」への署名捺印を躊躇する心理的ハードルが跳ね上がりました。
同時に、家主や管理会社サイドにとっても、身内への督促や回収訴訟は多大な時間と精神的負担、弁護士費用を伴います。保証会社を間に入れることで、滞納が発生しても翌月には確実に家賃が入金され、滞納督促から法的手続き、明渡し訴訟の費用負担まで全て保証会社が代行します。家主側から見れば「入居者が保証料を負担してくれる上に、自らの賃料収入が100%保全される完璧な保険」となるため、強固な属性の連帯保証人が存在していても「保証会社加入必須」という条件を譲らないのが現場の冷徹な現実です。

