職場経由で団体扱い保険に加入している場合、実務上の運用で混乱が生じがちです。給料天引き 地震保険 年末調整 ネットの反応をSNSや社内相談掲示板などで調査すると、「給与から引かれているのに、なぜ証明書を出さなければいけないのか」「会社側で勝手に控除してくれないのか」といった疑問の声が目立ちます。
給与天引きであっても、会社側が自動集計する企業と、従業員自身が申告書に記載して意思表示しなければ控除対象外とする企業に分かれます。多くの損保会社と提携する企業グループでは、天引きデータが総務システムに直接連動してハガキ提出を省略できる仕組みが普及していますが、中小企業や紙ベースの手続きを残す職場では、依然として控除証明書の添付提出が義務付けられています。「天引きされているから安心」と放置せず、自社の就労規則や年末調整ガイダンスの確認が欠かせません。
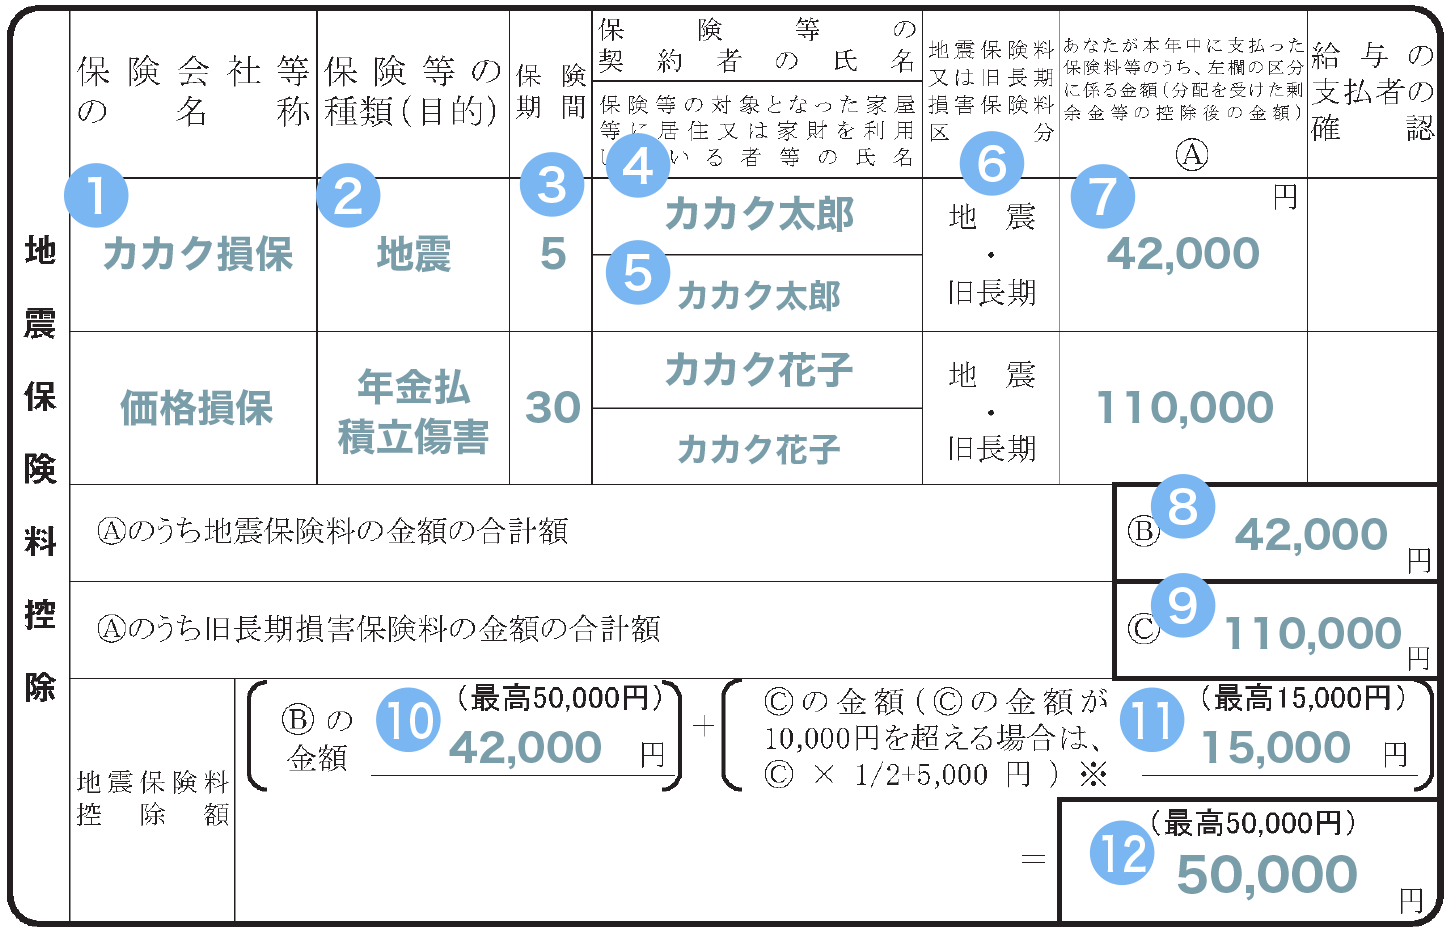
また、ハガキに記載された旧長期損害保険料 違いと見分け方についても混乱が散見されます。旧長期損害保険料控除とは、以下の3つの条件をすべて満たした契約にのみ適用される経過措置です。
- 契約日:平成18年(2006年)12月31日以前に締結した契約であること。
- 満期返戻金:満期時に返戻金が支払われる満期付きの損害保険契約であること。
- 保険期間:保険期間または共済期間が10年以上であること。
証明書の表面に「旧長期損害保険料」と明記されていない限り、一般的な火災保険契約はこれに該当しません。誤って通常の火災保険料をここに転記し、総務担当者から書類の再提出を求められるトラブルが後を絶たないため、区分の文字を細部まで精査する必要があります。

