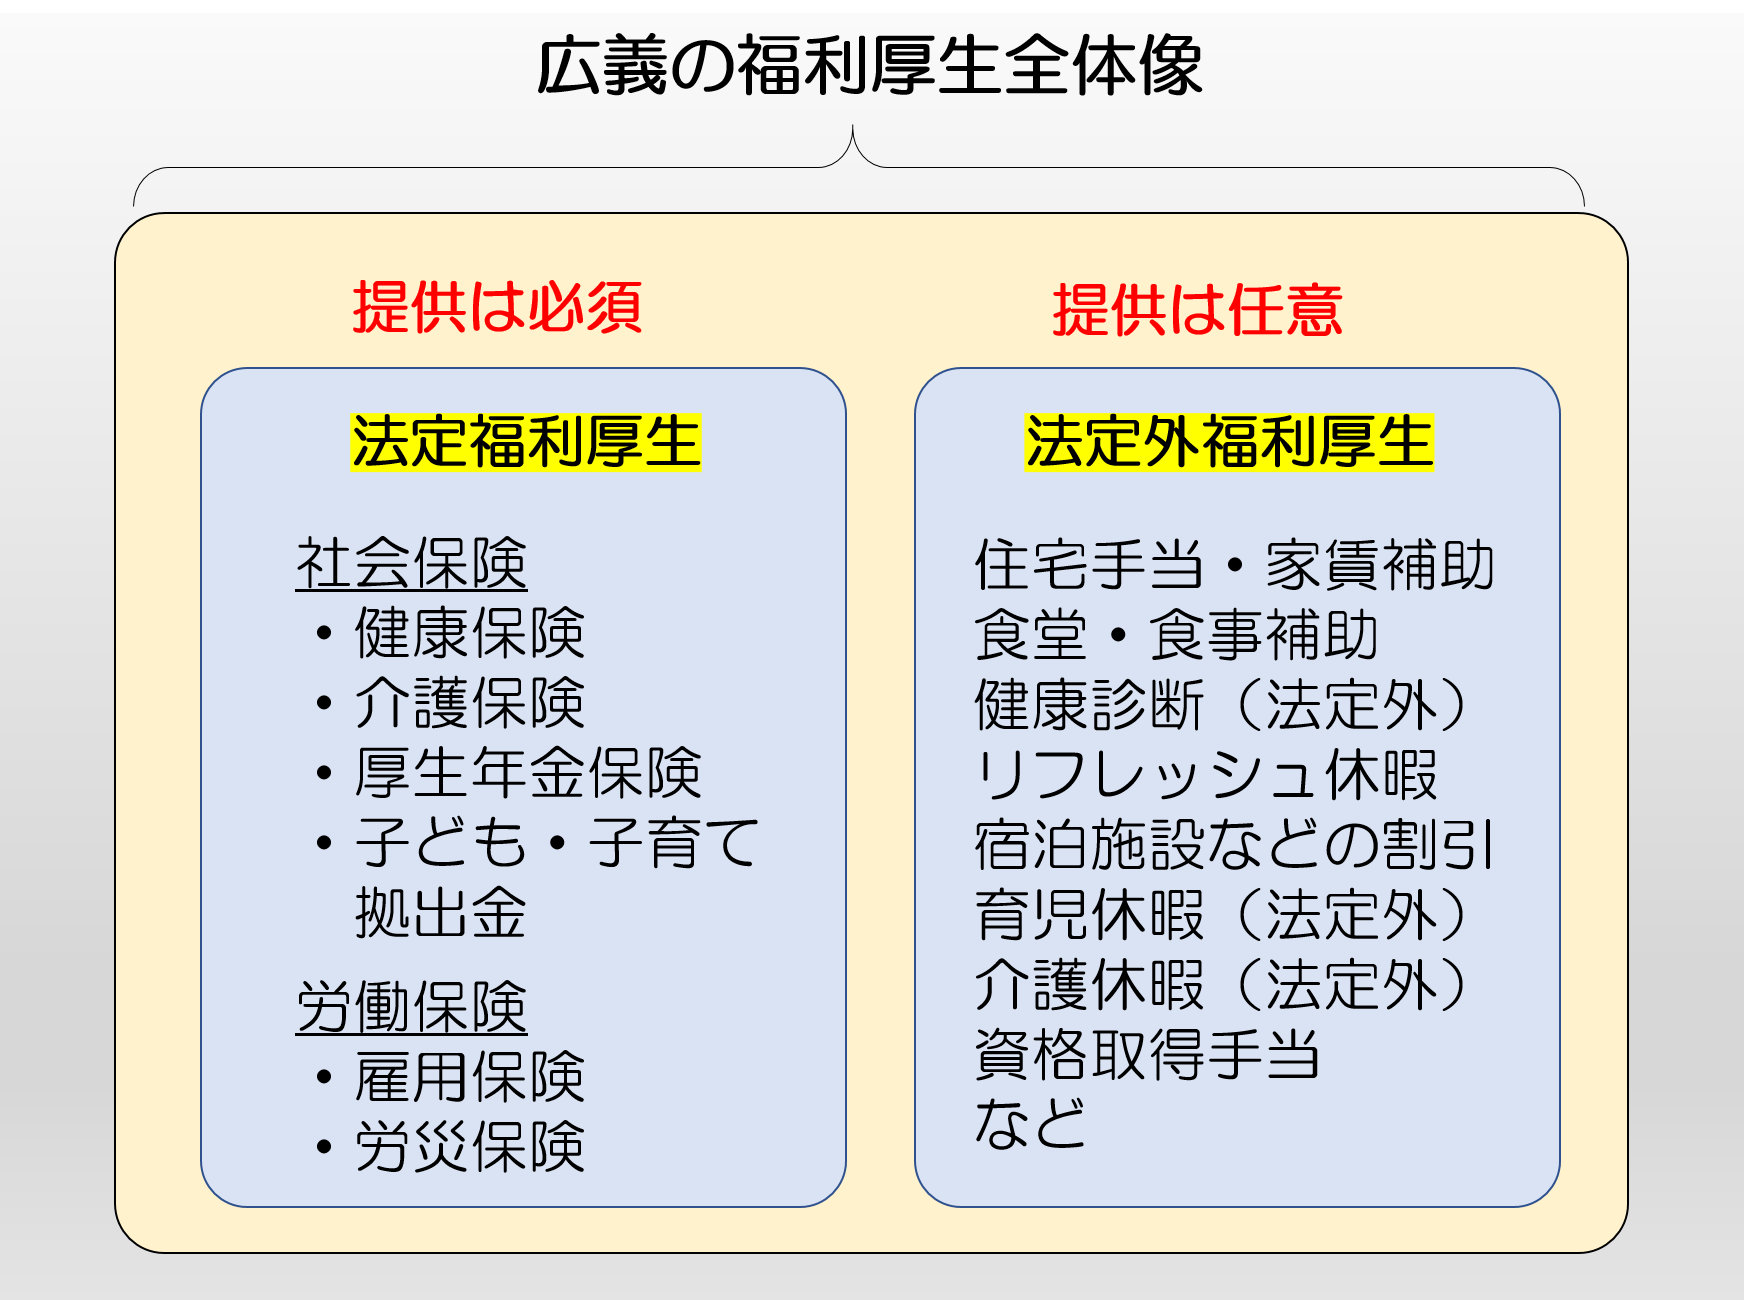
法定福利費とは、事業者が従業員を雇用する際に、法律の定めに基づいてその一部または全額を負担しなければならない公的な社会保険料・労働保険料の総称です。福利厚生費という大きな括りの中に存在しますが、企業が独自に提供する社員旅行や提携リゾート施設の利用補助といった任意のサービスとは、法的な拘束力の面で明確に一線を画します。
労務管理の現場を取材すると、創業間もないスタートアップや小規模事業者の経営者から「業績が厳しい時期は支払いを猶予できないのか」「従業員本人が加入を拒否しているから払わなくてよいのではないか」という相談が後を絶ちません。しかし、法定福利費は事業主の裁量で削ることは法的に一切認められていません。要件を満たす従業員を1人でも雇用した時点で、加入手続きと費用の拠出は公法上の強制義務となります。
ここで必ず整理しておかなければならないのが、法定福利費と法定外福利費の違いです。両者は決算書上の勘定科目としても明確に区別されます。
法定福利費は、健康保険法や厚生年金保険法、労働保険徴収法などに直結しており、未払いや未加入が発覚した場合は、最大2年間に遡って追徴金を徴収されるだけでなく、悪質なケースでは事業者名が公表されるなど、企業の信用失墜に直結します。一方の法定外福利費は、住宅手当、通勤手当(非課税枠を超える部分)、社員食堂の補助、慶弔見舞金など、会社が従業員のモチベーション向上や定着率向上のために独自設計する制度です。こちらは業績に応じて縮小・廃止する自由が企業側に留保されています。

