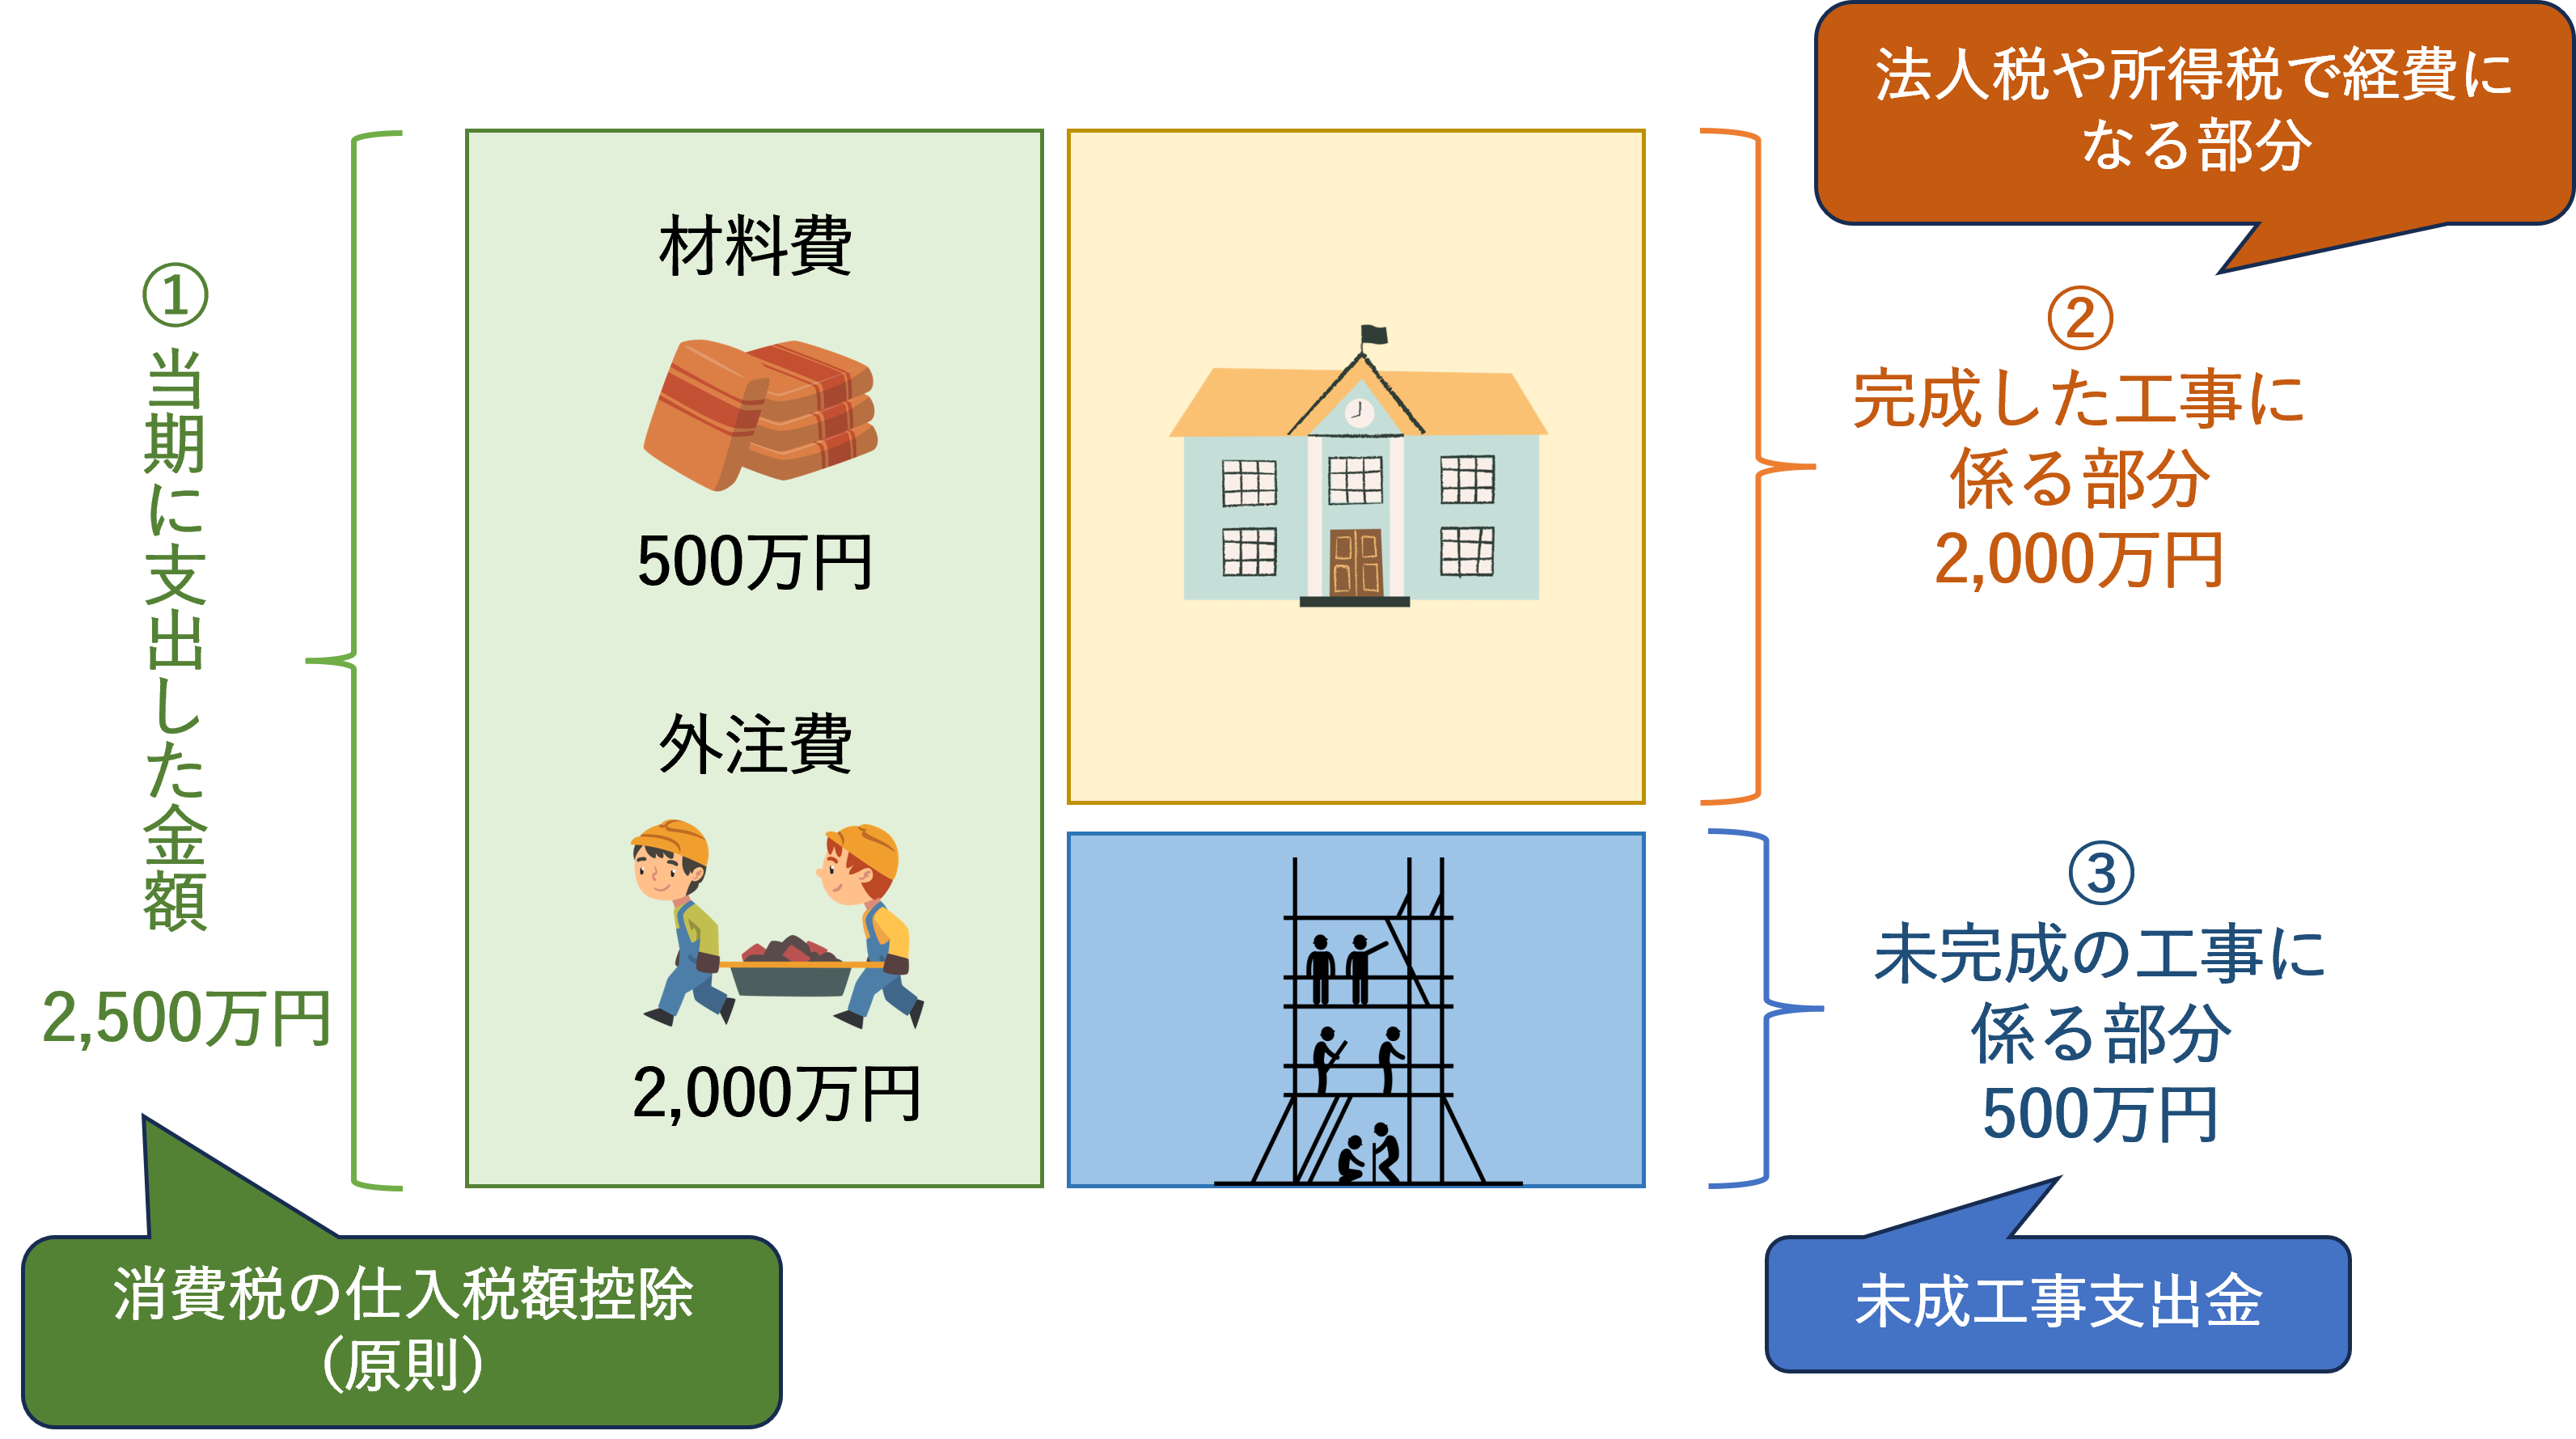
未成工事支出金とは、着工から引き渡し(完成)に至るまでの間に、該当工事のために直接・間接に支出したすべての費用を一時的に蓄積しておくための勘定科目です。決算書の上では、貸借対照表(B/S)の流動資産の区分に「棚卸資産」として計上されます。一般的な製造業における「仕掛品(しかかりひん)」や「半製品」と経済的実質は同等ですが、建設業特有の取引慣行や法規制を反映し、明確に区分されています。
建設業法第19条および財務諸表規則の規定に基づき、建設業者には国土交通省が定める「建設業財務諸表」の作成が義務付けられています。公共工事の入札に参加する際に必須となる経営事項審査では、建設業法に準拠した財務諸表の提出が必須要件であり、一般的な製造業会計の勘定科目である「仕掛品」をそのまま流用することは認められていません。
また、対をなす負債科目として「未成工事受入金」が存在します。これは発注者から工事完成前に受け取った着工金や中間金を処理する流動負債科目であり、一般会計の「前受金」に相当します。建設業会計では、工事ごとの収支を明確に紐付けて管理するため、未成工事支出金(資産)と未成工事受入金(負債)を両建てで管理し、引き渡し時点で一括して損益計算書(P/L)の売上高(完成工事高)と売上原価(完成工事原価)へ振り替える構造が徹底されています。

