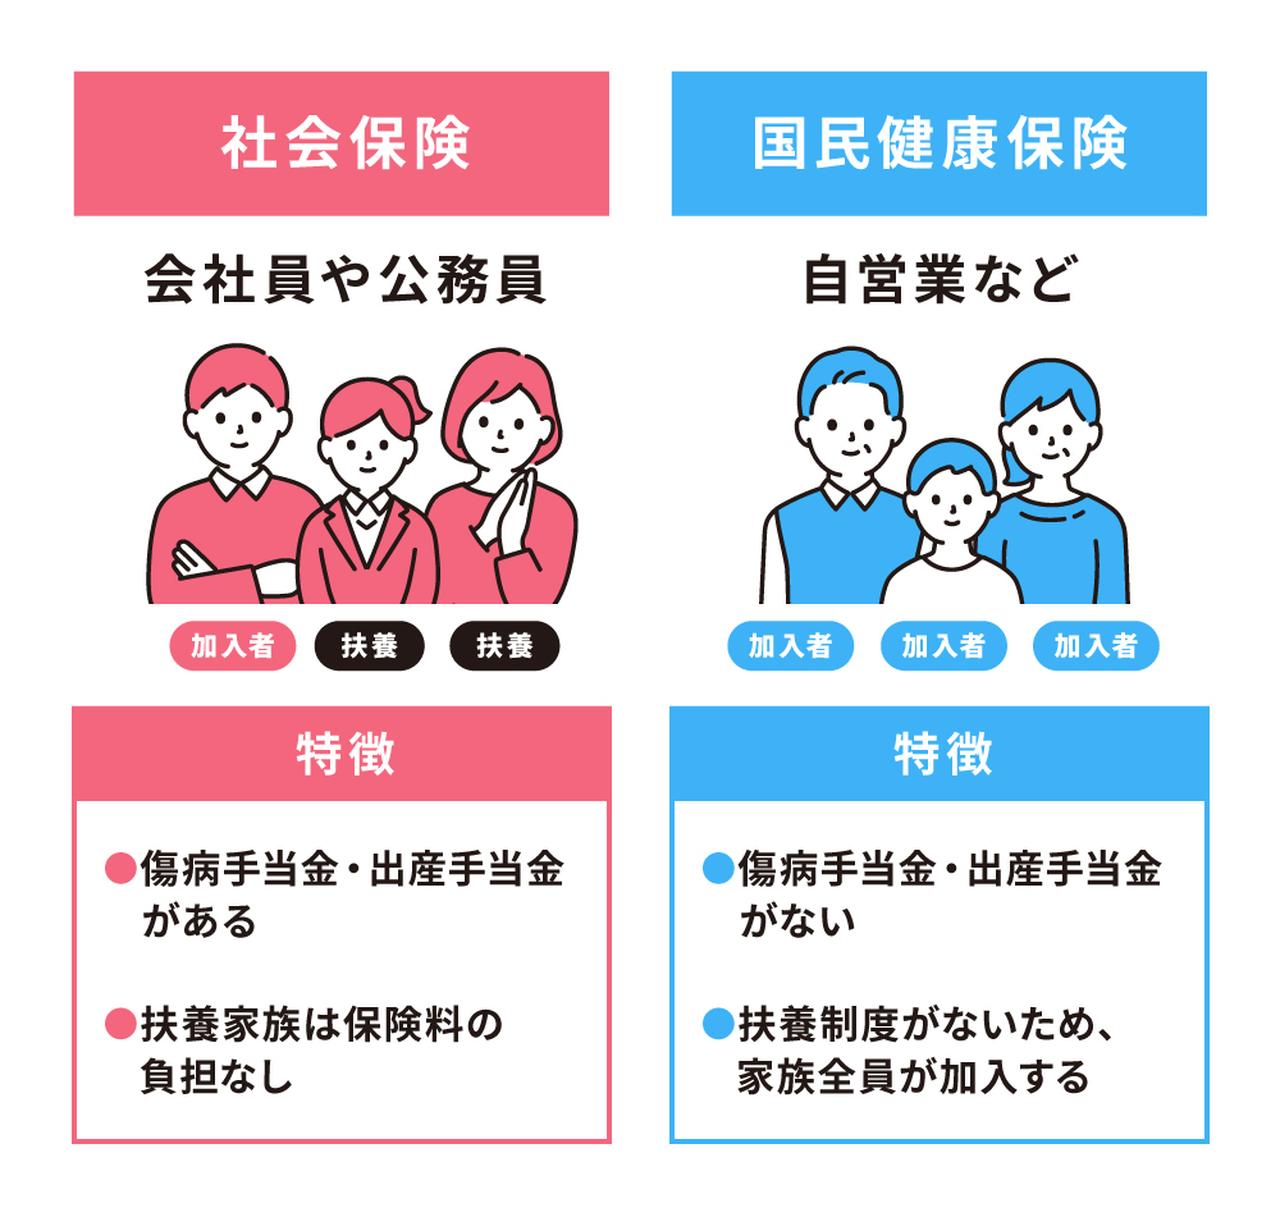
毎月の支出という観点で「社保と国保どちらが得か」を比較した場合、多くのケースで社会保険に軍配が上がります。その背景には、保険料の算定方法と世帯課税の構造的な違いがあります。
社会保険料は、毎月の給与や賞与の額面を基準にした「標準報酬月額」「標準賞与額」に一定の保険料率を掛けて算出されます。どれだけ資産を持っていようと、同居する家族が何人いようと、本人の給与額面が変わらなければ本人が負担する保険料は変動しません。会社側の折半負担が働くため、実質的な保険料負担は大幅に抑えられます。
対照的に、国民健康保険料の計算方法と世帯課税は複雑を極めます。国保の保険料は、前年(1月〜12月)の総所得金額等をもとに計算される「所得割」、加入者1人あたりにかかる「均等割」、1世帯あたりにかかる「平等割」、固定資産税額に応じた「資産割」(自治体による)などを合算して決定されます。さらに法律上、保険料の納付義務者は「世帯主」に課されるため、世帯主自身が会社の社会保険に入っていても、家族の中に国保加入者がいれば世帯主宛てに請求書が届きます。
以下の比較表で、両者の主要スペックを横断的に確認してみましょう。
個人事業主の国保と社保の負担額を比べると、独立直後の年などは前年の会社員時代の高所得をベースに国保保険料が算出されるため、上限額(年間100万円超)近くまで跳ね上がり、資金繰りを圧迫する大きな要因となります。扶養家族がいる家庭ほど、国保に切り替えた際の実質負担増は顕著になります。

