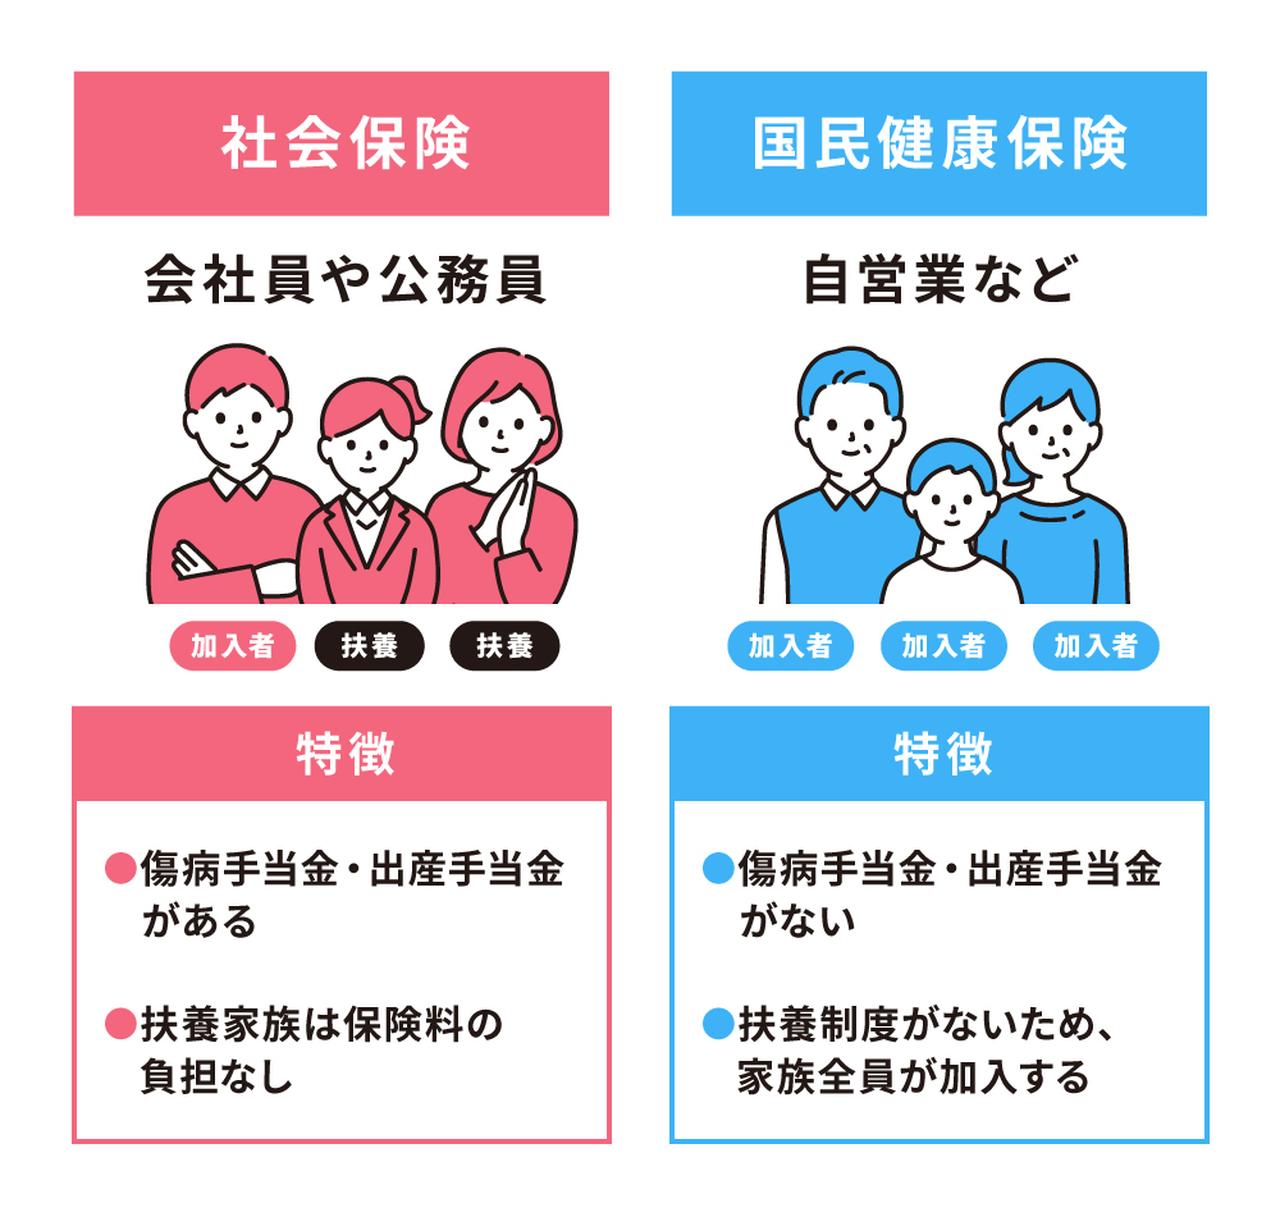
会社を辞める際、ほとんどの退職者が「社会保険の任意継続」か「国民健康保険への切り替え」の二者択一を迫られます。この判断ミスで10万円以上の損失を被る人が多いため、選定ロジックを正確に把握しておく必要があります。
退職後の任意継続と国保の比較における重要ルールは以下の通りです:
任意継続制度を利用すると、退職後も最長2年間、前職の健康保険にそのまま加入し続けることができます。保険料は全額自己負担(労使折半ではなくなるため在職時の2倍)になりますが、「標準報酬月額の上限」が設定されているのが最大の特徴です。例えば協会けんぽの場合、どれほど前年の年収が高くても、全被保険者の平均値(標準報酬月額30万円程度)で保険料が頭打ちになります。
したがって、「前年の年収が500万円以上あり、扶養家族がいる人」は、任意継続を選んだ方が国保より圧倒的に安くなる確率が極めて高くなります。逆に、「前年の年収が低かった単身者」や「退職理由が会社都合で国保の減免措置(非自発的失業者減免)を受けられる人」は、国保に切り替えた方が保険料を低く抑えられます。
退職や転職に伴う実務面では、転職時の健康保険切り替え手続きの期限管理が肝要です。任意継続を選択する場合は「退職日の翌日から20日以内」に健保組合へ申請しなければならず、1日でも遅れると一切受理されません。国保へ加入する場合は「退職日の翌日から14日以内」に市区町村窓口で手続きを行います。前の会社から交付される「健康保険資格喪失証明書」を持参して手続きを進めるのが原則です。

