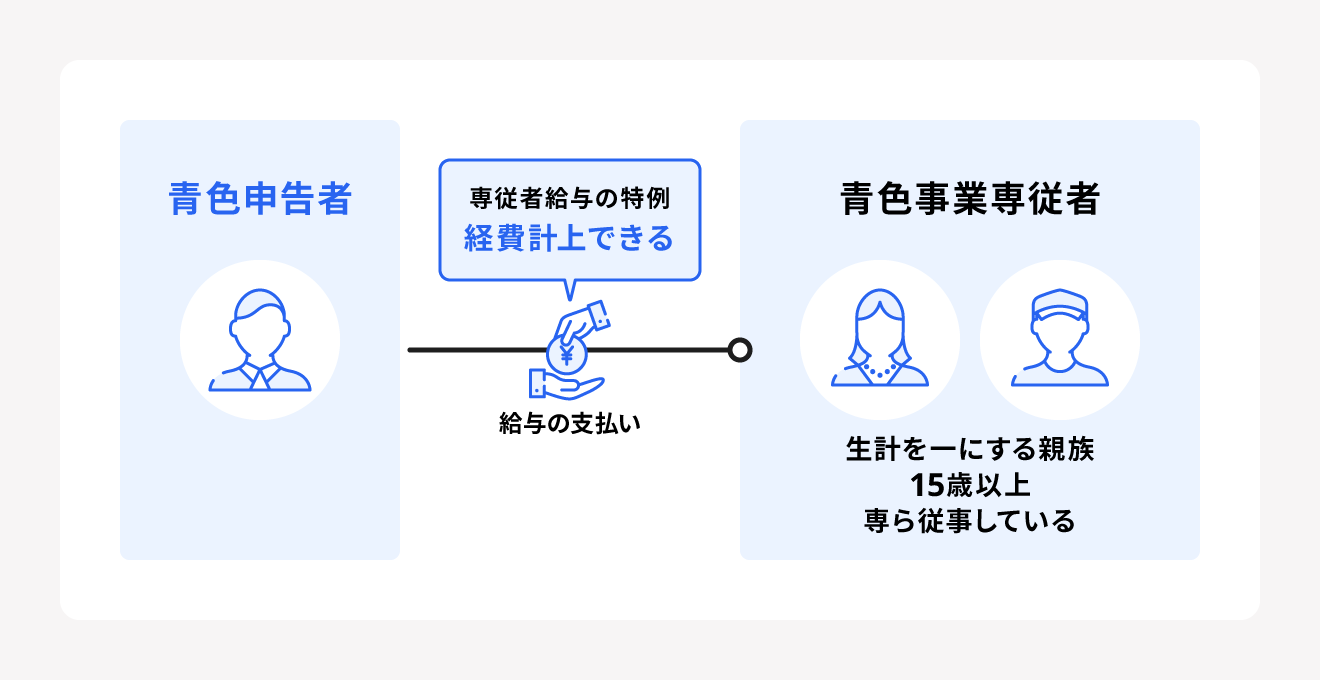
専従者制度を導入する際、最も事業主が見落としがちなのが配偶者控除併用不可という税法上の鉄則です。多くの個人事業主が「給料も払えて配偶者控除もそのまま使える」と誤解していますが、専従者給与(または白色専従者控除)を1円でも適用した親族は、事業主の確定申告において「配偶者控除」「配偶者特別控除」「扶養控除」の対象から完全に除外されます。
中途半端な給料設定が招く「世帯手取り減少」の罠
事業主が良かれと思って中途半端な金額で専従者給与を設定すると、かえって世帯の手取りが減少する逆転現象が発生します。具体的なシミュレーションでその構造を検証します。
例えば、妻を専従者にして「月額5万円(年間60万円)」の給与を支払ったとします。この場合、事業主側で経費化できる金額は60万円です。しかし、これにより本来受けられていた配偶者控除(所得税38万円、住民税33万円の所得控除枠)が完全に消滅します。事業主の課税所得金額が中・低水準(税率10〜20%帯)にある場合、控除の消滅による増税額と、妻側に発生する住民税(非課税枠を超える自治体が多い)や国保料の増額が相殺され、手元に残る現金が制度導入前より減ってしまうケースが多発しています。
これが専従者給与デメリットの代表例です。専従者給与を導入するのであれば、配偶者控除を捨ててでも十分な節税メリットが出る水準(目安として月額10万円〜20万円以上、年間120万〜240万円程度)に設定し、かつそれに見合う実務を行わせることがセオリーとなります。
専従者給与相場金額と税務調査の否認リスク
「全額経費になるなら月50万円支払えばいいのではないか」と考える事業主もいますが、これも極めて危険です。所得税法では、専従者給与の金額について「労務の対価として相当であると認められる金額」に限定しています。
国税庁の調査官は、以下の要素を総合的に勘案して専従者給与相場金額の妥当性をチェックします。
- 専従者が担当している業務の内容、責任の重さ、労働時間
- 事業主の事業規模、年間売上高および利益水準
- 同業他社で同種の業務に従事する一般従業員の給与水準
- 他の従業員(第三者)がいる場合、その従業員への支払給料とのバランス
事務補助や請求書発行などの軽微なデスクワークしか行っていないにもかかわらず、月額40万円もの給与を計上している場合、税務調査で「過大役員報酬・過大給与」と判断され、適正相場を超える部分が否認される事例が後を絶ちません。日頃からタイムカードや出勤簿、業務日誌、作成した成果物などを明確に残しておく現場管理が不可欠です。

