実務で永小作権と対峙する場面は、主に「旧家や名家の遺産相続」と「放置された未登記・休眠登記の整理」の2点に絞られます。なかでも税務申告と不動産登記の手続きでは、専門家でも判断に迷う論点が残されています。
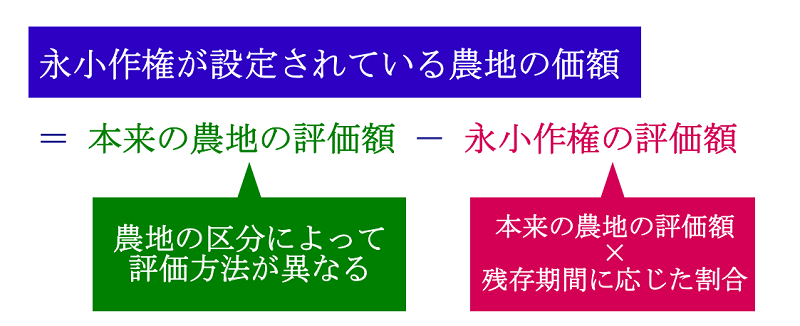
国税庁の定める「財産評価基本通達」において、永小作権は相続税の課税対象財産として明確に位置づけられています。評価額は、対象農地または牧畜地の自用地価額に、残存期間に応じた割合を乗じて算定します。
存続期間が残りわずかであれば評価額はごく僅かですが、契約期間が長く残っている場合は最大80%という高い財産価値が算定されます。地主側の相続税評価においては、永小作権割合が控除されるため底地の評価が大幅に下がる一方、権利者側には予期せぬ多額の相続税負担が発生しかねません。
登記実務におけるトラブルも深刻です。登記簿の乙区に明治・大正・昭和初期に設定された永小作権が残存している場合、権利者の相続人を調査すると全国に数十名から100名近く散らばっている事態が頻発します。抹消登記を行うには相続人全員の特定と印鑑証明書が必要となり、司法書士や土地家屋調査士の現場では「売却も開発もできない塩漬け土地」として頭を抱えるケースが後を絶ちません。

