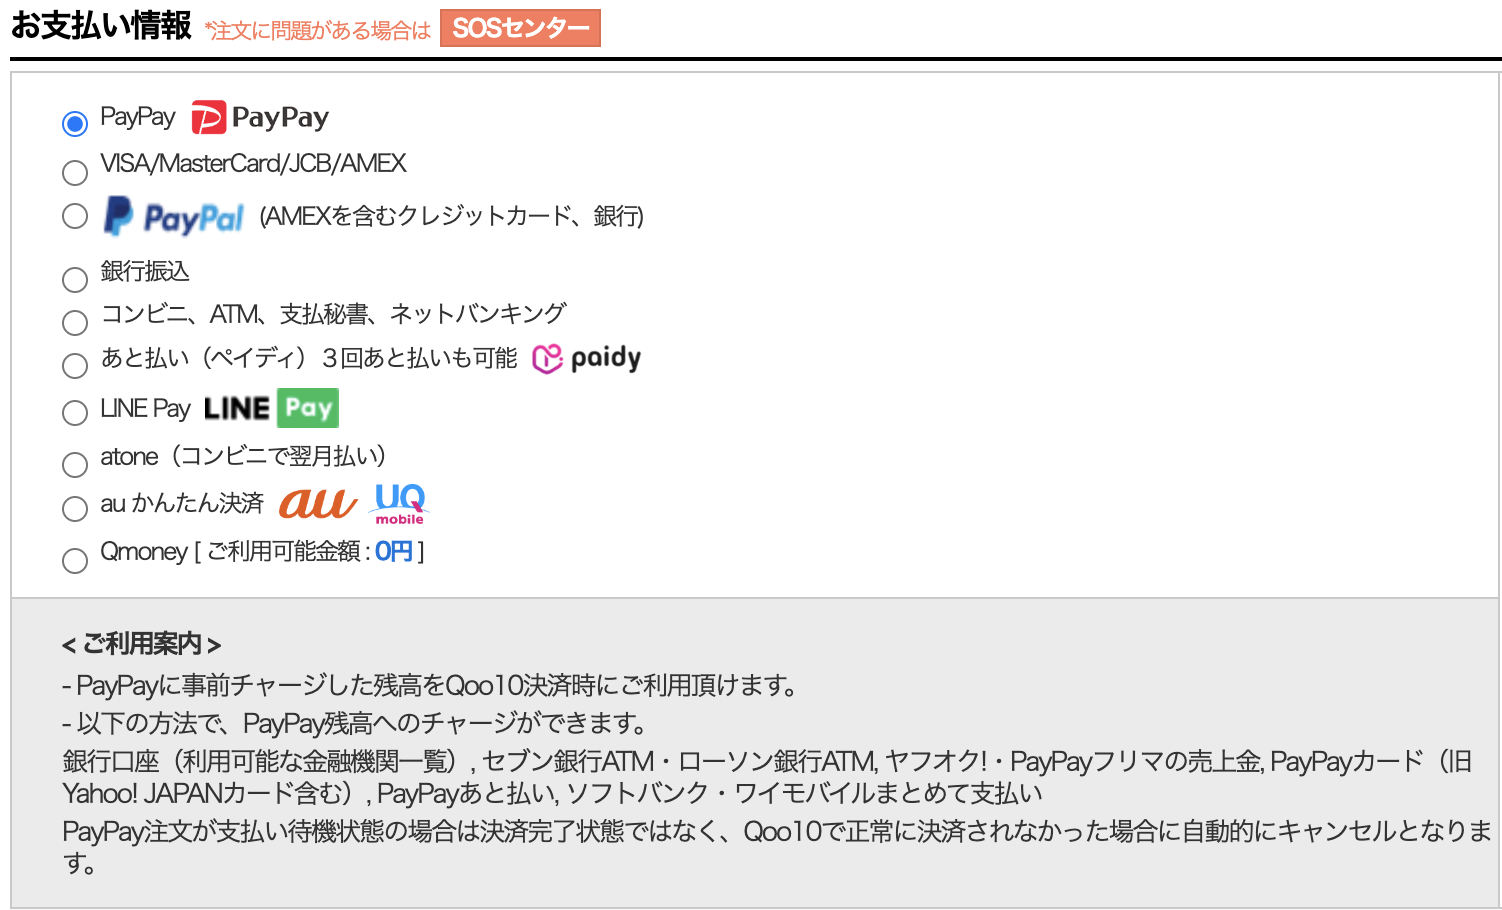
行動経済学や消費心理学の視点から見ると、Qoo10のような大型セールにおける「あと払い」や「キャッシュレス決済」の利用には、心理的なメリットとリスクの双方が存在します。
人間は「現金を財布から出す」という痛覚(支払いの痛み=Pain of Paying)を遠ざけるほど、購買へのハードルが下がり、衝動買いを誘発しやすい心理構造を持っています。「あと払いペイディ」や「キャリア決済」は、手元にお金がなくても即座に商品が手に入る利便性を持つ反面、翌月の請求額で予期せぬ家計圧迫を招くリスクを孕んでいます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
自らの支出コントロール能力やライフスタイルに応じて、最適な決済手段を明確に線引きすることが家計防衛の要です。
▼ この決済手段を選ぶべき人:
- クレジットカード / PayPay:支出履歴を家計簿アプリ等で即時管理でき、還元ポイントを計画的に回収できる人。最も損失のない選択肢。
- あと払いペイディ(口座振替):高額商品を無利息分割(3回・6回・12回)で計画的に購入し、資金の流動性を維持したい人。
- コンビニ決済:現金主義であり、毎月の予算上限を物理的な現金投入によって厳格に管理したい人(※3,000円以上の購入を推奨)。
▼ 利用を慎重に検討すべき・見直すべき人:
- あと払い(コンビニ払い):月々の支払いを先送りした挙句、毎回390円のコンビニ手数料を無自覚に支払い続けている人。
- 3,000円未満のコンビニ・銀行振込多用者:手数料負けによって、メガ割やショップクーポンの割引恩恵を自ら打ち消してしまっている人。

