事業主借とは、簡潔に言えば「事業主個人が、事業という枠組みに対して一時的にお金を貸し付けた(事業側から見れば借り入れた)」状態を処理するための個人事業主特有の勘定科目です。法人であれば「役員借入金」として厳密な金銭消費貸借契約に近い扱いを受けますが、個人事業主の場合は事業体と個人が法的に同一人物であるため、どれだけ金額が膨らんでも法的な借金にはならず、利息の支払いや返済期日といった概念も存在しません。
この科目が必要とされる本質的な理由は、複式簿記における「事業用財産」と「プライベート資金」の分離にあります。事業の収支を正確に把握し、青色申告決算書を作成するためには、事業用資産がどのような原因で増減したのかを1円単位で立証しなければなりません。個人の財布から文房具代500円を支払った場合でも、事業用資産の視点からは「外部(事業主個人)から500円の資金提供を受け、それを使って事務用品を購入した」という論理構造で記帳することになります。
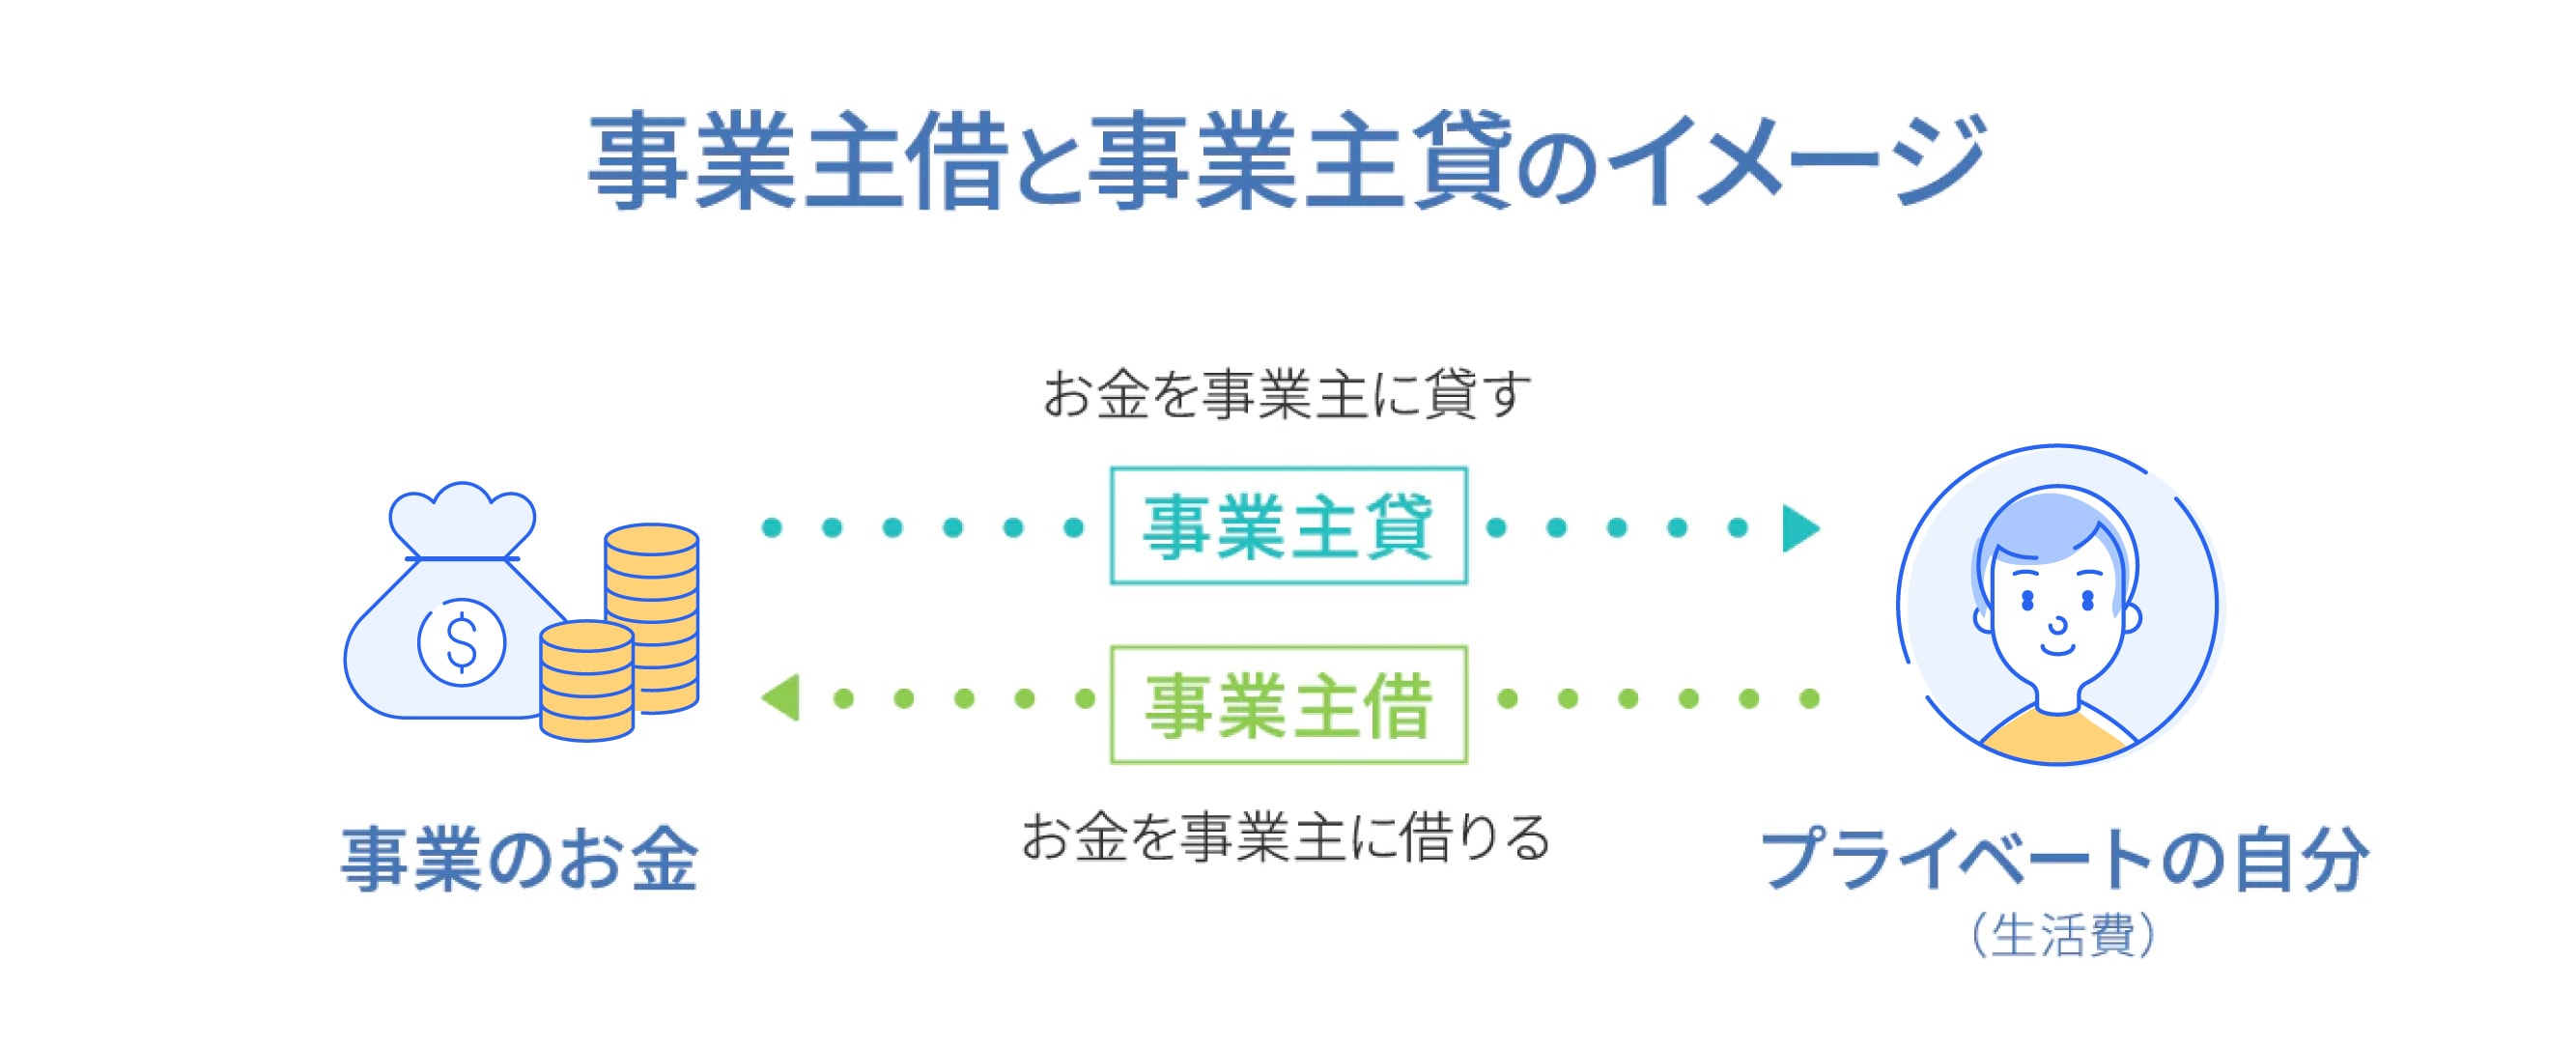
そして、確定申告初心者を最も混乱させるのが「事業主貸(じぎょうぬしかし)」との違いです。名前が酷似しているため混同されがちですが、資金の移動する方向性に注目すれば、その区別は明確になります。
事業主借は「個人から事業へ」お金が流れ込む取引(事業主から借りた)を指し、事業主貸は「事業から個人へ」お金が流れ出る取引(事業主に貸した)を指します。例えば、事業用の銀行口座から生活費として毎月25万円を引き出す行為は「事業主貸」です。事業主借が増えるほど「事業へ持ち出しをした額」が多くなり、事業主貸が増えるほど「事業から生活費や私用で引き出した額」が多くなったことを示します。

