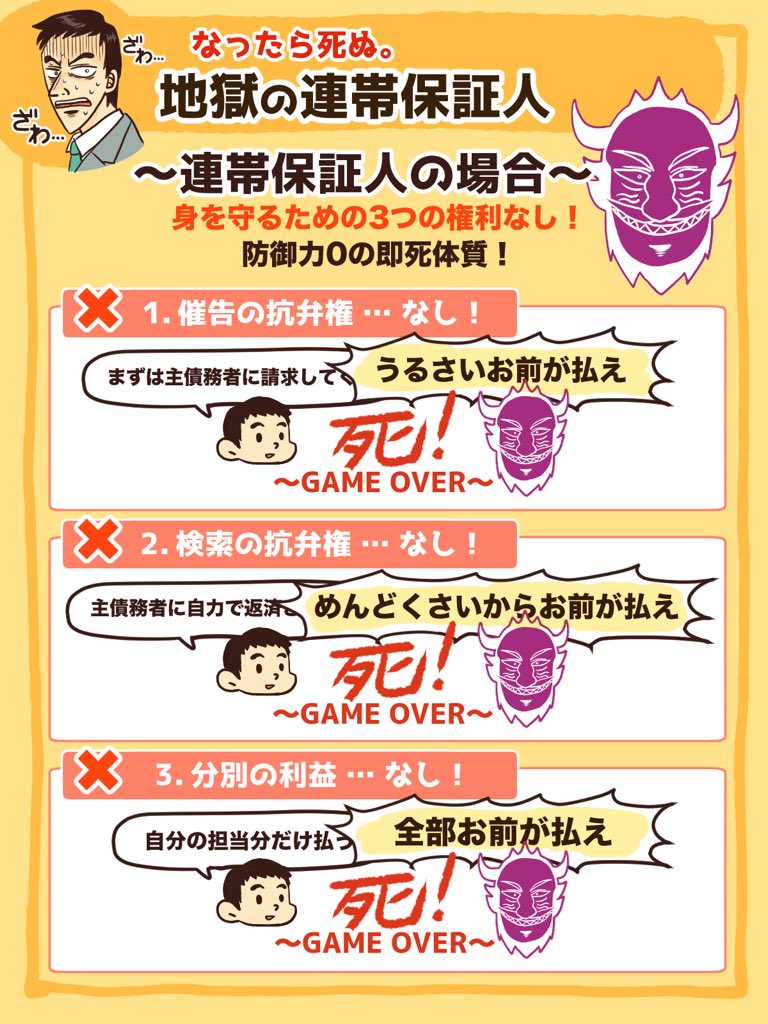
ネット上の情報やSNSでは「関係が悪化したら連帯保証人を解除できる」「主債務者が勝手に借り換えたら外れる」といった不正確な噂が散見されますが、これらは重大な誤解です。
原則として、「契約後に連帯保証人を一方的に外れる方法」は法律上存在しません。保証契約は「保証人と債権者(銀行や貸主)」の間の契約であるため、主債務者との人間関係が破綻しようが、離婚しようが、債権者の承諾がない限り効力は持続します。
例外的に連帯保証人を外れる、あるいは変更できるのは以下の限定的なケースに限られます。
- 同等以上の信用力を持つ代わりの連帯保証人を立てる:債権者が審査の上で承諾した場合。
- 相応の担保(不動産や預金)を新たに追加提供する:債権保全が担保される場合。
- 別の金融機関で単独名義のローンに借り換えて一括完済する:元の債務そのものを消滅させる。
- 保証会社への切り替えを行う:保証料を一括支払いし、金融機関の同意を得る。
さらに見落とされがちな盲点が「連帯保証人たる地位の相続」です。連帯保証人が死亡した場合、その保証債務は消滅せず、子供や配偶者などの法定相続人にそのまま相続されます。親が知人の連帯保証人になっていた事実を知らないまま遺産を単純承認してしまい、数年後に突如として莫大な請求が子供に降りかかる事例は、司法の現場で深刻な問題となっています。

