Q1:クレジットカード決済の「利用明細書」は領収書の代わりになりますか?
A1:カード会社が発行する利用明細書は「信販会社との取引記録」であり、商品を購入した店舗が直接発行した証憑ではないため、原則として税法上の正規な領収書とは認められません。決済時に店舗から渡される「レシート(品目明細付き)」または「適格請求書の要件を満たしたカード控え」を必ずセットで保管してください。
Q2:5万円以上の支払いで、レシートに収入印紙が貼られていないのは違法ですか?
A2:クレジットカードや電子マネーなどキャッシュレス決済で支払った場合、金銭の直接授受が発生しないため、5万円以上であっても印紙税法上の非課税扱いとなり、収入印紙を貼る必要はありません(レシート等に「クレジット利用」等の記載が必要)。現金で5万円(税抜)以上支払った場合は、レシートであっても店舗側に印紙貼付義務が生じます。
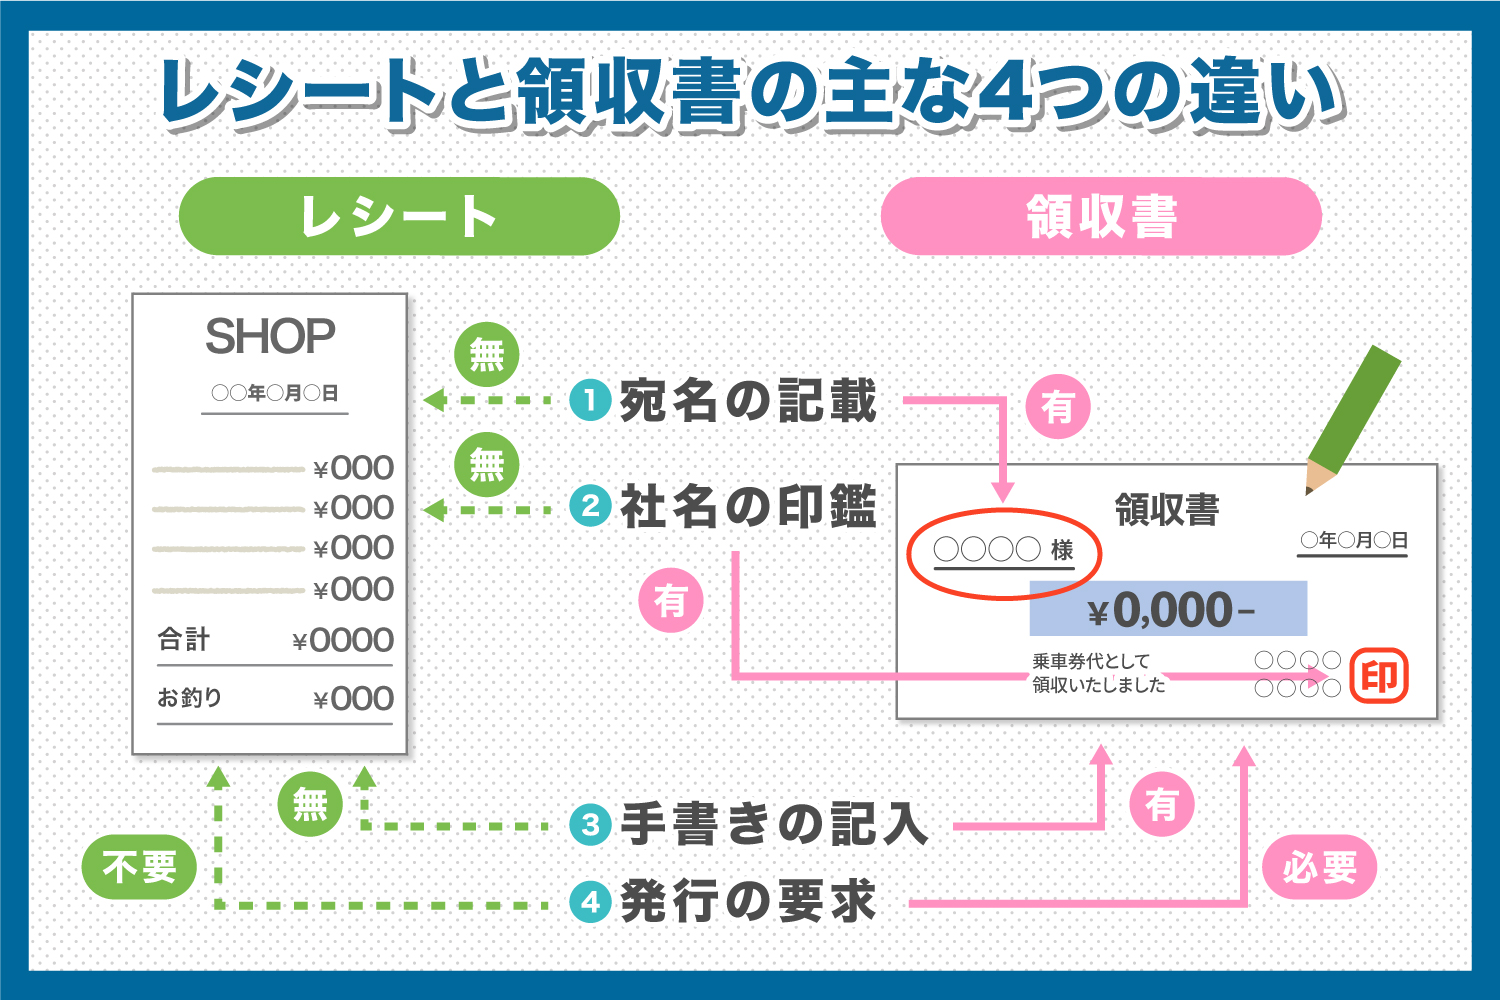
Q3:宛名が「上様」になっている領収書は確定申告で否認されますか?
A3:小売業や飲食業などの適格簡易請求書が認められる業種であれば、「上様」や宛名なしであっても直ちに否認されることはありません。ただし、金額が極めて高額な場合や、事業内容と直接関係が薄い品目の場合は、誰が何のために支払ったのか厳しく追及されるため、正式な事業者名を記載してもらうか、詳細なレシートを添付しておくのが安全です。

