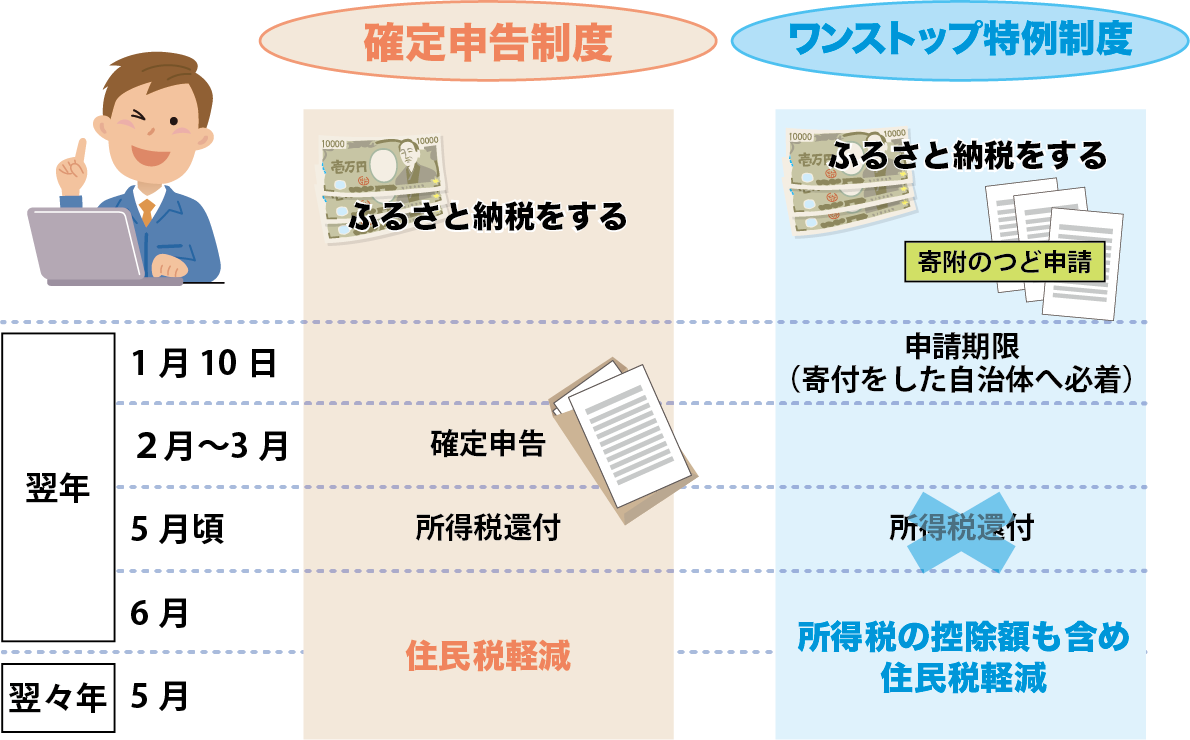
住宅ローン控除とふるさと納税を併用した際に「実質2,000円の自己負担」を超えて金銭的なロスが生じる根本原因は、税金が差し引かれる「優先順位」と「控除限度額の壁」にあります。
税制上、ふるさと納税による「寄附金控除」は所得から一定額を差し引く所得控除に分類され、住宅ローン控除は計算された税額から直接差し引く税額控除に分類されます。国税庁の計算手順に従うと、まず各種所得控除(ふるさと納税含む)を適用して課税所得を圧縮し、その後に算出された所得税額から住宅ローン控除を差し引く流れとなります。
ここで問題となるのが、所得控除によって課税所得が減ることで、本来納めるはずだった「所得税額そのもの」が小さくなる点です。所得税額が小さくなると、住宅ローン控除の枠が所得税から引ききれずに余ってしまいます。余った住宅ローン控除枠は翌年度の住民税から差し引かれますが、住民税からの控除上限(前年課税所得の5%、最高97,500円)という絶対的な天井が存在するため、上限を超過した分は完全に消滅し、戻ってきません。

