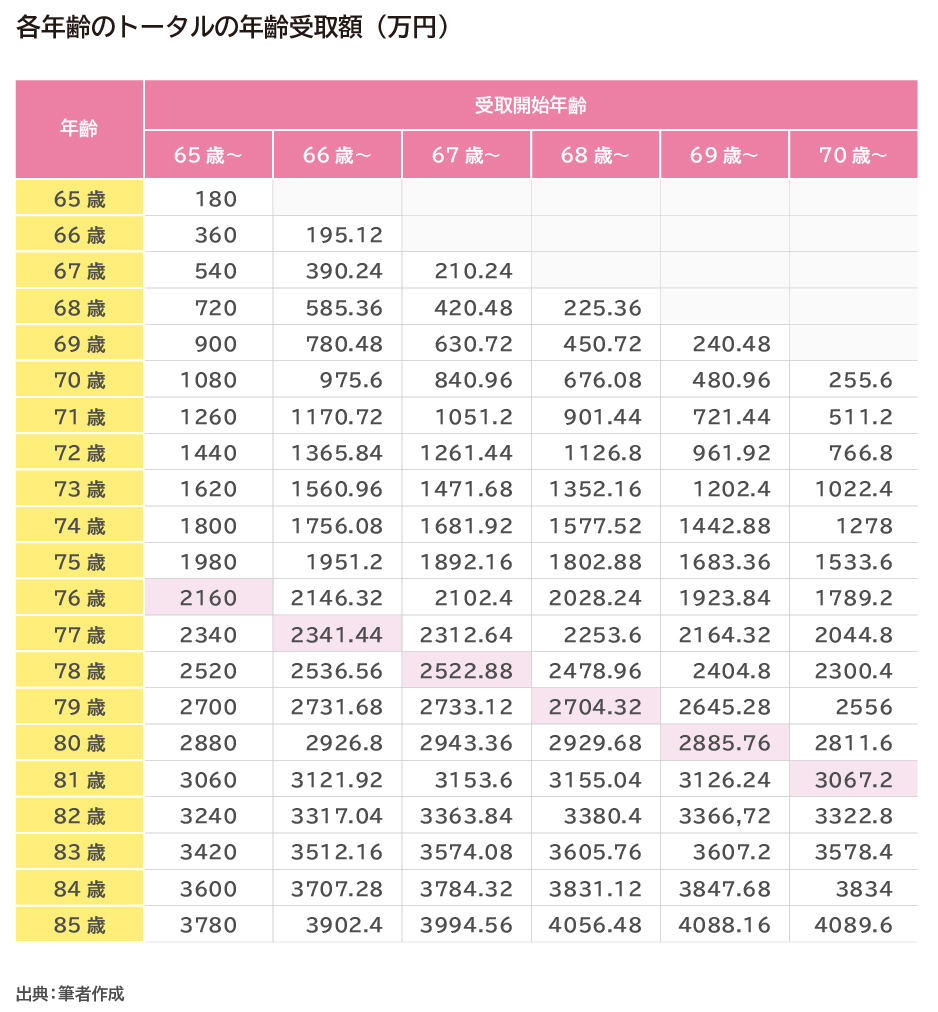
受給を早める「繰り上げ受給(60〜64歳開始)」と、受給を遅らせる「繰り下げ受給(66〜75歳開始)」のどちらを選択すべきかという議論は、個人の就労状況や保有資産によって結論が完全に二分されます。
現行制度において、繰り上げ受給の減額率は1ヶ月あたり0.4%減(最大24%減)です。以前の0.5%減(最大30%減)から制度緩和されたことで、繰り上げを選択するハードルは以前よりも下がっています。
2026年の年金制度改革論議やインフレ環境下において注目されるのが「マクロ経済スライド」の影響です。物価や賃金の上昇に対して年金の改定率が抑制される環境下では、現役世代の資産をいかに守るかが重要視されます。「早めに年金を受け取り、手持ちの現金を投資信託等のインフレ耐性資産で運用する」というアプローチをとる層が増加する一方で、「インフレ下での確実な利回り84%(75歳時)に相当する繰り下げを最強の終身年金として活用する」という層に二極化しています。
【プロの結論】繰り下げ受給で得する人・慎重になるべき人の判断基準
行動経済学や老後資産防衛の観点から導き出される、受給開始時期の明確な判断基準は以下の通りです。
【繰り下げ受給を強く推奨できる人】
・65歳以降も十分な事業収入や給与所得があり、年金に頼らず生活費を賄える人
・健康状態に特段の不安がなく、家系的に長寿の傾向がある人
・配偶者が年上、あるいは単身世帯で加給年金の権利関係が存在しない人
・退職金や預貯金など、万一の病気や介護に対応できる流動性資産を十分に確保している人
【繰り下げ受給を慎重に避けるべき人】
・年の離れた年下の配偶者がおり、加給年金(年約40万円)の受給対象となっている人
・現在持病や健康不安を抱えており、平均余命までの生存確率に不確実性がある人
・繰り下げ待機期間中に手元資金が枯渇し、精神的な困窮感を味わうリスクがある人
・年金受給額が増えることで医療費窓口負担が2〜3割に跳ね上がる境界線上にいる人

