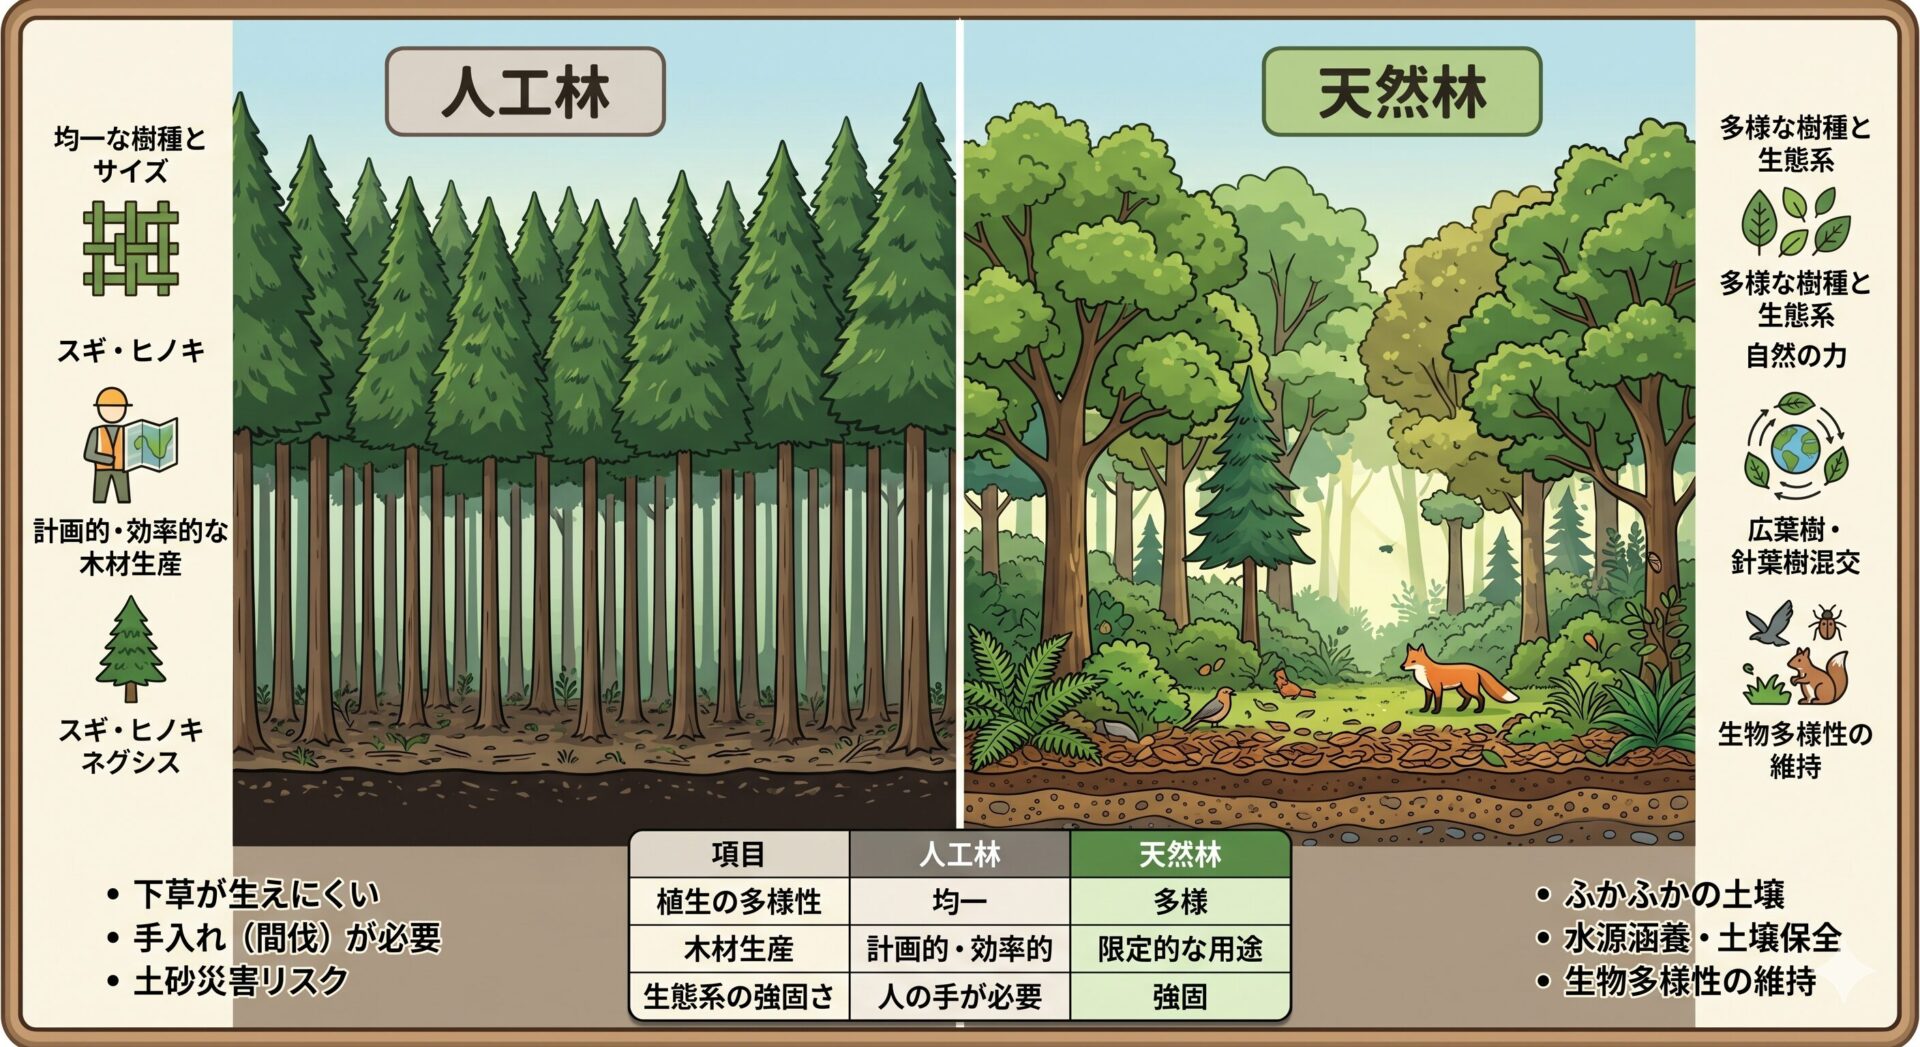
放置人工林問題の解決と森林の多面的機能維持に向け、国の制度面でも大きな転換点を迎えています。それが2026年度から個人住民税に年間1,000円が上乗せされる形で本格徴収が始まった「森林環境税」と、それに先立ち自治体へ配分されてきた「森林環境譲与税」です。
この税制の主目的は、市町村が主体となって所有者不明の山林を特定し、手入れが放棄された人工林の間伐や路網整備、林業の担い手育成を公的に進めることにあります。しかし、制度開始から現在に至るまで、いくつかの構造的課題が指摘されています。
最も大きな議論を呼んでいるのが「配分基準による自治体格差」です。森林環境譲与税の配分比率は「森林面積」だけでなく「人口」や「林業就業者数」を加味して配分されます。その結果、広大な荒廃人工林を抱える財政の厳しい山間自治体よりも、森林が極めて少ない大都市圏の自治体により多くの税金が配分されるという逆転現象が生じました。
大都市自治体では使い道に苦慮して基金に積み立てたまま放置される事例が相次いだ一方、山間自治体では現場の林業従事者不足や境界確認の難航により、予算を十分に執行できないというボトルネックが発生しました。2026年現在では、配分基準の見直しや、都市部の自治体が山村地域と連携して木材利用協定を結び、都市部の公共施設を国産木材で木造化するといった「都市と山村の共創型投資」へと運用の改善が進められています。

