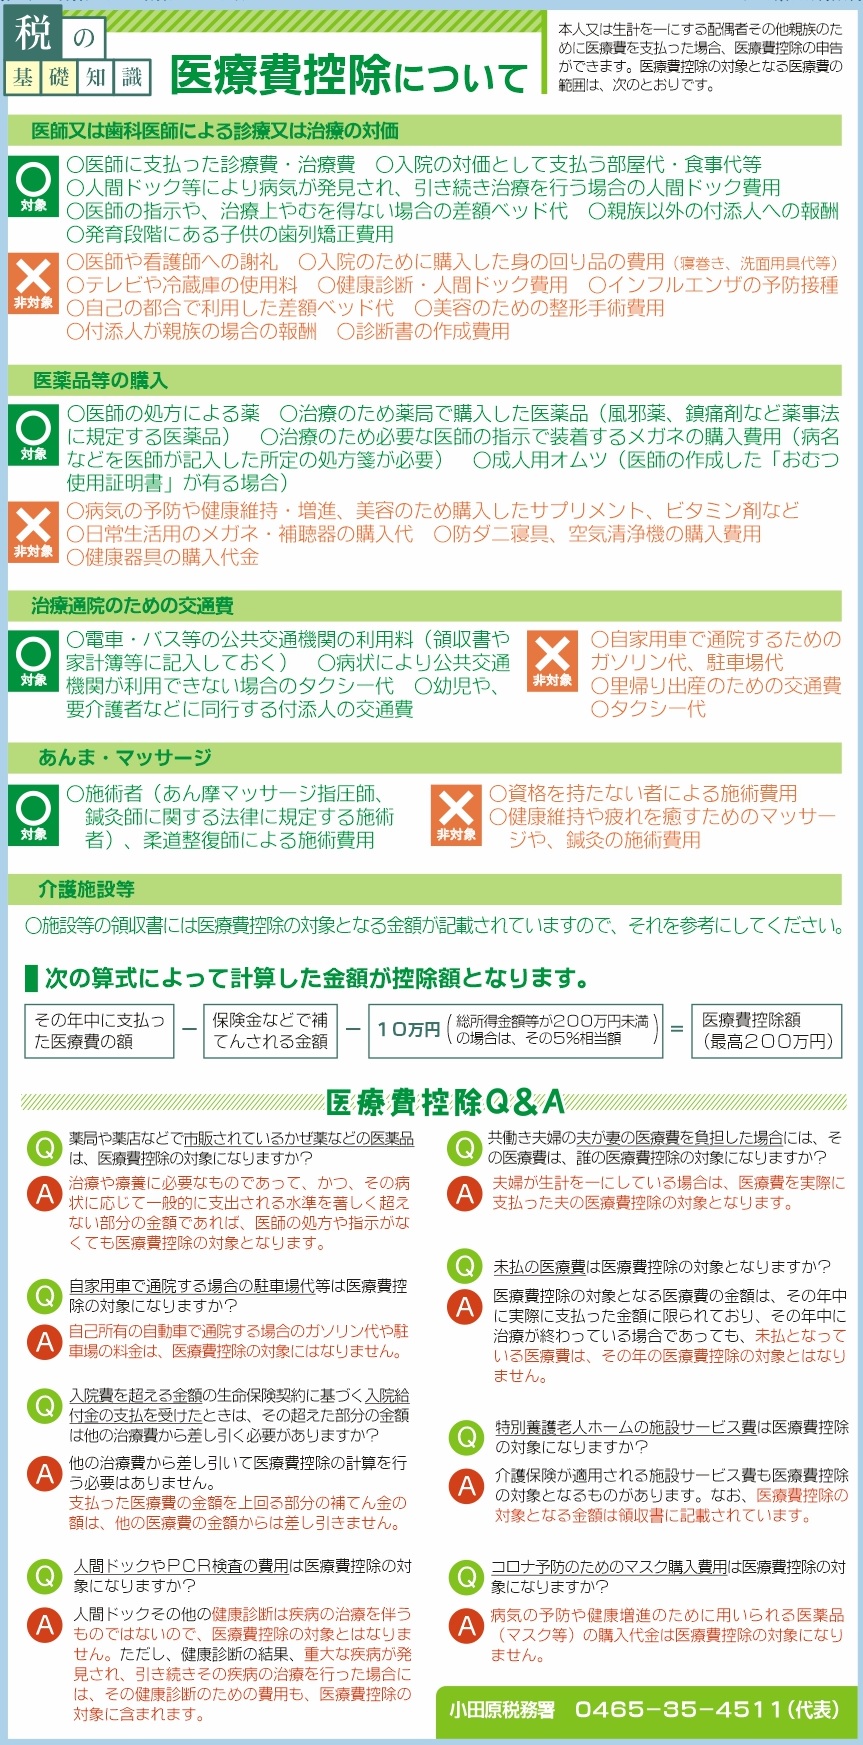
原則は控除対象外であるものの、納税者が絶対に知っておくべき決定打が存在します。それが、「健康診断や人間ドックの結果、重大な疾病が発見され、引き続きその疾病の治療を行った場合」という例外規定(所得税基本通達73-4)です。この条件を満たした瞬間に、当初支払った検査費用全額が「治療に先立つ一連の診療行為」として認められ、晴れて医療費控除の対象へと昇格します。
ここで重要なのは「病気の発見」と「継続した治療」の2つのピースが揃うことです。健康診断の段階で血圧の異常高値、胃粘膜の病変、耐糖能異常(糖尿病の疑い)、大腸ポリープなどが認められ、医師の指示によって治療や投薬、手術などの具体的な処置へと移行した場合、最初の健康診断費用も控除対象に算入できます。つまり、検査単体では予防であっても、結果として治療への橋渡しとなった検査は治療の一環と見なされるわけです。
現場の実務でよく議論されるのが、「健康診断後の再検査(二次検査)」の取り扱いです。健康診断で「要精密検査」「要再検査」と判定されて受診した再検査の費用は、すでに特定の病変が疑われる状態での個別診療となるため、保険適用された診療費や検査費は原則として医療費控除の対象となります。さらに、その再検査を経て治療に至った場合は、当初の人間ドックや一次健診の費用まで遡って控除申告に組み込むことが認められます。

