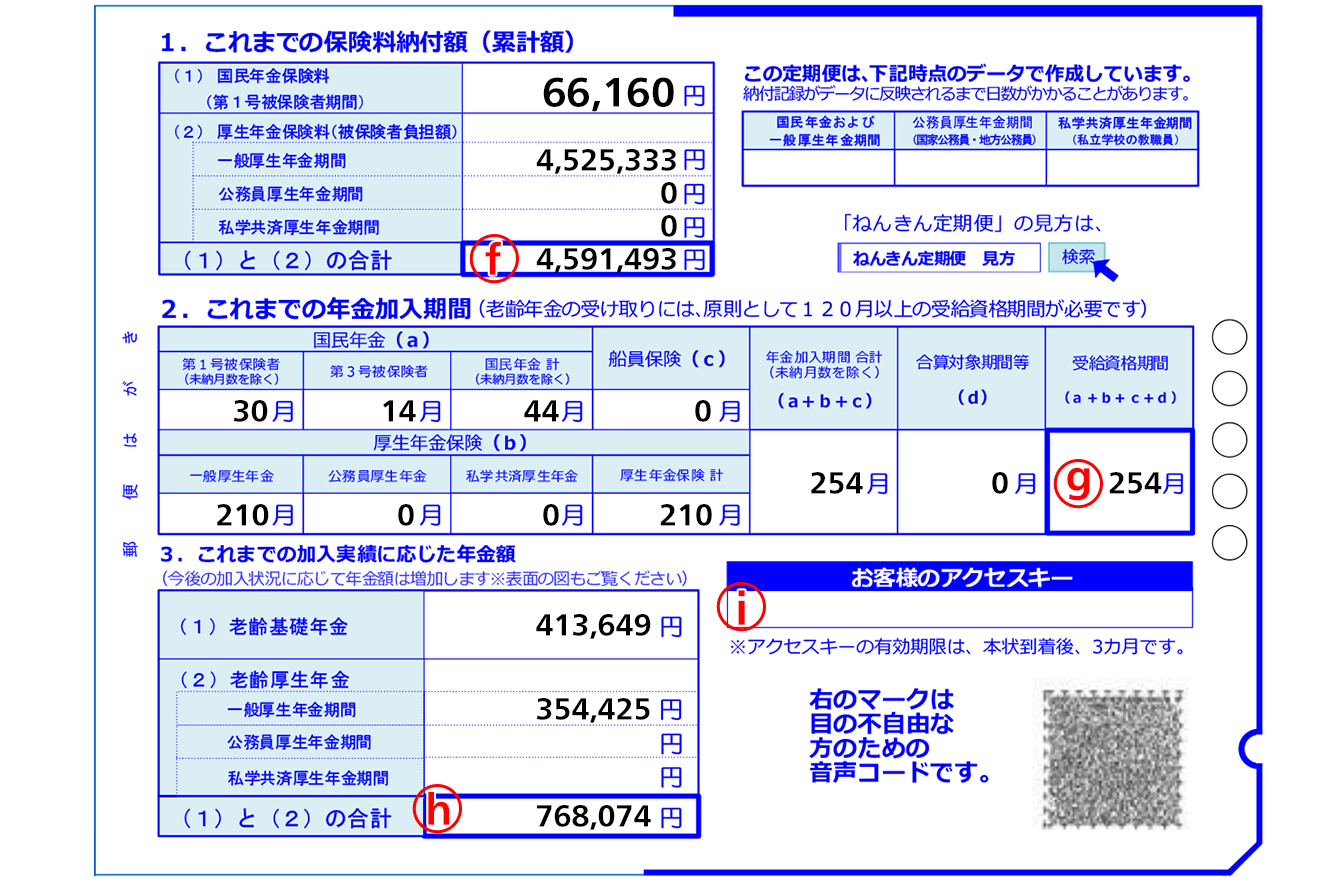
インターネットのQ&AサイトやSNSでは、毎年春から秋にかけて「30代で正社員なのに、年金定期便を見たら将来の年金が年間20万円と書いてあった。日本はもう終わりだ」「年金制度は破綻しているのではないか」といった悲痛な書き込みが相次ぎます。
こうした声の背景にあるのが、前述した「加入実績に応じた額」の計算ルールです。年金見込額が少ない理由と真相は、制度の欠陥ではなく表示形式の仕様にあります。厚生年金は生涯の平均年収と加入月数に応じて受給額が決まるため、キャリアの途上にある20代〜40代前半の時点では、生涯賃金のごく一部しか積み上がっていません。
たとえば、大学卒業後に月収30万円で10年間勤務した32歳の場合、厚生年金の報酬比例部分は約19万円、基礎年金部分は約20万円、合計で年額約39万円程度と印字されます。しかし、この人物が60歳まで同等の収入で働き続ければ、受給額は年額160万〜180万円前後に達します。ハガキの表面に書かれた数字だけを見て一喜一憂するのではなく、「自分がどの計算ステージにいるのか」を正確に把握することが肝要です。
また、年金受給資格期間10年の確認方法も極めて重要です。公的年金を受け取るには、原則として国民年金の保険料納付済期間や免除期間などを合算して10年(120月)以上の実績が必要です。定期便の「これまでの年金加入期間」の合計月数が120月を超えているかを必ず確認してください。もし不足している場合は、任意加入制度や追納制度の活用を検討する必要があります。

