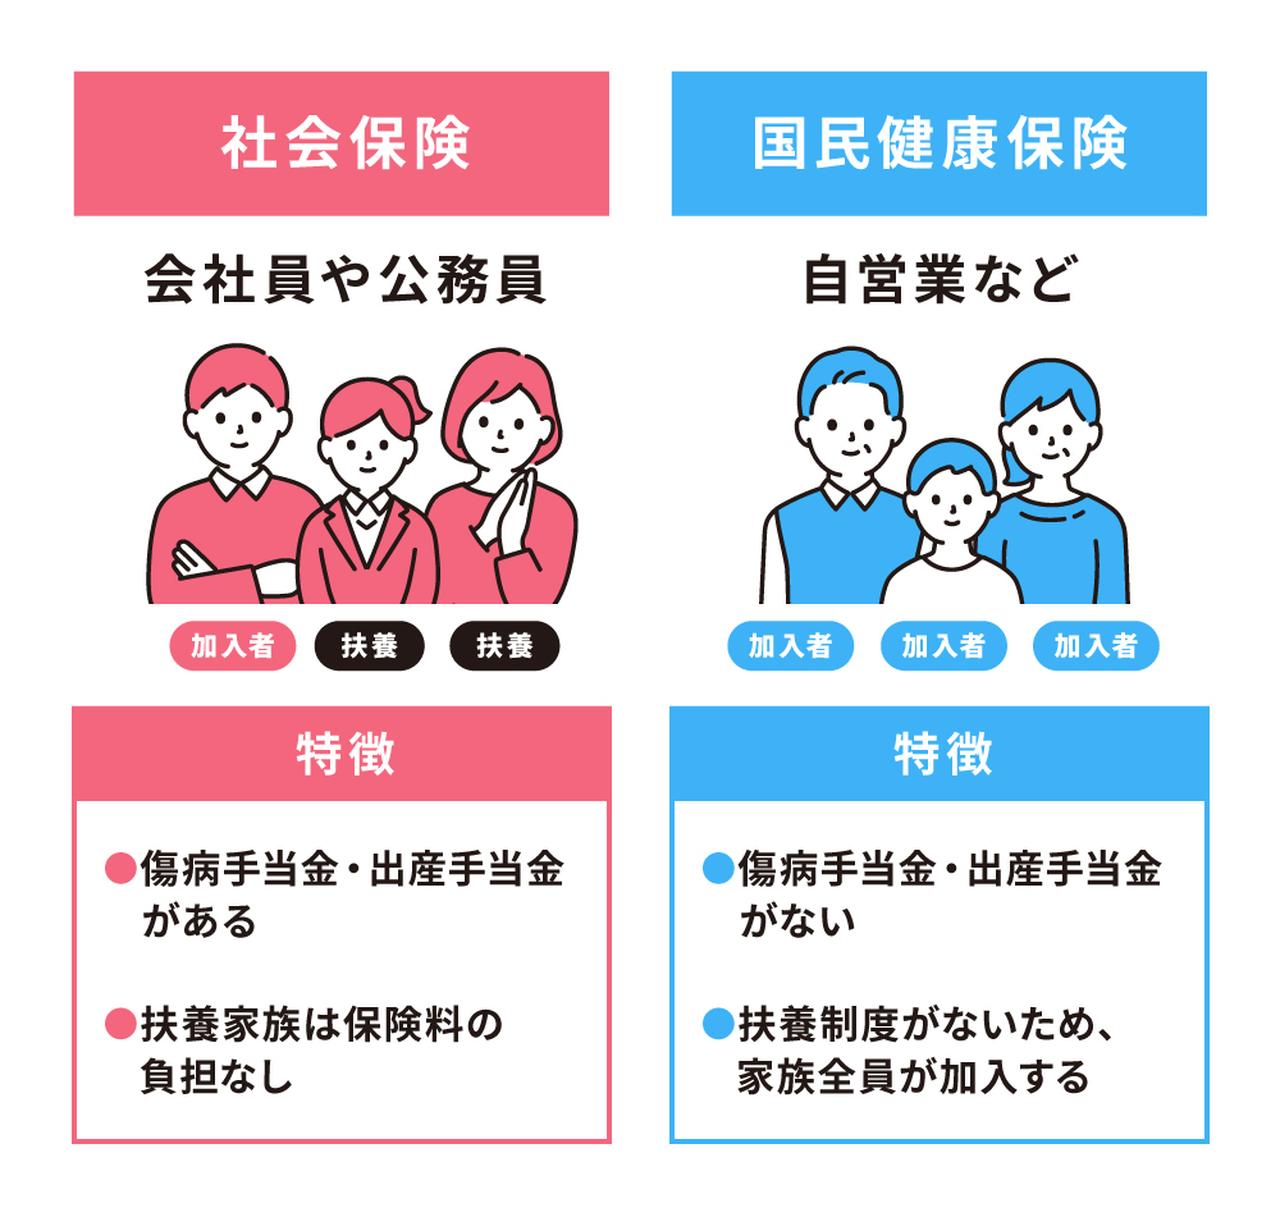
家計への影響をシミュレーションする際、最も大きな分岐点となるのが「扶養」の取り扱いです。国保と社保どっちが得かを比較すると、単身者か家族持ちかによって答えが180度変わります。
国民健康保険に扶養がない理由
社会保険では、年収130万円未満(60歳以上または障害者は180万円未満)などの社会保険の扶養条件を満たす配偶者や子どもがいれば、何人扶養に入れても世帯主が支払う健康保険料は1円も増えません。これは被用者保険が「労働者本人の収入で家族を養う」という家父長的生活モデルを前提に設計された歴史的経緯があるためです。
これに対し、国民健康保険に扶養がない理由は、制度の性格が「世帯単位の連帯共済」である点にあります。自営業の農家や個人事業主は世帯全員で生業を営む実態が多かったことから、国保では家族一人ひとりを独立した被保険者としてカウントします。そのため、収入のない赤ちゃんや専業主婦であっても、人数分の「均等割額(年額数万円〜)」が世帯保険料にそのまま上乗せされます。
世帯構成別の有利不利の目安
- 単身・独身の場合:所得水準によっては国保と社保で大きな開きが出ないケースもあるが、年金(国民年金 vs 厚生年金)の将来給付額まで考慮すると社保の優位性が高い。
- 配偶者・子どもがいる家庭:社保の「扶養枠」をフル活用できるため、圧倒的に社保が得。同じ所得水準であれば、国保世帯は家族の人数分だけ年間数十万円規模で保険料負担が重くなる。

