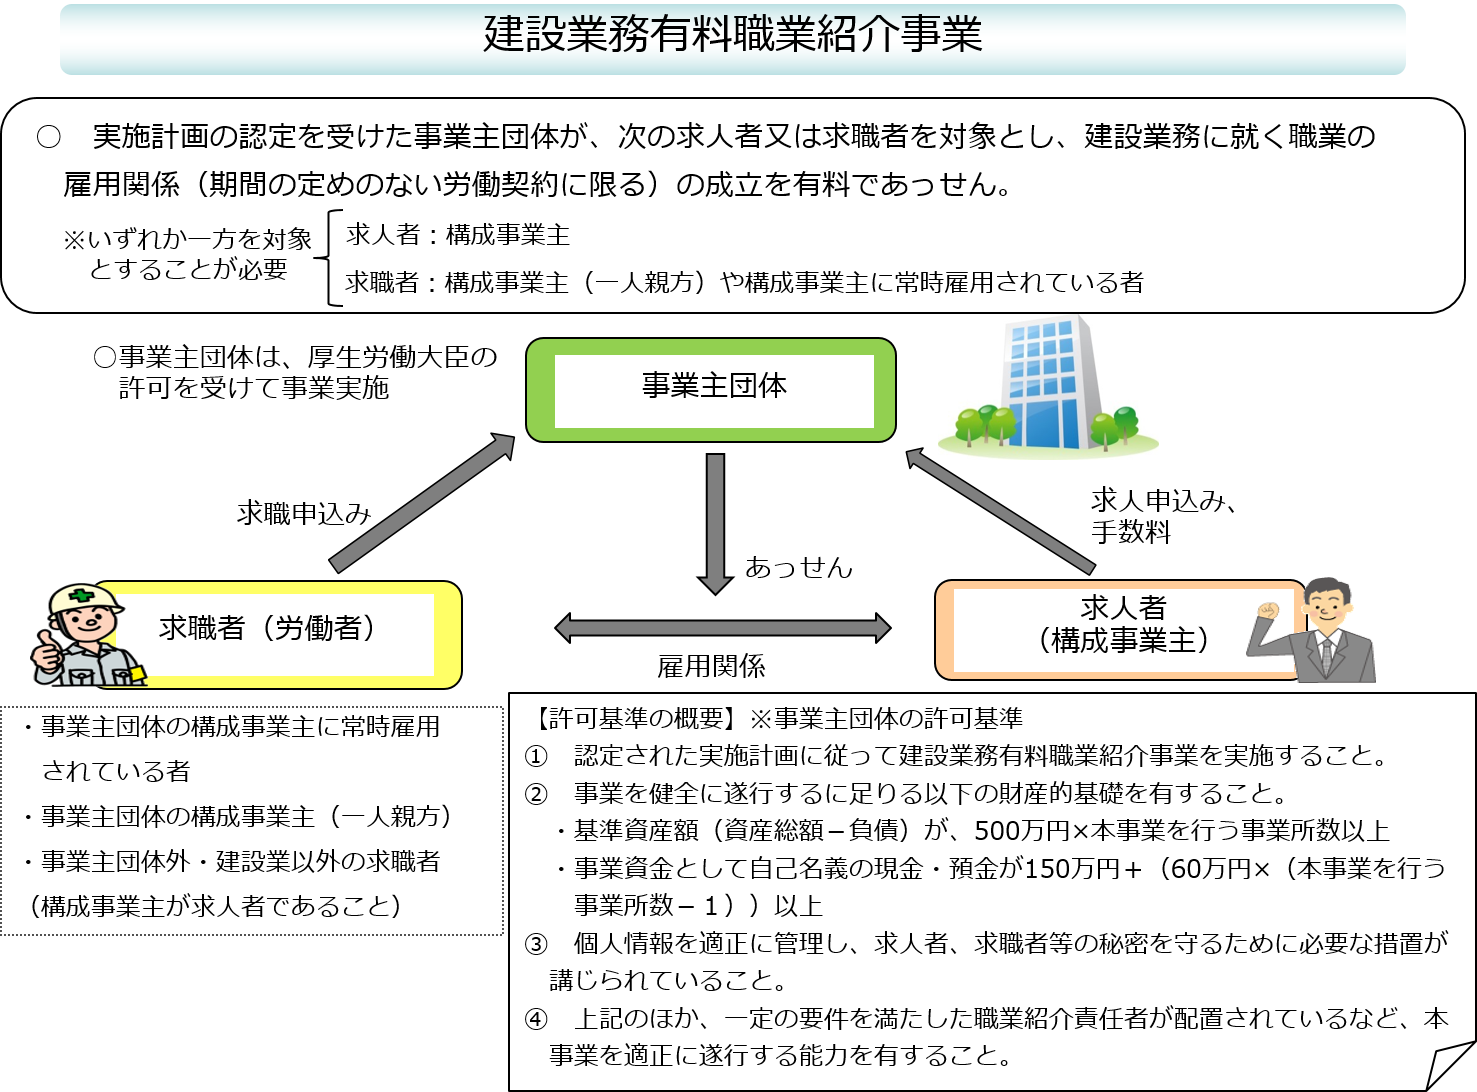
有料職業紹介事業の許認可申請において、不許可や申請取り下げの最大の原因となるのが「財産的基礎(資産要件)」の誤解です。厚生労働省の許可基準では、1事業所あたり「基準資産額が500万円以上」かつ「自己名義の現金・預金が300万円以上」であることが義務付けられています。
ここで多くの設立初期企業が陥る罠が、「資本金を500万円にして会社を設立したから問題ない」という思い込みです。労働局が審査する「基準資産額」とは、単なる資本金額や純資産額ではなく、以下の計算式によって厳密に算出されます。
基準資産額 = 資産総額 -(負債総額 + 繰延資産 + 営業権等)
法人設立時に資本金500万円を用意しても、オフィスの賃貸契約初期費用、敷金・保証金、什器備品の購入、会社設立の手数料などを支払った結果、直近期末または設立時の現預金が300万円を下回ったり、負債計上によって基準資産額が500万円を割り込んだりするケースが後を絶ちません。創業間もない企業の場合は、「創業当初の貸借対照表」を作成して証明するため、資本金は諸経費を見越して最低でも600万〜700万円程度を確保しておくのが実務上の安全ラインです。
既存法人が新規事業として参入する場合、直近決算で債務超過や赤字があるときは、通常の決算書では申請が受理されません。増資や債務免除を実施したうえで、公認会計士または監査法人による「監査証明(または合意された手続実施結果報告書)」を添付した中間決算書を作成する必要があり、追加で数十万円規模の監査費用と準備期間が発生します。

