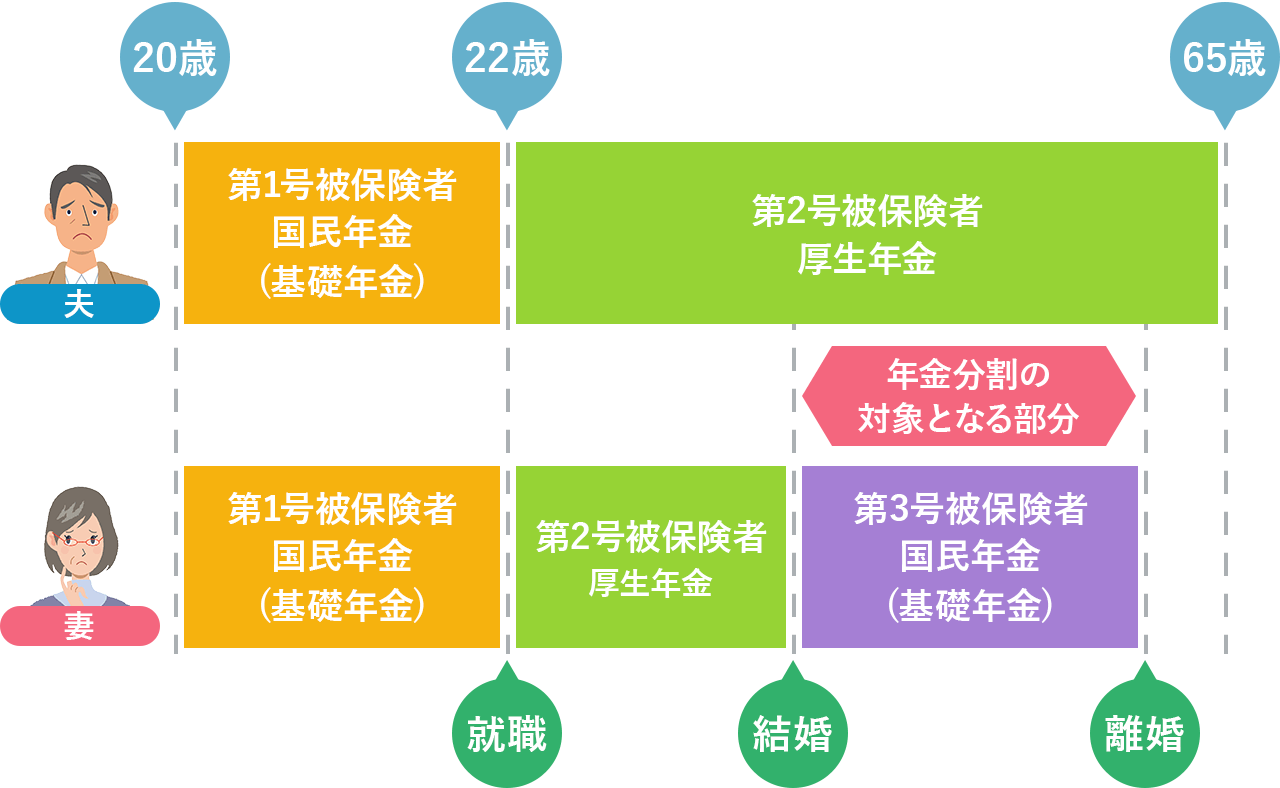
インターネット上の相談掲示板やSNSでは、「夫の年金が月22万円あるから、離婚後は何もしなくても毎月11万円が入ってくるはず」といった誤った投稿が散見されます。しかし、年金制度の構造上、そのような按分が行われるケースはまず存在しません。この根本的な誤認こそが、離婚後の生活設計を破綻させる最大の原因です。
公的年金は「2階建て」の構造を持っています。1階部分は全国民共通の国民年金(老齢基礎年金)、2階部分が会社員や公務員が加入する厚生年金(老齢厚生年金)です。年金分割の対象となるのは、このうち「婚姻期間中に支払った厚生年金の保険料記録(標準報酬総額)」のみに限定されます。
つまり、以下の部分は法律上、年金分割の対象から完全に除外されます。
・老齢基礎年金(1階部分の国民年金)
・結婚する前、および別居・離婚後に配偶者が加入した厚生年金記録
・確定拠出年金(iDeCoや企業型DC)や厚生年金基金などの私的年金
・自営業者など第1号被保険者として納付した国民年金保険料
例えば、元夫の受給総額が月額20万円であっても、基礎年金が約6万8,000円、独身時代の厚生年金分が月3万円含まれていた場合、分割のまな板に乗る「婚姻期間中の厚生年金」は月額約10万円強に過ぎません。これを最大割合の50%で分割したとしても、妻側が増額できる受給額は月額約5万円程度にとどまる計算になります。「夫の年金手取りの半分」とは天と地ほどの開きがあるのがシビアな現実です。

