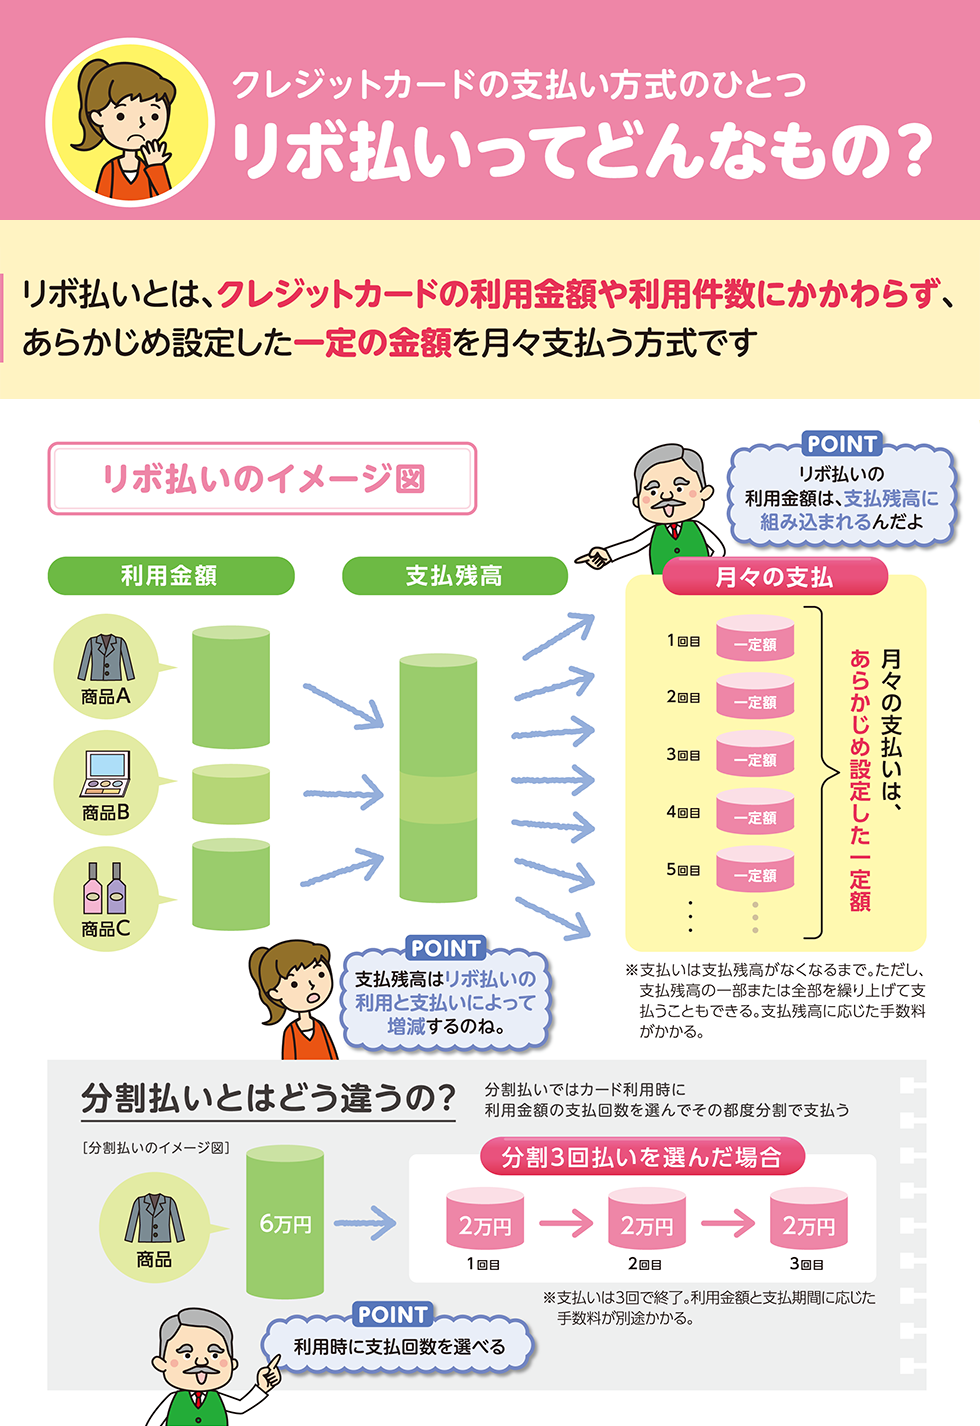
ソーシャルメディアや各種金融フォーラムにおいて、リボ払いが「やばい」「地獄の入り口」と形容されるのには、明確な数学的・構造的理由があります。利用者が意識しておくべき代表的な罠は以下の3点です。
1. 消費者金融並みの高金利手数料(相場:年15.0%)
クレジットカードのリボ払いにおける金利手数料の相場は、実質年率15.0%(一部18.0%)が一般的です。この金利水準は、住宅ローン(変動0.3%〜0.8%前後)やマイカーローン(2%〜4%前後)と比較して桁違いに高く、大手消費者金融のカードローンと同等の上限金利です。
2. リボ払い手数料の計算ロジックによる元金停滞
リボ払いの手数料は、日割り計算で算出されます。具体的な計算式は以下の通りです。
【手数料=締切日のリボ利用残高 × 手数料率(年15.0%) × 利用日数 ÷ 365日】
例えば、利用残高が50万円ある場合、月々の手数料だけで約6,164円が発生します。もし毎月の支払額を1万円(元利定額)に設定していた場合、1万円のうち6,164円は手数料に消え、元金はわずか3,836円しか減りません。これが「毎月真面目に支払っているのに残高が一向に減らない」最大のカラクリです。
3. 返済シミュレーションが証明する驚愕の利息総額
30万円のノートパソコンをリボ払い(年利15.0%、元利定額コース月1万円)で購入した場合のシミュレーションを見てみましょう。
- 借入元金:300,000円
- 毎月返済額:10,000円
- 返済回数:38回(約3年2ヶ月)
- 支払総額:約379,000円(手数料総額:約79,000円)
本来30万円で買えたはずの商品に、約8万円もの追加コストを支払うことになります。さらに返済途中で追加の買い物を続ければ、利息の雪だるま式増加により、完済まで10年以上かかるケースも珍しくありません。

