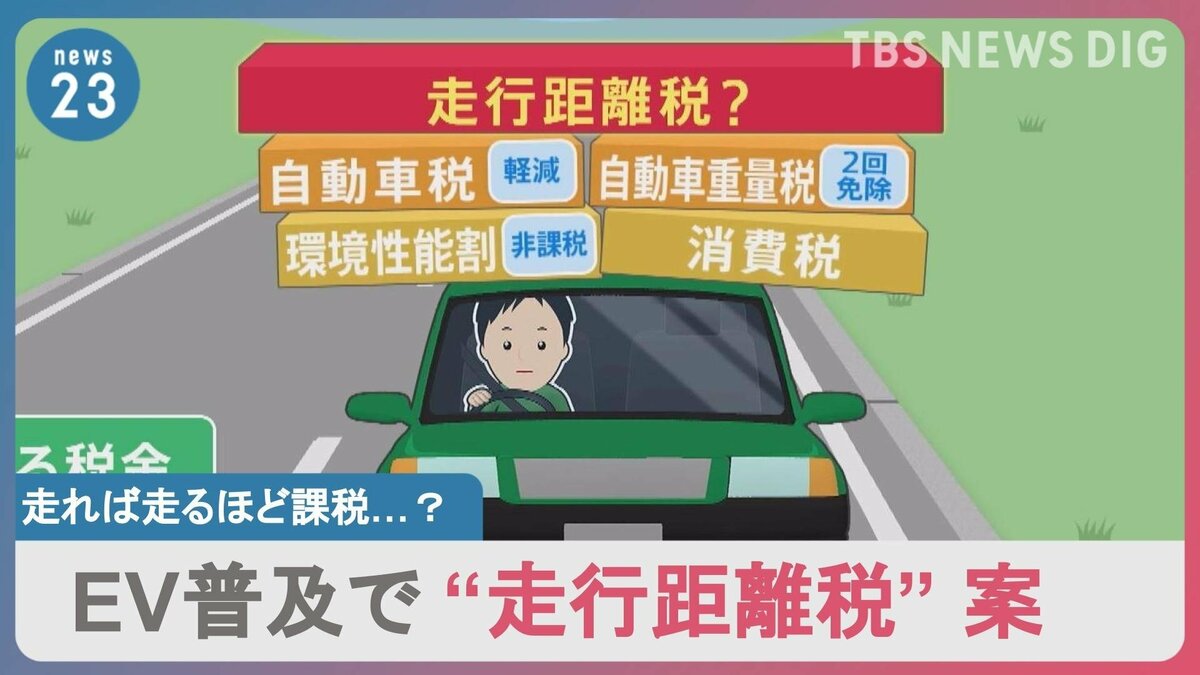
見送りになったとはいえ、なぜこれほど強引な新税構想が浮上したのでしょうか。その根本には、日本の自動車税制が抱える構造的破綻があります。
これまで道路の整備や維持管理費用は、燃料に課されるガソリン税や軽油引取税が大きな財源となってきました。しかし、EV車普及やハイブリッド車(HEV)の高効率化によってガソリン消費量が急速に縮小し、ガソリン税の減収が加速度的に進行しています。EVはガソリンを一切使わないため、現行制度では道路を何万キロ走ってもガソリン税を1円も負担していません。
財務省の試算では、このまま内燃機関車が減少すれば数兆円規模の道路財源が消失すると推計されており、「利用者が道路の補修費用を公平に分担すべきだ」という理屈(受益者負担の原則)から走行距離課税が浮上しました。しかし、日本の自動車ユーザーはすでに以下の9種類に及ぶ重税を課されており、これに走行距離税を上乗せすることは「自動車関係諸税の露骨な多重・二重課税」にあたると批判が噴出したのです。
- 取得時:環境性能割、消費税
- 保有時:自動車税・軽自動車税、自動車重量税
- 走行・燃料時:揮発油税、地方揮発油税、石油石炭税、軽油引取税、消費税(燃料代+ガソリン税全体に課される二重課税)

