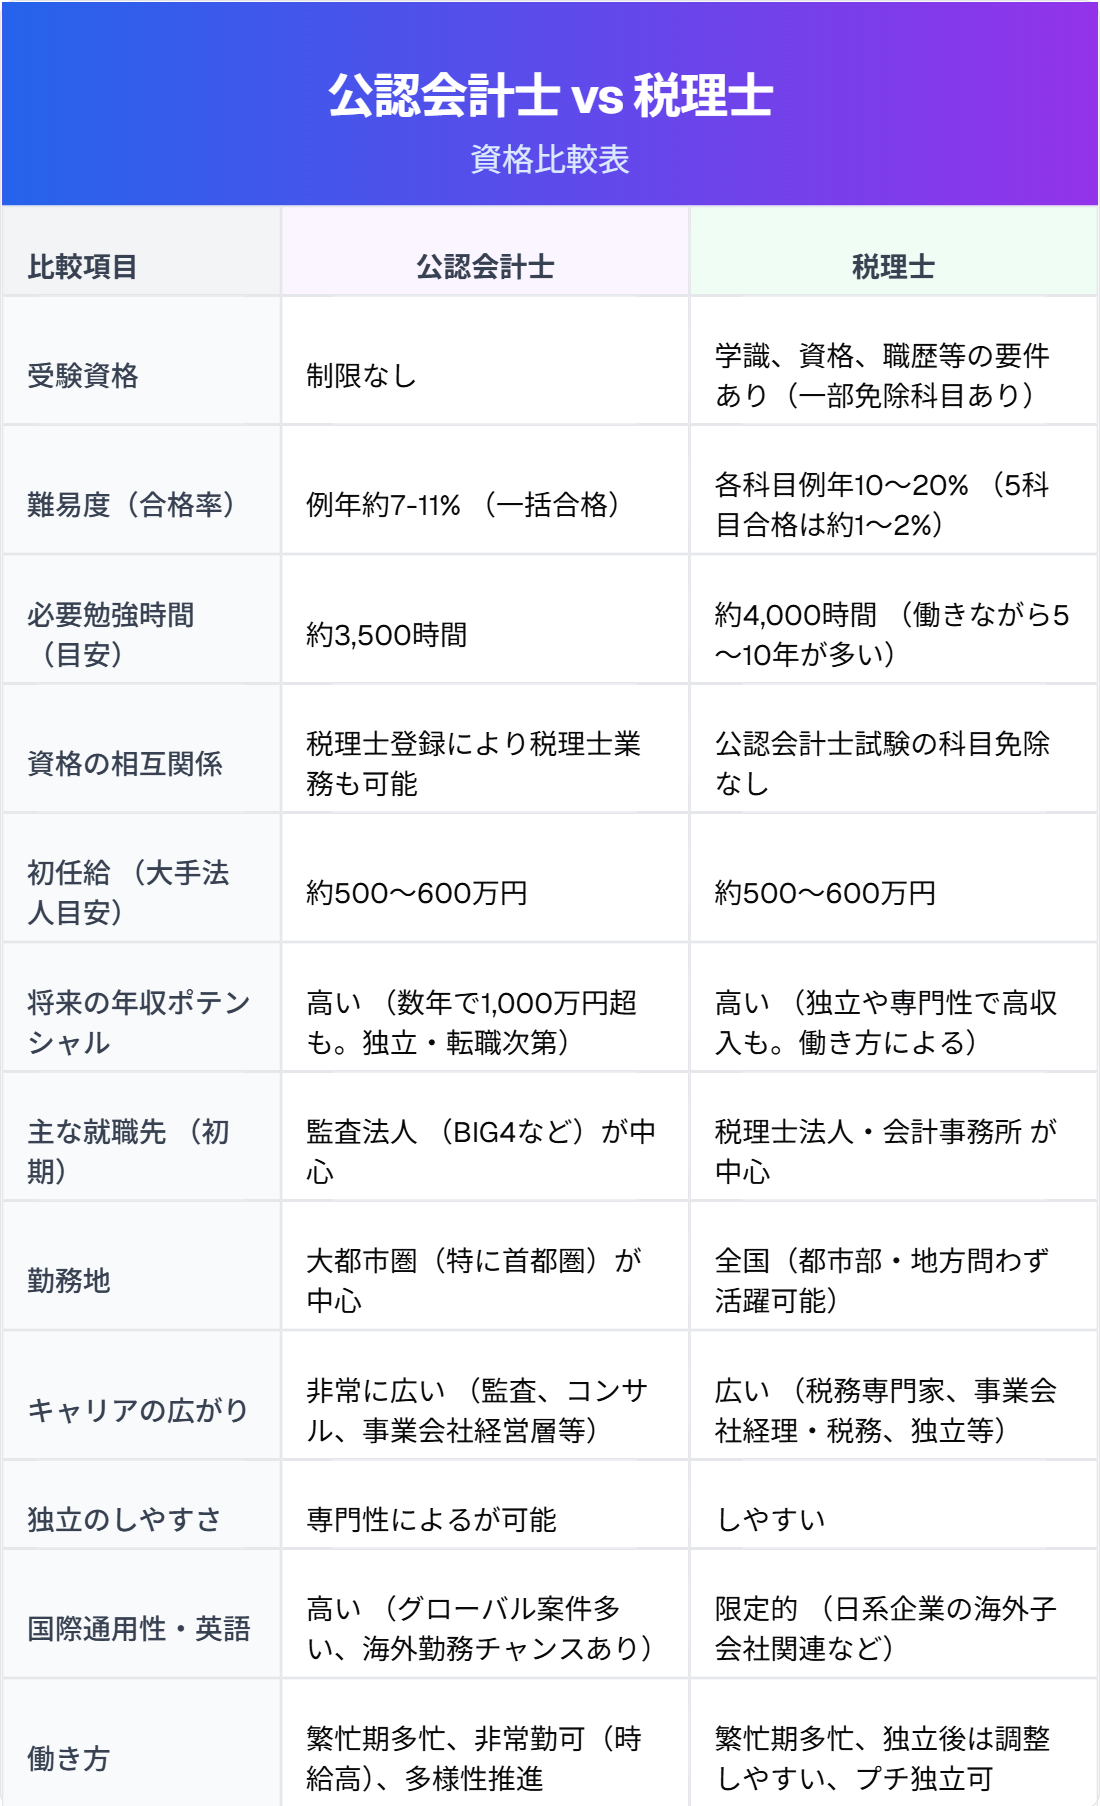
現場のリアルな証言を拾い上げると、制度の建前と現場の運用には深刻なギャップが存在することが浮き彫りになります。SNSや知恵袋、士業コミュニティで頻繁に議論されるのが「公認会計士は無試験で税理士になれるから圧倒的に得」という言説です。
税理士法第3条により、公認会計士は所定の研修・登録要件を満たすことで、税理士試験を免除されて日本税理士会連合会に税理士登録することができます。法的には完全な上位互換のように見えるこの仕組みですが、現実はそれほど甘くありません。都内の大手監査法人から独立した40代の男性公認会計士は、自著や取材で次のように述懐しています。
「監査法人で10年間、大企業の有価証券報告書を血眼になって精査してきましたが、中小企業の税務調査対策や青色申告、相続税の財産評価なんて現場では1ミリも教えてもらえませんでした。税理士バッジをつけて看板を出しても、零細企業の社長から『役員報酬をいくらに設定すれば所得税と社保の合計が一番安くなるか?』と尋ねられて即答できず、冷や汗をかいた経験があります。大企業のグローバル会計基準(IFRS)を語れることと、町の社長の泥臭い資金繰り相談に応じられることは、使う筋肉がまったく違います」
また、キャリアアップのために両方の資格を形式的に揃えようとする「ダブルライセンス」についても、現場からは慎重な声が上がっています。公認会計士が税務を行うために税理士登録することは実務上必須ですが、すでに税理士として確固たる基盤を持つ者が、莫大な労力をかけて公認会計士試験に挑むメリットは極めて限定的です。大企業の監査に携わりたいという明確な目的がない限り、費やした3,000時間の学習コストに見合うリターンを回収することは困難です。資格のコレクションに逃げるのではなく、「誰のどんな課題を解決する専門家なのか」という明確なポジショニングが問われます。

